


Как малому и среднему бизнесу выживать и расти в банковской экосистеме
Для малого и среднего бизнеса в 2026 году главный тренд сместился от простого роста к выживанию и оптимизации. Горизонт планирования у многих сократился до полугода, а где-то и до квартала. Однако это не повод для паники: банковская экосистема сегодня предлагает не просто кредиты, а целый набор инструментов, которые могут стать точками роста, если правильно ими воспользоваться.
Адаптация к реальности высоких ставок
Ключевая ставка в 14% напрямую влияет на стоимость денег. Кредиты стали дороже, а требования банков к заемщикам — жестче. В этих условиях выживают те, кто перестраивает стратегию:
· Оптимизация вместо масштабирования. Бизнес замораживает инвестпроекты и фокусируется на сокращении расходов. Некоторые компании достигают кратного снижения издержек за счет внедрения ИИ в рутинные процессы
· Осторожность с резким ростом. Банкиры предупреждают: попытки резко масштабироваться в текущих условиях могут закончиться банкротством. Значительная доля заявок сейчас приходится на рефинансирование существующих кредитов, а не на новые проекты
· Управление ликвидностью. Популярность набирают короткие депозиты (овернайт), позволяющие разместить свободные деньги хотя бы на ночь
Как встроиться в банковскую экосистему: ключевые инструменты
Современный банк для МСБ — это не просто место для расчетов, а платформа для управления бизнесом. Чтобы использовать это, стоит обратить внимание на три направления.
1. Мультибанкинг и открытый банкинг (Open API)
Раньше предпринимателю приходилось заходить в приложения разных банков. Сейчас технология Open API позволяет объединить управление счетами в режиме одного окна. Например, Альфа-Банк и ПСБ запустили пилот, где клиент видит свои счета в обоих банках через единый интерфейс и может комбинировать продукты. Это экономит время и дает полную картину финансовых возможностей. Банки, в свою очередь, получая доступ к данным, могут быстрее и с меньшим риском принимать кредитные решения и предлагать персональные условия.
2. Модель «Банк как платформа» (Bank-as-a-Platform)
Банк становится незаметной, но важной инфраструктурой. Вместо набора разрозненных сервисов предприниматель получает единую омниканальную платформу с десятками инструментов — от онлайн-бухгалтерии до анализа конкурентов. Такие платформы используют большие данные для предодобренного кредитования: банк анализирует деятельность компании и сам предлагает кредит, когда видит, что он нужен.
3. Партнёрские экосистемы
Банки активно объединяются с технологическими компаниями, чтобы закрыть нефинансовые потребности бизнеса. Пример: Альфа-Банк и Рег.ру запустили программу, где новые клиенты при открытии счета получают 15 000 бонусных рублей на создание сайта, хостинг, корпоративную почту и SEO-продвижение. Это снижает порог входа в онлайн для стартапов и микробизнеса.
Альтернативные инструменты финансирования
Когда классический кредит недоступен или слишком дорог, на первый план выходят альтернативы. Банки и государство активно развивают эти направления.
Факторинг. Идеален для торговых компаний и селлеров маркетплейсов: вы получаете деньги за поставленный товар сразу, не дожидаясь оплаты от покупателя.
Лизинг. Позволяет обновить оборудование или транспорт без крупных единовременных затрат. Для МСП действуют льготные лизинговые программы.
Краудлендинг и краудфандинг. Платформы коллективного финансирования становятся полноценной частью экосистемы, позволяя привлекать деньги под конкретные проекты.
Государственная поддержка: не игнорируйте льготы
Даже при высокой ключевой ставке есть программы, которые делают кредиты доступными. В 2026 году запущена программа стимулирования кредитования МСП из приоритетных отраслей (туризм, производство, логистика, ИТ, научно-техническая деятельность и др.).
Ключевые условия:
- сумма: от 500 тыс. до 500 млн рублей на пополнение оборотных средств
- ставка: «ключ плюс 3%» (то есть при ставке 14% — около 17% годовых)
- Срок: до одного года
Для приграничных регионов (Крым, Краснодарский край, Белгородская, Брянская, Курская, Ростовская области и Севастополь) ставка еще ниже — равна ключевой. Кредиты выдают 73 банка, включая Сбер, ВТБ, Т-Банк, Альфа-Банк, ПСБ и Совкомбанк.
Практический план действий для МСБ
1. Проверьте свою кредитную историю и финансовую отчетность. В условиях жесткого риск-менеджмента банки кредитуют только клиентов с хорошим кредитным качеством, залоговой базой или поручительством гарантийной организации.
2. Оцените альтернативы. Прежде чем брать дорогой кредит, просчитайте, не выгоднее ли использовать факторинг (если есть дебиторская задолженность) или лизинг (если нужно оборудование).
3. Изучите льготные программы. Если ваш бизнес относится к приоритетным отраслям, подайте заявку на кредит по ставке «ключ плюс 3%». Это может сэкономить миллионы на процентах.
4. Подключитесь к мультибанкингу. Если вы обслуживаетесь в нескольких банках, узнайте о возможностях Open API. Это даст полный контроль над финансами и упростит взаимодействие с банками.
5. Используйте цифровые сервисы экосистемы. Онлайн-бухгалтерия, анализ конкурентов, инструменты управления выручкой — все это уже доступно в банковских платформах для МСБ.

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Мне сегодня прилетел пуш от Госуслуг про налоги — и я решила напомнить всем тоже заглянуть в приложение. Вдруг ваше уведомление уже там :)

Для участников акции «Повышенная ставка для новичков» ставки выросли: на 14 дней — на 1 п. п. до 17%, на 91 день — на 0,5 п. п. до 15%. По базовой ставке на срок 367 дней повышение составило 1,2 п. п. — теперь 13,7%.
С 29 сентября изменились условия по вкладам «Вклад в Победу», «Сильная ставка» и «Мой доход».
Зашла сегодня в приложение Яндекс Пэй и обратила внимание, что банк изменил процентную ставку по сейвам с 11% до 10% годовых. Однако, при наличии в течение дня трат с карты Яндекс Пэй, проценты рассчитываются по прежней ставке - 13%.


О, спасибо, даже и не замечала этого нюанса, так каждый день пополняю мобильный счёт через приложение Билайн на 1 рубль всего, стараюсь держать ставку на уровне 13% ежедневно. Даже и не уведомили, странные они порой, сегодня в чате поддержки несколько часов вообще не отвечали.
Решил ради интереса проверить кредитную историю, думал там все чисто. Ага щас
Кто не знает, с прошлого года можно через госуслуги запретить банкам и мфо выдавать на вас кредиты. То есть если мошенники раздобудут данные или вас самого по телефону "развезут", оформить на вас займ не выйдет.
Альфа банк. Оформил кредитную карту, дебетовая уже была.
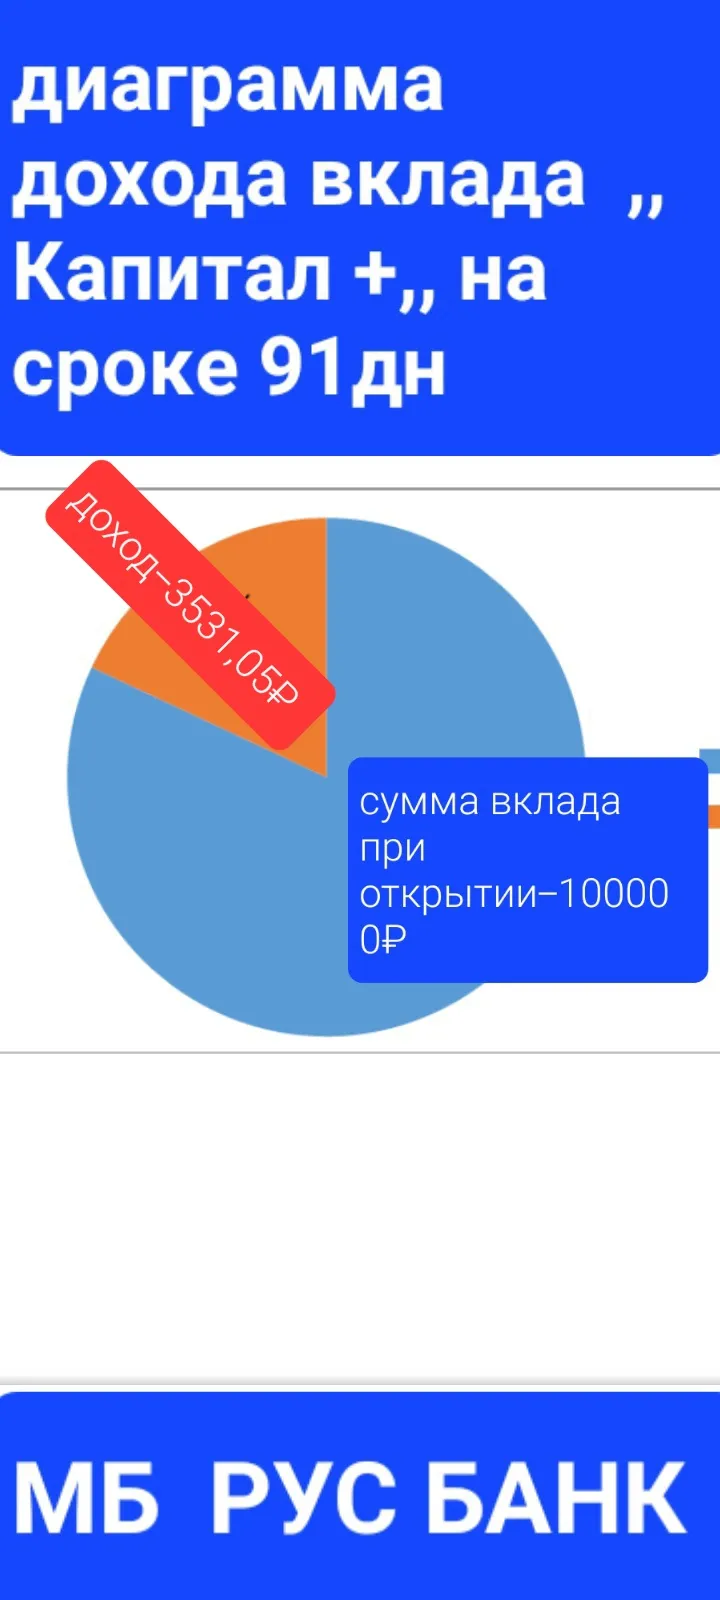
Являюсь активным вкладчиком в разных банках страны ,придерживаясь тактики ,, не класть яйца в одну корзину,, , в связи с чем , открываю вклады и НС в разных банках, о чём и делюсь в своих постах с читателями Площадки Диалог по выгодному подбору дебетовых банковских продуктов , которые я делаю в ЛК маркетплейса банки ру. Банки, в настоящее время , активно , предлагают вклады с ленточным начислением % за периоды , причём указывая наиболее высокую ставку, в одном...
НС ,, Доходный,, отправляется в архив. Вместо этого будет ГПБ счёт. При этом , отменяется требование по статусу,, новый клиент ,, ПО ОТСУТСТВИЮ ВКЛАДОВ В ЭТОМ БАНКЕ. Открыть можно НЕСКОЛЬКО счетов, одновременно, по приветственной ставке ( 2мес= 2 периода), на общую сумму их до 10млн ₽.Из лучшего : ставка пр НС ГПБ счёт- 14% на минимальный остаток.
Хочу поделиться небольшой историей про банковские подписки (типа Яндекс Плюс, СберПрайм или Т-Плюс), на которую сам недавно наткнулся. Раньше всегда думал, что все эти платные подписки от банков за 200-300 рублей в месяц — это просто способ выкачать из нас лишние деньги. У меня так друг случайно подключил пробный период, забыл отключить, и с него списали деньги. Я над ним еще посмеялся.