


Как мы с женой поспорили с женой на счёт открытия вклада.
Решили мы тут обновить наши финансовые закрома и переложить скопленные деньги под более интересный процент. И тут у нас с супругой разгорелась нешуточная дискуссия в духе «аналитиков с Уолл-стрит». Решил поделиться нашим диалогом, может, кому-то сэкономит время.— Жена: Давай откроем классический вклад на год! Смотри, какие сочные ставки сейчас дают банки, зафиксируем доходность и будем спать спокойно.— Я: План надежный, как швейцарские часы, если бы не одно «но». А если деньги понадобятся раньше? Зуб заболеет, машина сломается или путевка горящая попадется? Снимем досрочно — и прощайте все наши накопленные проценты. Банк отдаст все по ставке 0,01%. Оно тебе надо?— Жена: Ну и что ты предлагаешь? Держать на обычной карте под ноль процентов, чтобы инфляция их съела?— Я: Зачем крайности. Есть же накопительные счета. Проценты начисляют каждый месяц, а забрать деньги или доложить можно в любой момент без потери уже выплаченного дохода.— Жена: Я тоже умею читать условия! У накопительных счетов ставка обычно плавающая. Сегодня банк дает много, а через месяц снизит в одностороннем порядке — и привет. На вкладе-то условия железные на весь срок. К тому же, на накопительных часто высокий процент только в первые два-три месяца для «новичков», а потом падает.— Я: А вот тут ты права. Хитрый маркетинговый ход.В общем, спорили мы так битый час, пока не пришли к компромиссу, который устроил обоих.Что в итоге сделали:Разделили сумму на две неравные части.1. 70% капитала отправили на классический безотзывный вклад на полгода — зафиксировали отличную высокую ставку на средний срок (на год побоялись, вдруг ставки еще вырастут).2. 30% капитала закинули на накопительный счет в том же банке — это наш неприкосновенный запас на случай форс-мажоров, к которому есть доступ 24/7.А как вы сейчас распределяете свободные деньги? Всё в долгосрок или оставляете подушку безопасности на счетах с ежедневным остатком? Поделитесь опытом в комментариях!


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

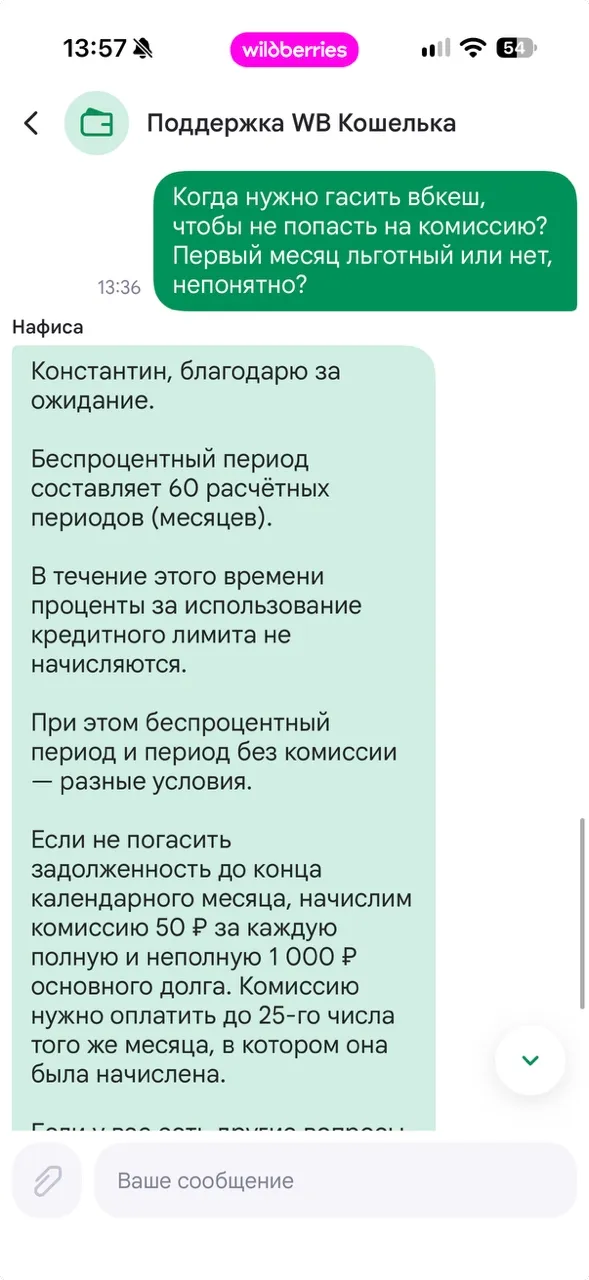
В последнее время крупнейшие маркетплейсы начали активно одобрять пользователям собственные возобновляемые кредитные лимиты для покупок (например, «WB Кэш» от WB Банка или Сбер Фикс). В рекламе и на экранах смартфонов нам обещают фантастические условия — «беспроцентный период до 60 месяцев (5 лет)». Однако за этой красивой вывеской скрывается жесткий маркетинговый капкан, о котором обычные покупатели узнают слишком поздно, получая огромные переплаты. Давайте разберем финансовую механику этого...
Банк ,, Локо,, снял ограничение -90дней по условиям тарифа, по периоду охлаждения клиента -90дней , для получения приветсвеной повышенной ставке по НС Локо счёт в статусе ,, новый клиент,,.
Банк ,, Кузнечный ,, повысил % ставки по вкладам с 3.10
Банк ГПБ повысил ставки по 7 своим вкладам из линейки вкладов , но снизил по вкладу ,, Ключевой момент ,, ( по- моему анализу на краткосроке ) . Флагманский ставка - 16% на сроке - 3года остаётся.
Банк ВТБ снижает % ставки для сумм , по вложению <1, 5 млн ₽ на,, ВТБ ,, вклад на краткосроке ( до 6 мес ) с 5.10
📜Разберем , что нужно сделать перед тем как брать кредит: что проверить в первую очередь?

- МОРСКОЙ БАНК запустил новый вклад «Капитал +»
- Челиндбанк запустил вклад «Выгодная дата»
- Совкомбанк повысил ставки по вкладам
- МКБ запустил новый вклад «МКБ. Приоритет»
- МОРСКОЙ БАНК снизил ставки по вкладу «Капитальный»
- БКС Банк обновил ставки по вкладу «Выгодный»
- OZON Банк изменил ставки по вкладу без пополнения
- Вайлдберриз Банк повысил ставки по вкладу «Оптимальный»
- Яндекс Банк повысил ставки по вкладу «Сейв»
- ПСБ обновил ставки по трем вкладам
- НС Банк изменил ставки по вкладам
- БыстроБанк повысил...
- Изменение условий займов Credit7 (ООО МКК «Динар»)
- Изменение условия займов «Займ-Экспресс» (АО МКК Займ-Экспресс)
- Ак Барс Банк снизил ставки по беззалоговым кредитам
- Альфа-Банк обновил ставки по беззалоговому кредитованию
- Изменения по картам с октября 2026
- Банк Акцепт изменил условие по кредитной карте
- Дебетовая карта «Мир Привилегия Новая» от Банка Хлынов
- Ак Барс Банк изменил условия подписки «Базовая»
Банки: ,, Ренессанс,, , ,, Первоуральск,, повысили % ставки по своим вкладам.