


Как я разбирался с навязанной страховкой при оформлении кредита
Брал кредит на ремонт — сумма 400 тысяч на два года. Менеджер в отделении сразу предложил «выгодные условия»: ставка 19% вместо 24%, но только если оформлю страхование жизни. Разница в платеже выглядела убедительно: около 1 200 рублей в месяц. Я почти согласился, но решил посчитать.
Страховка стоила 48 тысяч рублей — единовременным платежом и сразу уходила в тело кредита. То есть я занимал не 400 тысяч, а 448. Проценты начислялись на всю сумму. Переплата по страховке за два года составила около 12 тысяч сверху. Итого «выгодная» ставка 19% обходилась дороже, чем 24% без страховки.
Дальше интереснее. Я отказался от страховки при оформлении. Менеджер сказал: «Тогда ставка будет 24%, и шанс одобрения ниже». Кредит одобрили в тот же день, ставка — 24%. Через неделю я позвонил на горячую линию и уточнил: могу ли отказаться от страховки после оформления, если бы взял её? Оказалось, да — в течение 14 дней по закону, с полным возвратом. Но при этом банк имел право поднять ставку до базовой. В моём случае это было бы 24%, то есть я бы вернул 48 тысяч, но потерял «скидку». Смысл страховки для банка — не защита клиента, а дополнительный доход.
Что я вынес из этой истории. Первое: всегда считайте полную стоимость кредита в рублях, а не смотрите на разницу ставок. Второе: страховка, включённая в тело кредита, — это скрытый заём. Вы платите проценты за деньги, которых не видели. Третье: отказ от страховки не означает отказ в кредите. Мне одобрили без неё, просто по базовой ставке.
В итоге я взял кредит без страховки, сэкономил 48 тысяч и закрыл его досрочно через 14 месяцев. Переплата оказалась меньше, чем если бы я согласился на «выгодные условия» с первого дня.


Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.


Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».

Раньше я думал, что чем больше карт и счетов — тем больше выгоды. Кэшбэк здесь, повышенный процент там, акция у третьего банка... В итоге я запутался в условиях, дважды попал на комиссии и понял: система работает против меня, а не для меня.

Летом 2025 года я оформила и получила кредитную карту Т-Банка с одобренным лимитом 120 000 руб. Карту доставил курьер, который очень кстати оказался словоохотливым. В ходе встречи он поведал мне, что кредитные деньги можно перевести на вклад или накопительный счет на 1 месяц и немного заработать (но предварительно деньги без комиссии и процентов можно вывести на дебетовую карту Т-Банка). Спасибо ему за наводку, если бы не этот курьер, я бы не познакомилась с Банки.ру.
Причиной может быть расхождение между вашей реальной кредитной историей и тем, что вы знаете о своих долгах.
Банк ,, Локо,, ввёл с 7.10.в линейку своих депозитных продуктов вклад,, Формула Локо,, для клиентов в статусе,, новый клиент ,, . Вклад двухступенчатый ленточного типа на полгода ( 182дня) % ставки , в 2х периодах разные. С 8.10 ожидается изменения по другим вкладам.
Представим ситуацию: на вашей дебетовой карте постоянно лежит 300 000 ₽. Вы не планируете тратить их в ближайшие несколько месяцев, но и вкладывать пока не хотите — «вдруг понадобятся».
Пожалуй, начать следует с того, что несколько лет назад я обзавелась кобрендинговой картой Пятерочки и Почта банка: совершаешь покупки везде, а тратить можно лишь в магазинах Пятерочки. Для меня всегда актуально иметь как минимум одну дебетовую карту, в идеале - с возможностью кэшбека. Но в данном случае подвернулось нестандартное предложение и оно меня устроило, так как покупок я делаю достаточно (отчасти для себя, но в большей степени для родственников) и 5ку в тот период я посещала часто. Что...
Чем дольше пользуюсь T-Premium от Т-Банка, тем больше понимаю, что это не просто «премиальное обслуживание », а реально набор полезных преимуществ на каждый день.
Привет, банкировцы! Хочу поделиться опытом, как я подключила повышенный кэшбэк за коммуналку по карте «МТС Деньги». Оказалось, что получить 5% реально, но есть важные нюансы, о которых лучше знать заранее.
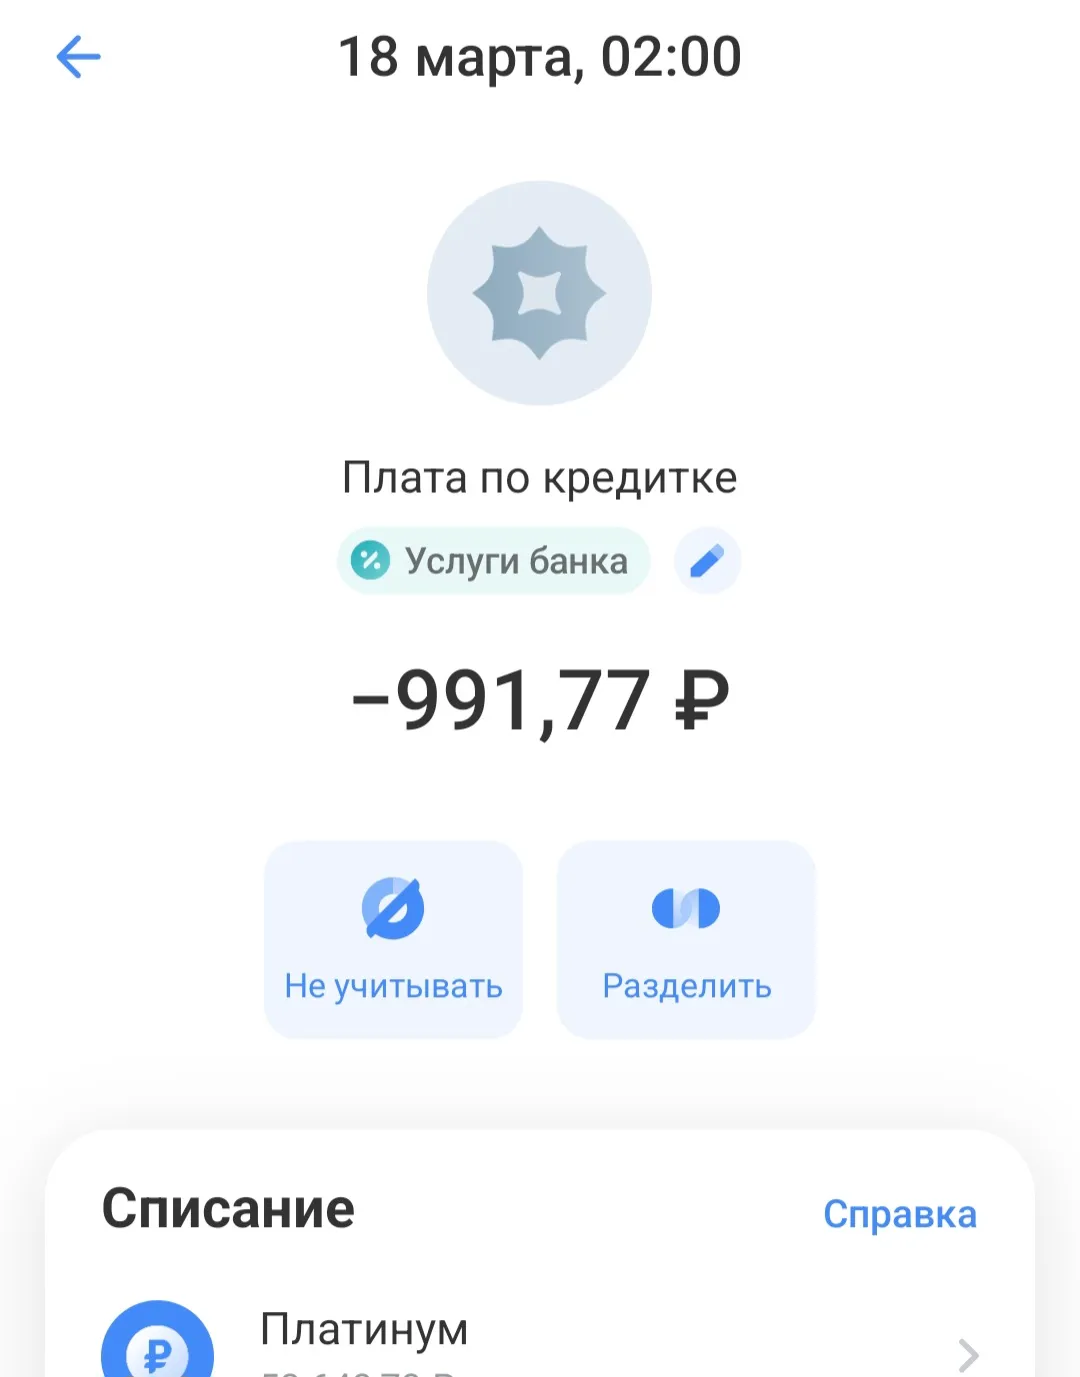
И так 18 марта 2026 г, не спалось...
234 500 рублей свободной подушки безопасности скопилось на счете после завершения строительного контракта, и держать их без движения под нулевой процент не имело смысла. В приложении ВТБ активно предлагали открыть накопительный счет с привлекательной ставкой двадцать процентов, но при внимательном изучении правил выяснилось, что такой процент действует только первые два месяца для новых денег, а затем доходность резко падает до базовой планки. Чтобы оценить альтернативы, сверил динамику...