


От окна к бунту: где родилась архитектура налогового сопротивления
В конце семнадцатого столетия европейские правительства находились в непрерывном поиске альтернативных механизмов пополнения государственного бюджета. Традиционные подати с земли, скота или подушные сборы вызывали сильное социальное недовольство и часто приводили к открытым бунтам крестьянства. В это время английская корона столкнулась с острой необходимостью масштабной замены изношенной серебряной монеты в стране, что требовало гигантских финансовых вливаний. Чиновники стремились создать прогрессивный налог, который бы взимался в зависимости от реального уровня благосостояния граждан, но при этом не требовал бы унизительных процедур обыска жилья и досмотра личного имущества.В тысяча шестьсот девяносто шестом году верховная власть утвердила революционный для своего времени закон о налоге на окна. Логика фискальных реформаторов казалась безупречной и справедливой: чем богаче человек, тем больше у него дом, а значит, тем больше оконных проемов в его здании выходит на улицу. Оценщикам не нужно было заходить внутрь помещений, достаточно было просто пройти по мостовой и посчитать количество стекол в фасаде. Государство рассчитывало получить стабильный и прогнозируемый приток ликвидности от состоятельных слоев общества. Это было классическое историческое заблуждение, основанное на полном игнорировании изобретательности человеческой психики и естественного стремления людей защитить свои накопления от любого внешнего вмешательства.
Архитектурный протест населения и рождение темных улиц
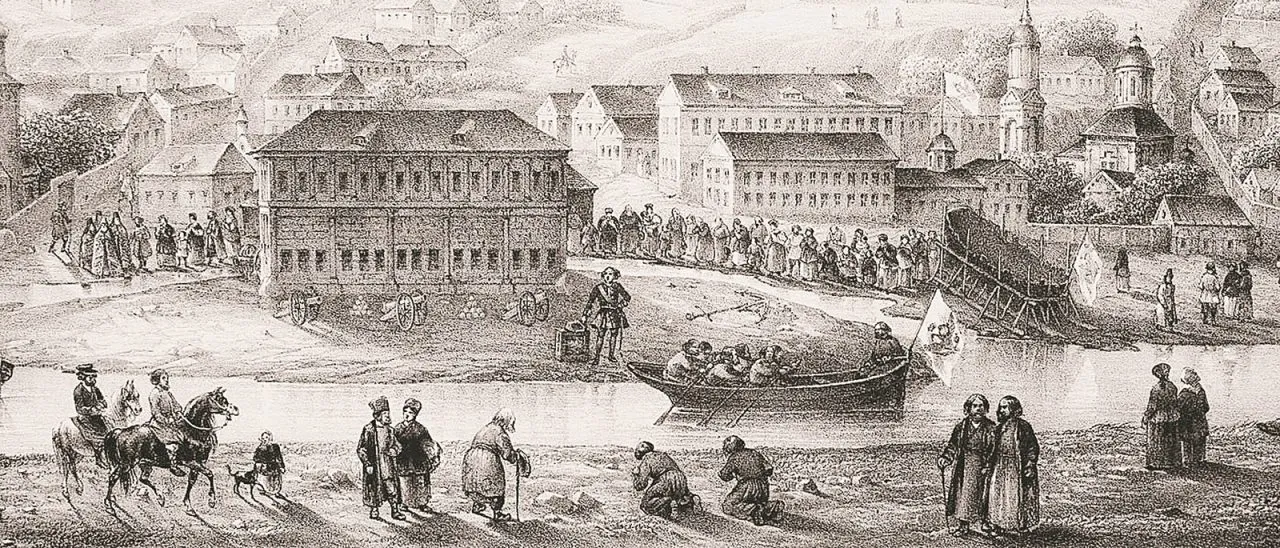
Реакция городского населения на введение нового налога оказалась мгновенной, радикальной и полностью перечеркнула все математические расчеты казначейства. Вместо покорной выплаты установленных сумм домовладельцы по всей стране начали массово закладывать оконные проемы кирпичами, заколачивать их досками или замазывать строительным раствором. Стремление снизить налоговую нагрузку на личный бюджет оказалось намного сильнее потребности в естественном освещении и свежем воздухе. Города погрузились в мрачную атмосферу: на улицах появились целые кварталы домов с глухими, глупыми кирпичными фасадами, которые современники иронично прозвали памятниками фискальной жадности. На верхних этажах многоквартирных домов, где селились беднейшие слои населения, окна заколачивались в первую очередь, что привело к распространению болезней и резкому ухудшению санитарных условий. Попытка правительства привязать налог к внешним признакам богатства спровоцировала тотальное изменение городского ландшафта и привела к значительному снижению собираемости сборов. Власть столкнулась с феноменом, когда люди сознательно ухудшали качество своей жизни и снижали рыночную стоимость своего недвижимого имущества ради одной единственной цели - не отдать государственным структурам ни одной лишней монеты.
Исторические корни налогового трения и влияние на поведение современных потребителей
Драматический опыт этого фискального эксперимента, который просуществовал более полутора веков и был отменен только в середине девятнадцатого столетия, наложил глубокий отпечаток на коллективную психологию бережливости. Именно в этот период зародилась концепция легального уклонения от платежей путем изменения своего потребительского поведения. Обыватели наглядно увидели, что на любое жесткое правило системы можно ответить нестандартным бытовым решением, которое полностью обнуляет логику контролирующих органов. Этот травматический опыт сформировал устойчивые поведенческие паттерны, которые отчетливо прослеживаются в действиях современных потребителей. Каждое введение новых комиссий за ведение счетов, появление платных пакетов услуг в мобильных приложениях или изменение условий кэшбэка подсознательно воспринимается людьми сквозь призму эффекта заколоченного окна. Вместо того чтобы смириться с новыми правилами тарификации, пользователи мгновенно начинают перестраивать свою финансовую архитектуру: массово закрывают архивные карты, переводят средства в другие организации или полностью отказываются от использования определенных цифровых сервисов. Стремление избежать скрытых издержек заставляет людей совершать радикальные интерфейсные действия, обнуляя маржинальность расчетных шлюзов, которую банкиры закладывали в свои программные алгоритмы.
Разумные способы организации безналичного пространства в современных условиях
Чтобы исторические привычки тотального сопротивления фискальным механизмам и скрытые комиссии современных платежных систем не разрушали личную финансовую дисциплину, процесс управления деньгами необходимо полностью очистить от эмоций. Главным правилом должно стать хладнокровное изучение условий договоров и своевременное отключение любых неиспользуемых опций в личном кабинете. Нельзя позволять банку тайно удерживать деньги за сервисы, которые не приносят реальной жительской пользы. Перед открытием любого нового финансового продукта полезно провести детальную ревизию действующих соглашений, безжалостно избавляясь от дублирующих инструментов. Размещение основного массива свободных сбережений в гибкие инструменты с ежедневным, посуточным расчетом процентов создает надежный рубеж безопасности против любых программных лагов и скрытых списаний. Для текущих уличных расходов разумно использовать обособленную цифровую карту с нулевым балансом, переводя туда деньги со сберегательного счета вручную строго под сумму конкретного чека непосредственно перед кассой. Это возвращает процессу расчетов необходимую холодную осознанность, полностью защищая семейный бюджет от каскада спонтанных потерь под влиянием эффекта заколоченного окна.
Главный вывод
История государственных реформ наглядно доказывает, что любые попытки искусственного регулирования и скрытого изъятия капитала неизбежно наталкиваются на жесткое сопротивление потребителей. Эффект заколоченного окна семнадцатого века навсегда изменил психологию сбережений, доказав, что люди готовы пожертвовать собственным комфортом ради сохранения финансовой независимости от системы. Высокий уровень личной осознанности, строгая дисциплина при распределении свободных активов и парковка капитала в продукты с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших денег и стопроцентную неприкосновенность личного семейного бюджета на долгие годы.

Многие жители нашей необъятной страны проходили такой опыт как сдача и аренда (съём) жилья. Я сам прошёл этот путь, сменил четырёх хозяев в арендованных квартирах. Общий "стаж" проживания на съёмной площади у меня составил около шести лет. Судьба была благосклонна - все хозяева были достаточно адекватные люди. Да и я не давал повода на какие-либо эксцессы. Вовремя вносил плату, поддерживал порядок и сохранность бытовых приборов. Делал мелкий ремонт по мере необходимости.
В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.
Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.
Сегодня - ничего не подозревая, решила покрутить барабан кэшбека на покупки в Рив Гош в приложении Альфа-Банка.
Пока во многих регионах России глубокая ночь, у нас уже утро и происходит мистика.
Это случилось около восьми лет назад. Иногда я думаю: если бы тогда всё пошло чуть иначе, я могла бы потерять приличную сумму денег буквально за несколько минут.
В августе 2026 была в Екб по делам и в последний день захотелось с кем нибудь пообщаться и погулять. Ввиду того, что знакомых в этом городе нет, решила найти нового знакомого через бот знакомств. Написала девочка, мы пообщались и она предложила мне сходить на стендап шоу Сергея Орлова, скинула ссылку на билеты, на которые распространялся огромный кэшбэк у Сбербанка, Тбанка, Альфа-банк (например, билет стоил 5000р, а кэшбэк был 4000р.). У меня конечно закрались подозрения о такой щедрости, но...
Попал мне давеча на глаза пост одной гражданки, не планировал встревать, но тоже есть что рассказать. Были мы в этих водах ПДСа, перевел уже свои пенсионные накопления я в фонд сбербанка. Поверил их словам что они лучшие на свете, а все вокруг – закрываются и загибаются. И просто обалдел по итогу. В этом году – каким-то интересным расчетом они мне дали разную доходность по моим взносам по ПДС и переведенным пенсионным накоплениям. Нормально вообще? То есть мне говорили что я переведу...
Я всегда считала себя внимательной к финансам: ставлю лимиты, проверяю выписки, отключаю всё лишнее. Но однажды обнаружила, что с карты каждый месяц уходило по 399 рублей — и я понятия не имела, за что.
Ну что продолжим наши страшилки, 🤭 рассаживайтесь поудобнее перед камином с милыми соседями 🎃🕷️🕸️🕷️🦇
Если банк нарушил ваши права, и вы не смогли решить вопрос напрямую, следующий шаг - жалоба в Банк России. Это не суд, но регулятор может обязать банк исправить ситуацию и даже оштрафовать его. Рассказываю, как это работает.
В феврале я участвовал в акции от Совкомбанк-Инвестиции. Условия были простыми: открыть свой первый брокерский счёт, пополнить его минимум на 10 000 рублей и продержать деньги до конца месяца. За это в марте мне должны были начислить 100 подарочных акций Совкомбанка. На тот момент они стоили примерно 1300 рублей. Я внимательно прочитал правила и прекрасно знал, что продать подарочные акции нужно до 10 апреля включительно.
Если у банка отзывают лицензию, это не значит, что вы теряете все деньги. В России работает система обязательного страхования вкладов, которую администрирует Агентство по страхованию вкладов (АСВ). Главное правило - базовый лимит возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. В эту сумму входят не только ваши деньги, но и начисленные проценты, поэтому важно следить, чтобы тело вклада с процентами не перевалило за лимит.
2 недели назад меня срубило, прям конкретно. После родов прошел год, а организм до сих пор восстанавливается. И заметила за собой, что если ничего не принимаю, при контакте с больным - сваливаюсь с болезнью. Сегодня расскажу, как значительно сэкономила на лекарствах за этот период.

Всем привет. Искал работу в интернете, в том числе в тг. Нужно было пройти онлайн собес, сам был занят, попросил девушку. В итого час спустя, решил зайти к ней, потому что что то долго она возилась. Оказалось что собес проходила с трансляцией экрана на телефоне, в итоге те вывели у нее 14000 рублей с кредитки. Крч больше на собесы ее не отправляю. Будьте осторожны при поиске удаленной работы.