


Где хранить накопления: почему срок важнее ставки
Выбирая, куда положить накопления, обычно смотрят на ставку. Но сначала стоит ответить на другой вопрос: когда понадобятся эти деньги. От ответа зависит, где их держать и сколько они в итоге принесут.
В прошлых выпусках «Добрознай» мы разбирали, как рассчитать сумму для цели и почему регулярность важнее размера отчислений. В этом — где хранить то, что уже накоплено.
Один счёт на все цели
Многие держат все сбережения в одном месте — на одном счёте или одном вкладе. Так проще следить за суммой. Но у разных целей разные сроки, и одному инструменту трудно подойти им всем.
Деньги на непредвиденные расходы могут понадобиться завтра, деньги на ремонт — через год. Если положить всё на вклад, при срочной трате его придётся закрыть досрочно и потерять проценты. Если держать всё на накопительном счёте, деньги на ремонт целый год будут приносить меньше, чем могли бы на вкладе.
Компании решают эту задачу через управление ликвидностью. Ликвидность — это то, насколько быстро и без потерь деньги можно получить и потратить. Финансовая служба делит средства по срокам: часть держит на расчётном счёте для текущих платежей, часть размещает на депозитах до определённой даты, часть вкладывает надолго. С личными накоплениями работает тот же принцип.
Как подобрать место под срок
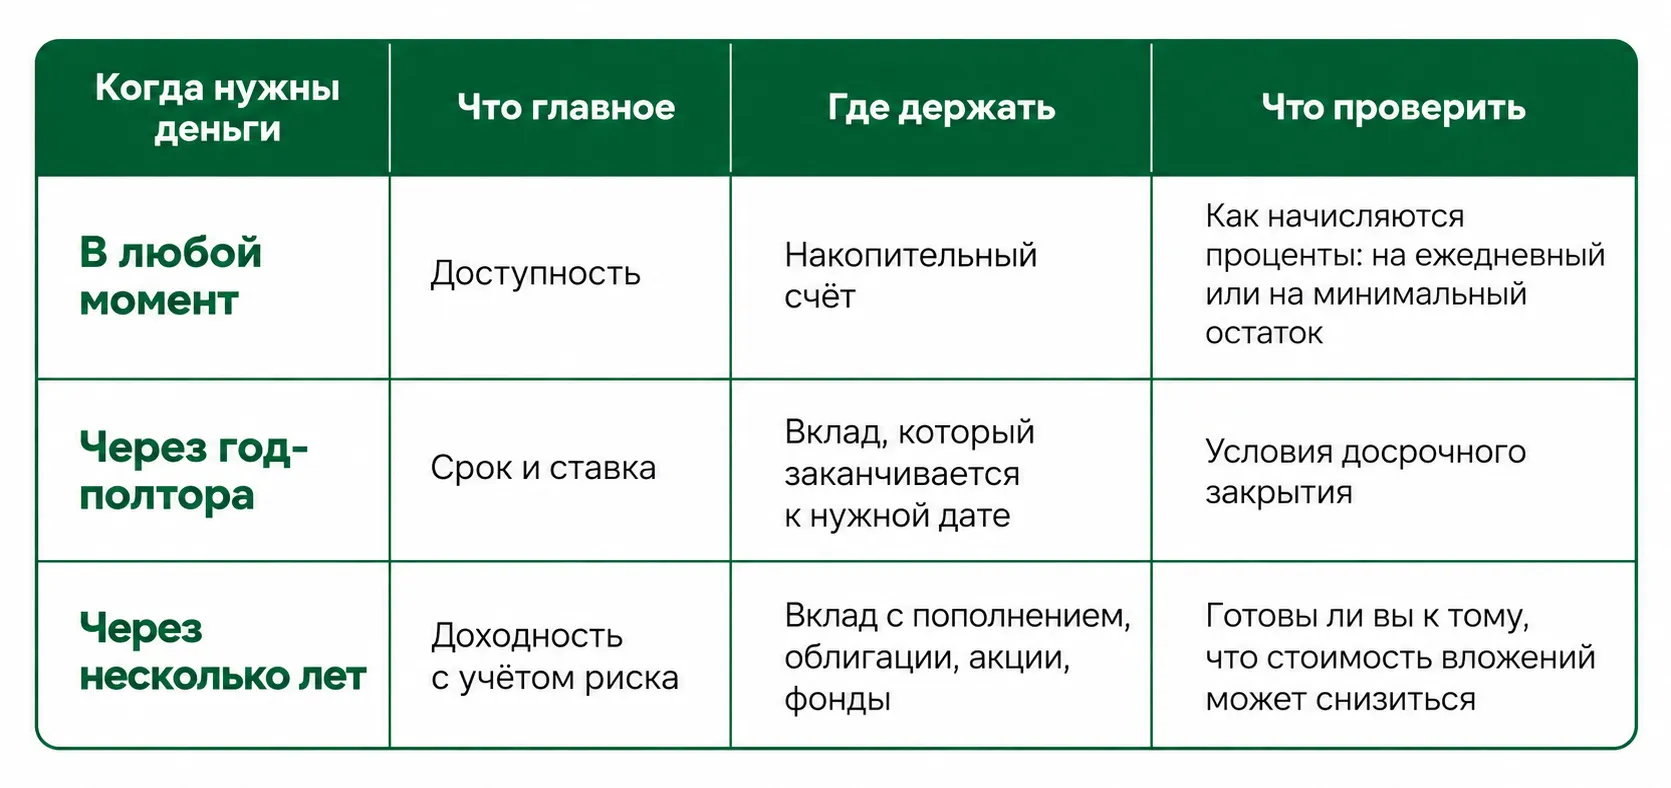
Деньги, которые могут понадобиться в любой момент. Это запас на непредвиденные расходы: поломка машины, срочный ремонт, лечение, перерыв в работе. Для них главное — снять быстро и без потерь. Подойдёт накопительный счёт: проценты начисляются, а деньги можно снять или пополнить когда угодно. Перед открытием проверьте, как считаются проценты. У некоторых счетов — на минимальный остаток за месяц, и снятие в середине месяца снижает доход.
Деньги на цели через год-полтора. Отпуск, ремонт, крупная покупка. Здесь подходит вклад на срок, который заканчивается к нужной дате. Ставка по срочному вкладу часто выше, чем по накопительному счёту, и она фиксируется на весь срок — даже если банки начнут снижать ставки.
Деньги на цели через несколько лет. Например, первый взнос по ипотеке или учёба ребёнка. На таком сроке кроме вкладов можно рассматривать облигации, акции и фонды, которые вкладывают деньги в акции и облигации. Купить их можно через брокера, часто прямо в приложении банка. За несколько лет они могут принести больше, чем вклад, но заранее это не гарантировано.
Главное отличие от вклада — в цене. На вкладе сумма только растёт, и вы заранее знаете, сколько получите. Цена акций и облигаций меняется каждый день. Вложенные 100 000 ₽ через полгода могут стоить 110 000 ₽, а могут — 90 000 ₽. Облигации обычно колеблются меньше, акции — сильнее. Если продать в момент падения, убыток станет реальным. Поэтому сюда кладут только деньги, которые не понадобятся в ближайшие несколько лет: так не придётся продавать в неудачный момент.
Если такие колебания вас пугают или вы пока не разбираетесь в этих инструментах, оставайтесь на вкладе. Для долгой цели удобен вклад с пополнением: его открывают один раз и докладывают туда новые накопления, не открывая каждый раз новый вклад.
Сколько стоит высокая ставка
Частая ошибка — выбирать только по ставке. Посчитаем на примере. Ставки в нём условные.
У вас 300 000 ₽. Вклад на год под 12% годовых принесёт около 36 000 ₽, накопительный счёт под 10% — около 30 000 ₽. Вклад выгоднее на 6 000 ₽, и вы выбираете его.
Через три месяца деньги понадобились. Со счёта вы сняли бы их вместе с процентами — за три месяца это примерно 7 500 ₽. Вклад приходится закрыть досрочно. Во многих банках проценты в этом случае пересчитывают по ставке вклада до востребования, а она бывает символической — около 0,01% годовых. За три месяца это несколько рублей.
В итоге за попытку получить на 6 000 ₽ больше вы недополучили около 7 500 ₽.
Разница в один-два процентных пункта часто не окупает потерю доступности. Процентный пункт — это разница между ставками: между 10% и 12% — два процентных пункта. Если деньги могут понадобиться раньше срока, выгоднее ставка пониже, но с возможностью снять деньги без потери процентов. Есть и промежуточный вариант — вклады с частичным снятием или с сохранением части процентов при досрочном закрытии. Ставка по ним обычно ниже, а условия стоит читать в договоре.
«В личных финансах, как и в корпоративных, важно не то, сколько вы зарабатываете на накоплениях, а то, что деньги доступны тогда, когда они нужны, — комментирует Екатерина Захарова, финансовый директор Summit Group. — Я часто вижу, как люди гонятся за более высокой ставкой и в итоге замораживают деньги на срок, который не соответствует их целям. Это не ошибка в расчётах, это ошибка в приоритетах. Сначала — доступность и надёжность, потом — доходность».
Шпаргалка
С чего начать
1. Разделите накопления по срокам: запас на непредвиденные расходы, цели в пределах полутора лет, цели через несколько лет.
2. Сверьте каждую часть с тем, где она сейчас лежит.
3. Прежде чем открыть вклад, найдите в договоре пункт о досрочном закрытии и посмотрите, по какой ставке пересчитают проценты.
4. Не перестраивайте всё сразу. Начните с одной цели, например с запаса на непредвиденные расходы, и переложите его туда, откуда деньги можно снять в любой день.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.
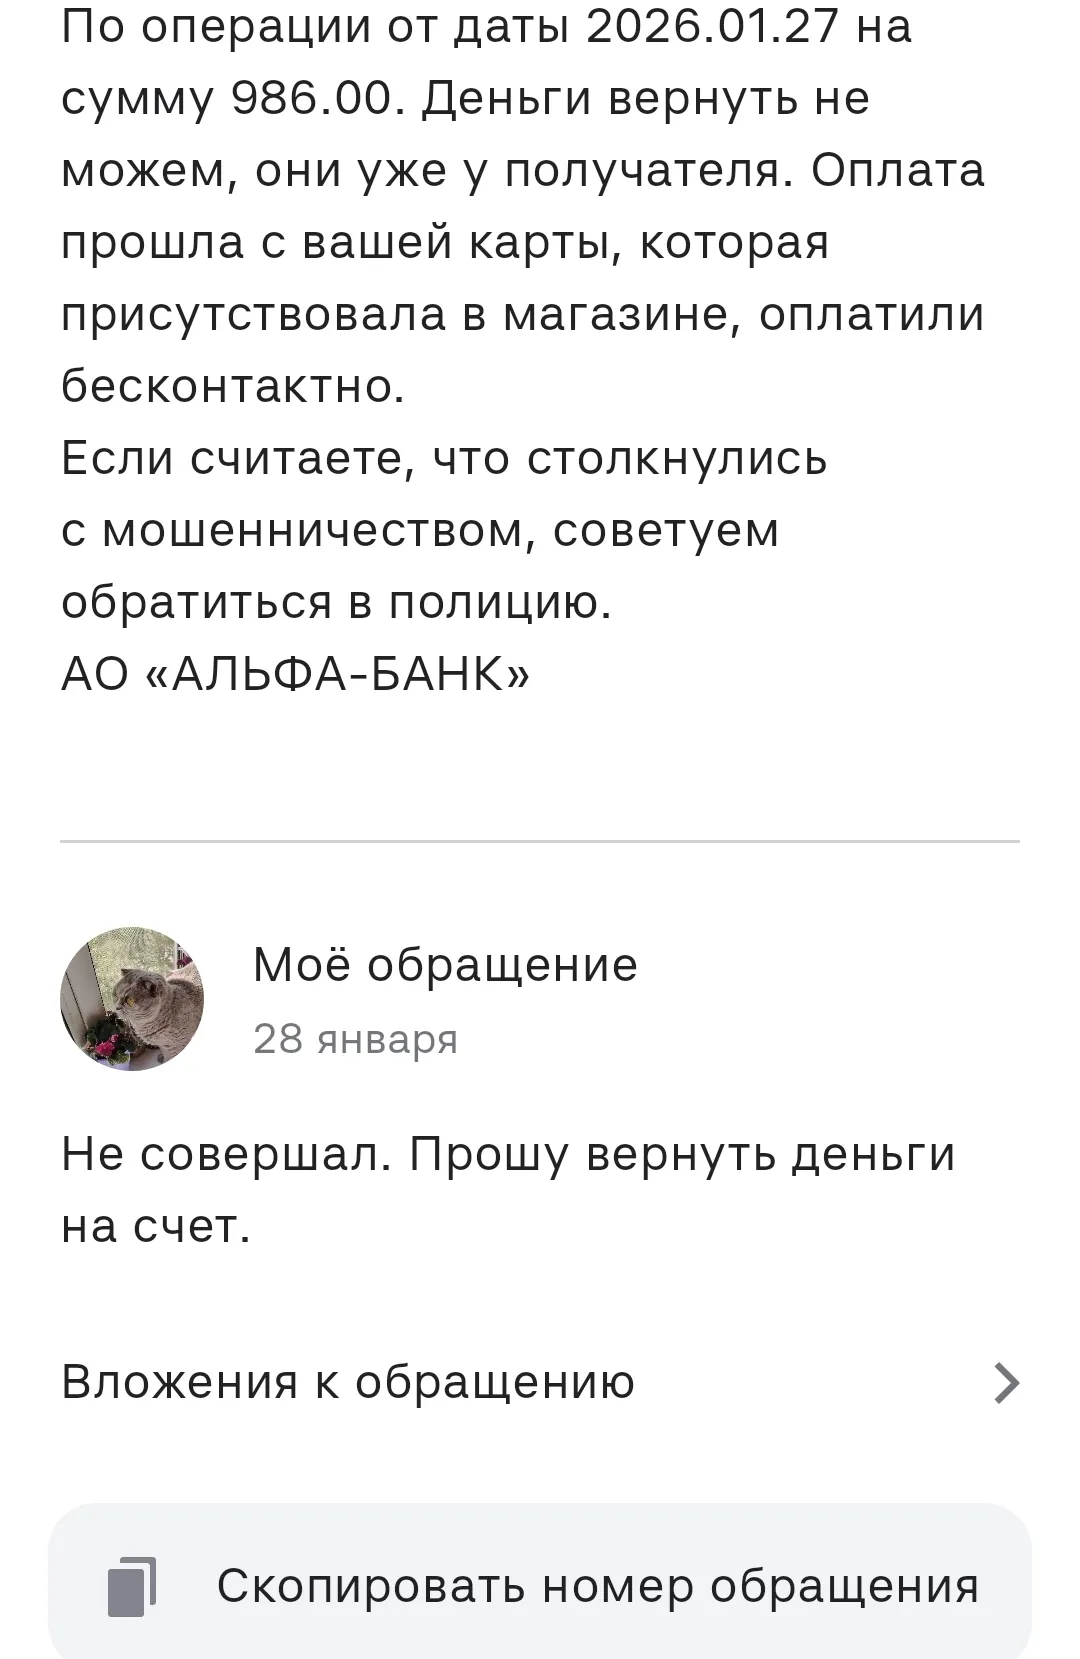
Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.
Летом 2025 года я оформила и получила кредитную карту Т-Банка с одобренным лимитом 120 000 руб. Карту доставил курьер, который очень кстати оказался словоохотливым. В ходе встречи он поведал мне, что кредитные деньги можно перевести на вклад или накопительный счет на 1 месяц и немного заработать (но предварительно деньги без комиссии и процентов можно вывести на дебетовую карту Т-Банка). Спасибо ему за наводку, если бы не этот курьер, я бы не познакомилась с Банки.ру.
"Моя история о том, как одна «ведьмочка» безрассудно решила совершить под покровом ночи «Колдовской ритуал» и открыть накопительный счет по приветственной ставке в АО «Экси Банк» по 15,5 %. Именно ночью "ведьмочку" посетила эта "гениальная идея", т.к. все «колдовские обряды и замыслы» совершаются именно ночью. А когда же еще?)))
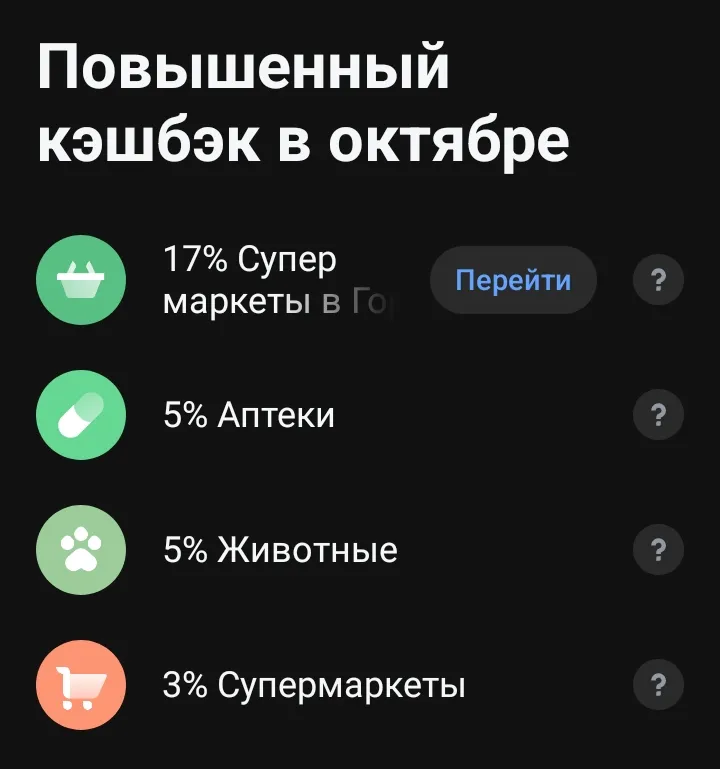
Все мы пользуемся своими банковскими картами. В конце месяца все выбираем категории по карте с получением кэшбека за конкретные товары.
Кто-нибудь подключил WB кэш к дебетовой карте WB банка? Хотелось бы узнать о возможности перевода кредитных денег без комиссии. Обратилась в чат за консультацией и получила такой ответ
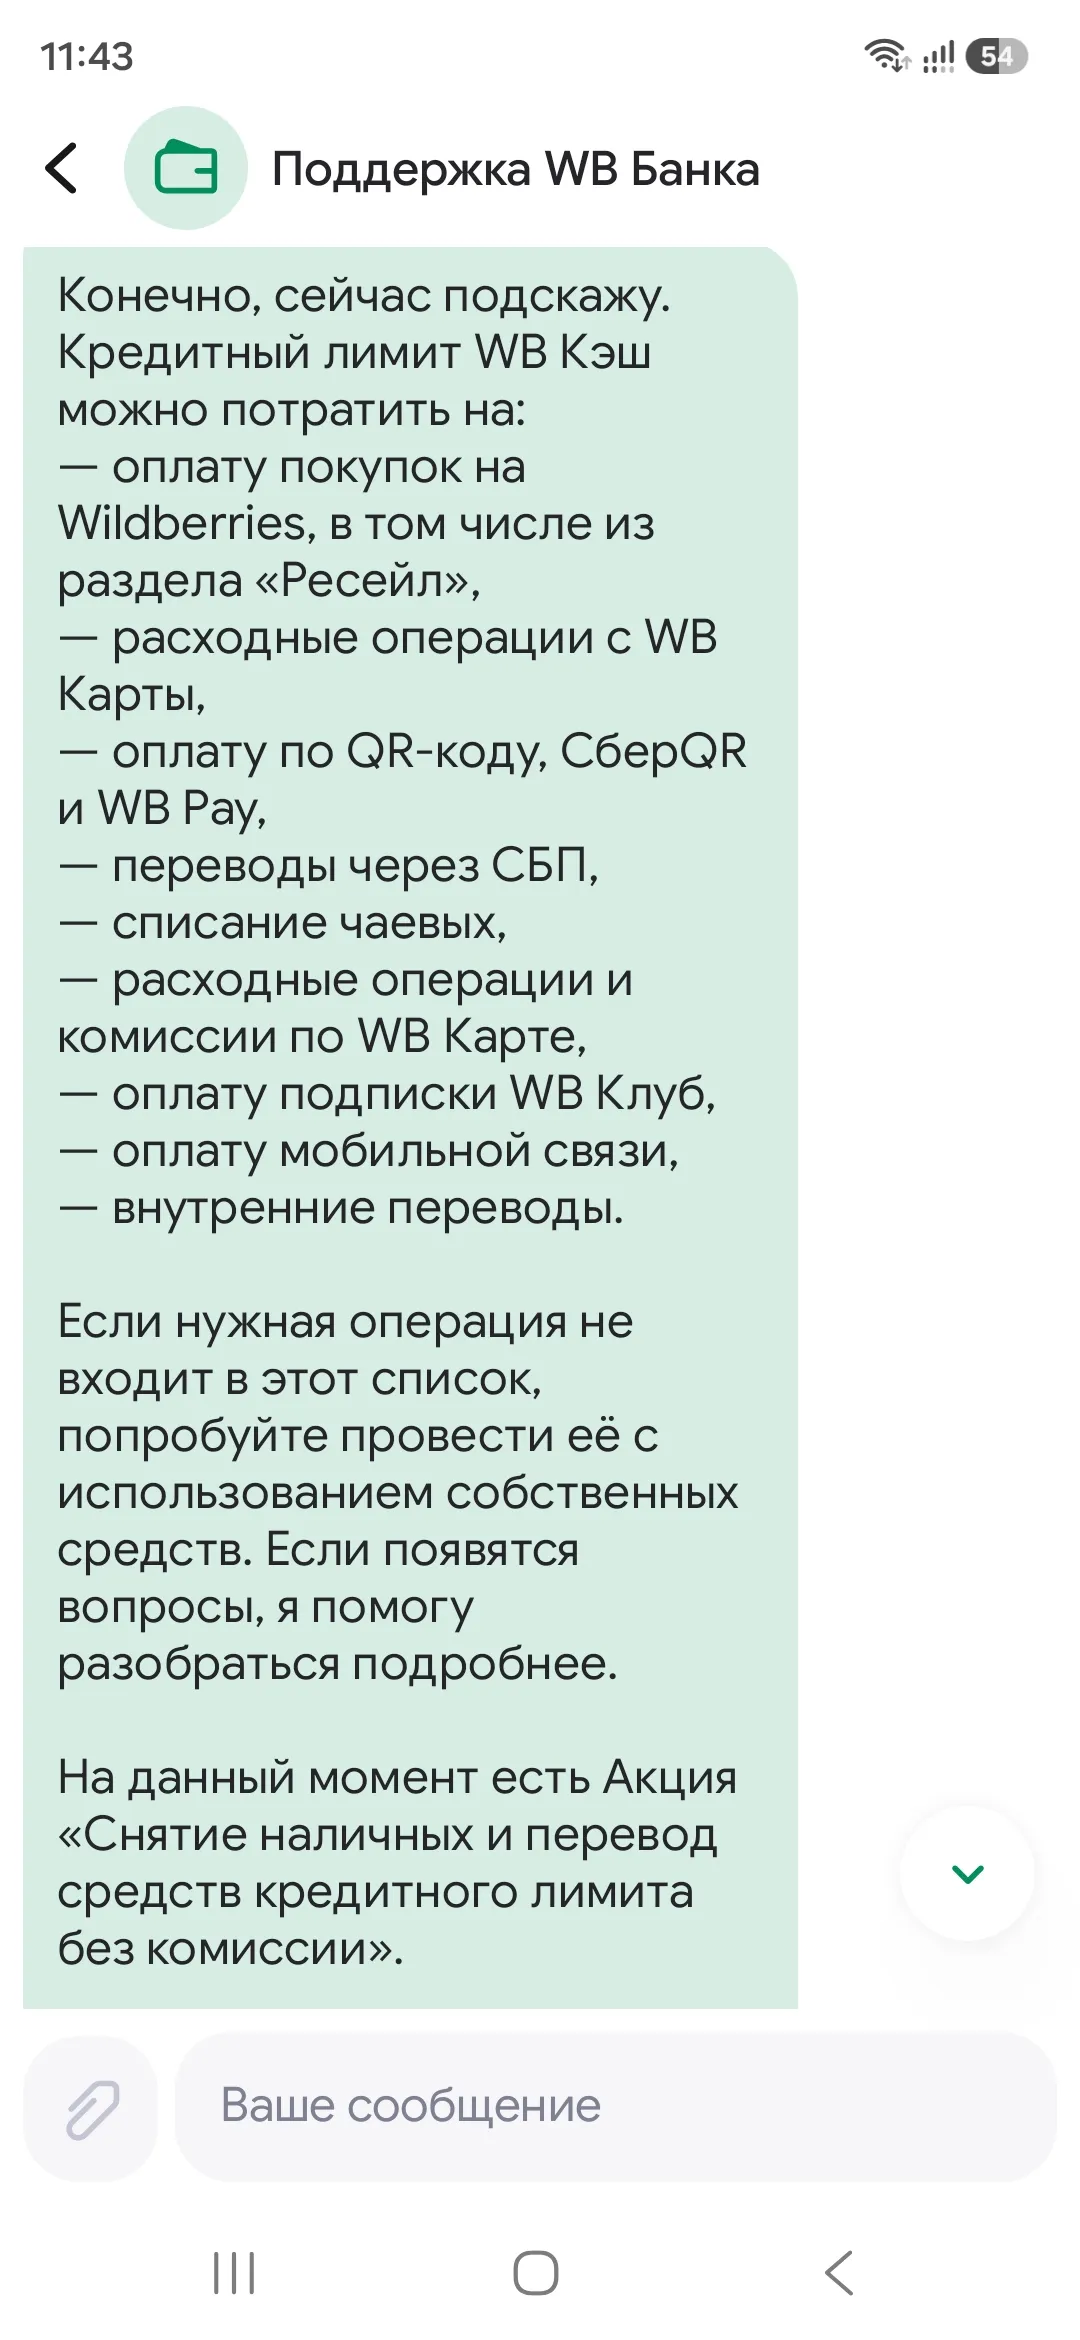
Что-то в этом году явно у меня с ВТБ диалог не складывается. Сначала банк, несмотря на действующий договор страхования, повысил ставку на 1 процент, несколько месяцев подряд взимал больше, увидела - написала, пересчитали. Ладно, думаю, тех сбой, бывает, обойдусь без жалобы, хотя, конечно, так себе история - ни уведомления, что ставка изменилась, ни тебе извинительных бонусов за то, что так жестко накосячили. А спустя месяц, как обнаружила незаконное увеличение процентной ставки, ждал новый...
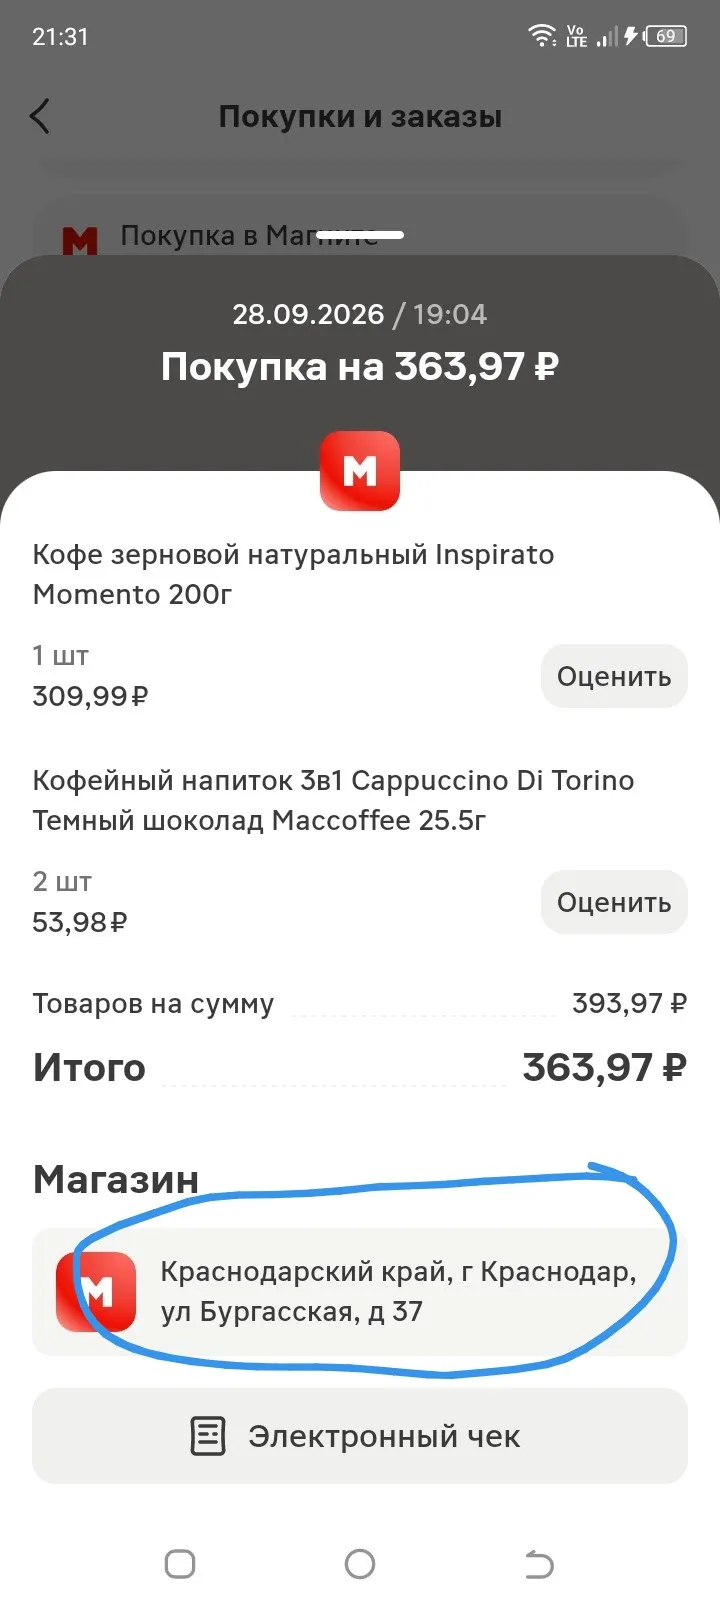
Карту "Магнит Пэй" я оформила в середине июня, соблазнившись приветственным бонусом в 500 баллов и возможностью получать повышенный кэшбэк за покупки в сети "Магнит". Помню, как в банке ВТБ мне объяснили, что к карте "Магнит Пэй" автоматически привязывается скидочная карта "Магнита" и её больше не нужно показывать на кассе.

Разве, что кот!!!! 😂👍
Таинственный незнакомец, который перемещался по городам, скупая всякую мелочевку! 😁
Ну все ваш пост сделал мой день... смешным👏🤭
Банк Дом РФ изменил условия тарифа по вкладу,, Активный процент,, с 9.10: снизив базовую % ставку и повысив % за траты. Максимальная ставка может достичь 14,5%.
Однажды я увидела рекламу телефона за 60 000 ₽. Магазин предлагал оформить рассрочку всего на 12 месяцев. Получалось по 5 000 ₽ в месяц — звучало вполне доступно!
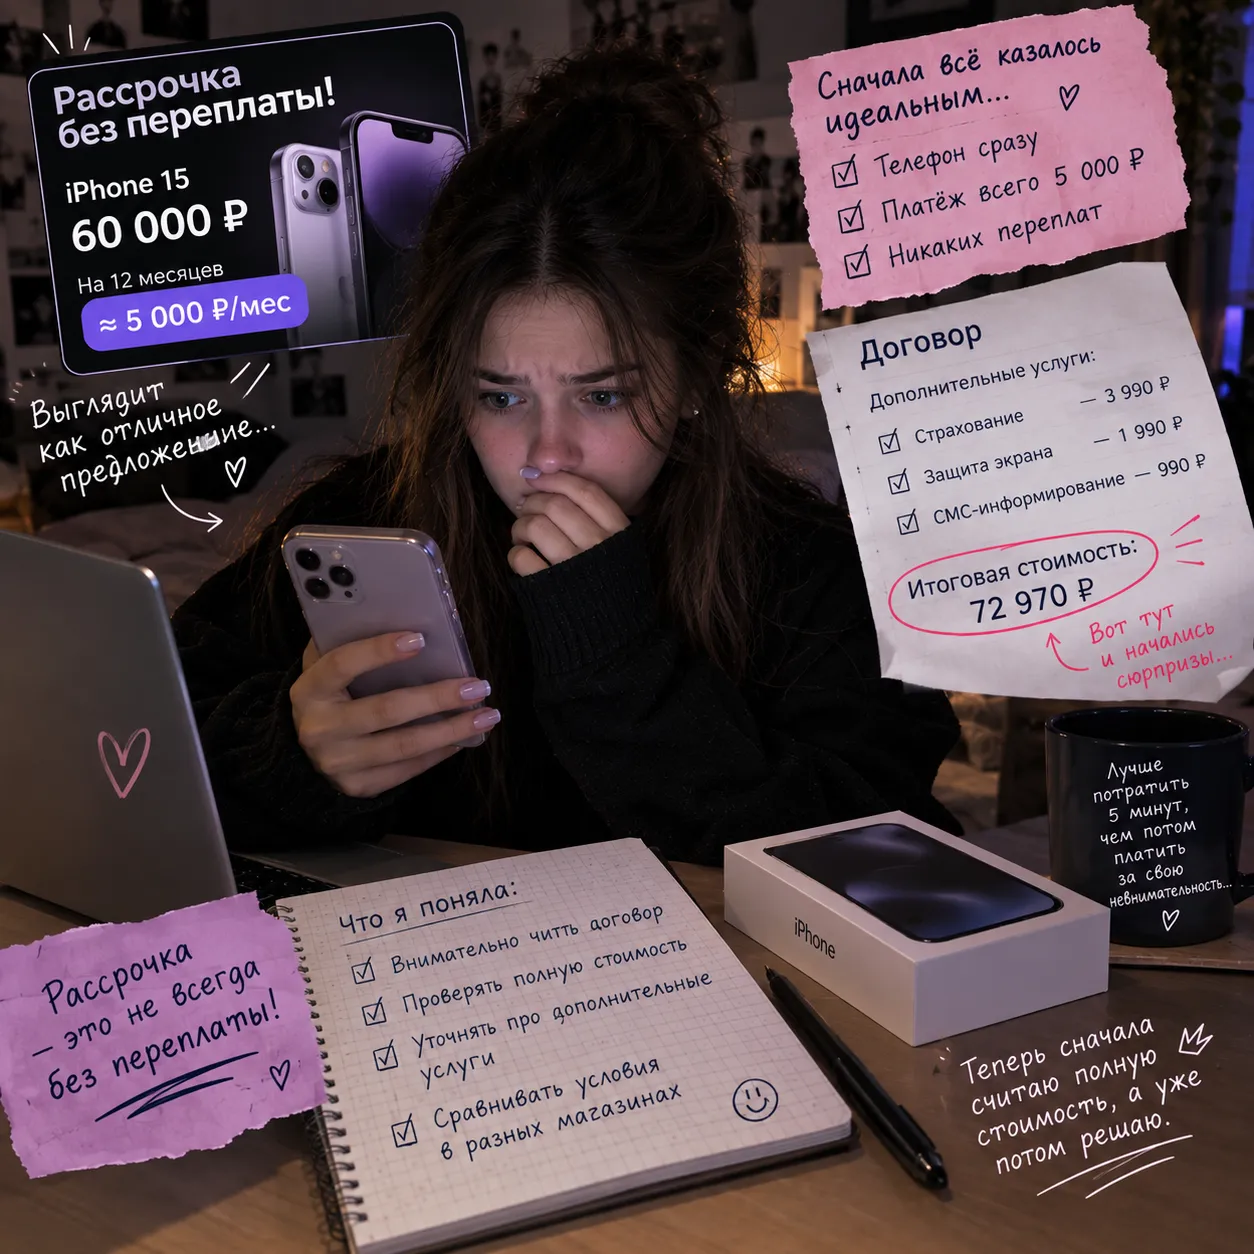
💸 Как не попасть в долговую ловушку: разбираем кредитные продукты без паники
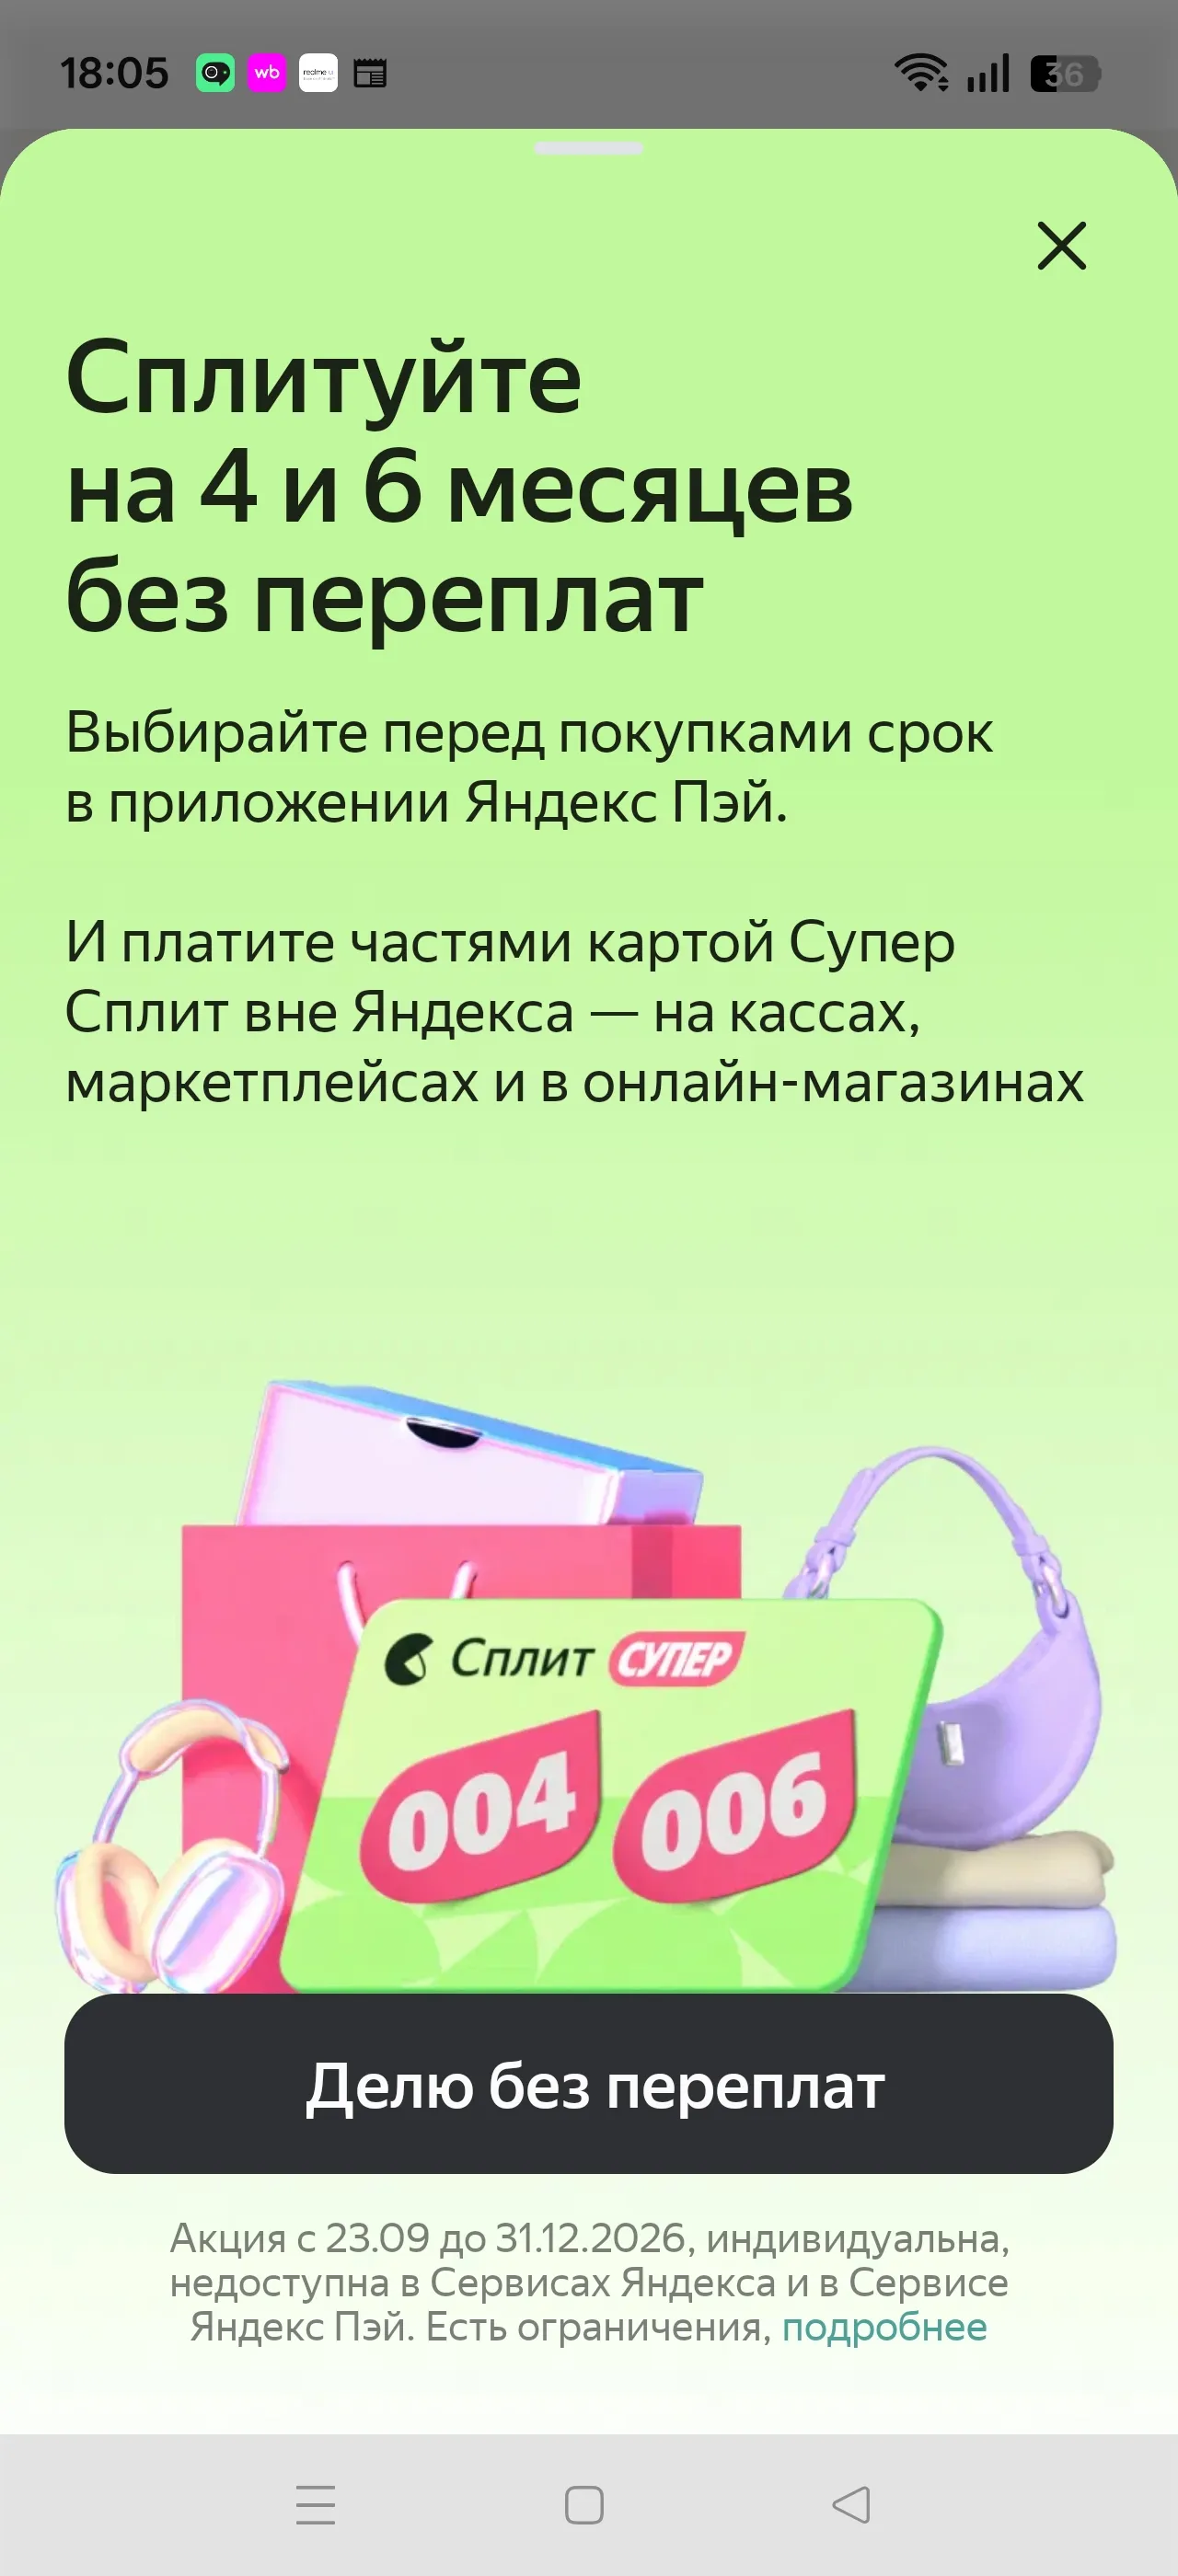
Добрый день, дорогие читатели. Этот пост особенно актуален для тех, кто часто делает покупки на Яндекс -маркете. Уверена, Вы видели кнопочку покупка в "Сплит". Прежде чем ее нажать , прочтите этот пост до конца, это поможет Вам сохранить Ваши средства 🌿 😇
В банке Локо изменения по НС ( НС на минимальный% и Накопительный Счёт , а НС на ежедневный% без изменений) т , в части % ставок с 9.10 и с 11.09. ( снижение) Изменения зависят от дат открытия НС. Отслнживайте изменения у себя, кто пользуется этим банком.
Сегодня в сети увидел много сообщений от клиентов-держателей «Кредитной СберКарты» с грейс-периодом 120 дней. Все массово получают уведомления: банк собирается снизить кредитный лимит.
БСПБ предлагает к выпуску кредитную карту «Ясчитаю» для держателей в возрасте от 21 года.