


Погода и кошелек: как изменение климата начинает управлять нашими финансами
Когда мы планируем свой личный бюджет на годы вперед, мы обычно учитываем стандартные экономические факторы. Мы смотрим на уровень инфляции, изучаем ставки по банковским вкладам, следим за курсами валют и переменами на рынке труда. При этом мы совершенно упускаем из виду один из самых мощных факторов, который уже сегодня начинает перекраивать мировую финансовую систему. Этим фактором является погода. Смещение климатических зон и новые температурные рекорды постепенно превращаются из экологической проблемы в чисто экономическую.
Почему привычная недвижимость начинает терять свою ценность
Покупка квартиры или дома всегда считалась одним из самых надежных способов сохранить и приумножить свой капитал. Люди верили, что качественное жилье в хорошем месте будет только дорожать со временем. Однако климатические изменения заставляют инвесторов полностью пересматривать свои стратегии. Районы, которые еще десять лет назад казались райскими уголками и идеальными местами для жизни, сегодня сталкиваются с серьезными проблемами. Из-за изменения погодных условий покупка недвижимости во многих популярных регионах становится слишком рискованным вложением денег. Частые летние засухи, аномальная жара или внезапные паводки делают проживание в таких местах некомфортным и опасным. В результате стоимость жилья в зонах повышенного климатического риска начинает медленно, но уверенно снижаться. Умные инвесторы уже сейчас переводят свои капиталы в северные регионы со стабильной погодой и большими запасами пресной воды. Именно там недвижимость начнет стремительно расти в цене в ближайшие десятилетия.
Новые правила страхования и скрытые расходы бюджета
Второй важный аспект касается стоимости обслуживания нашего имущества. Изменение климата напрямую влияет на бизнес страховых компаний. Чем чаще происходят природные аномалии, тем больше выплат приходится делать страховщикам. Чтобы выжить и сохранить прибыль, финансовые организации вынуждены менять правила игры для обычных граждан.В ближайшие годы стоимость страхования автомобилей, загородных домов и даже обычных городских квартир вырастет в несколько раз. Страховые компании внедряют новые сложные системы оценки рисков, которые учитывают даже вероятность лесных пожаров или сильного града в вашей области. В некоторых регионах застраховать имущество станет настолько дорого, что людям придется полностью оплачивать возможный ущерб из своего кармана. Это создаст огромную скрытую нагрузку на личный бюджет, к которой большинство граждан сейчас совершенно не готовы.
Как климатические факторы меняют рынок банковских вкладов и инвестиций
Даже если у вас нет загородного дома, погодные изменения все равно коснутся ваших денег через банковскую систему. Современные банки вкладывают средства вкладчиков в развитие различных секторов экономики, например, в сельское хозяйство, энергетику или туризм. Все эти отрасли сильнее всего зависят от капризов природы.Банки начинают предлагать более выгодные условия по тем вкладам и инвестиционным продуктам, которые связаны с зелеными технологиями. Финансовые институты стремятся вкладывать деньги в строительство ветряных станций, создание систем очистки воды и производство независимых источников энергии. Такие компании считаются более устойчивыми к погодным кризисам. Если вы хотите защитить свои долгосрочные накопления от обесценивания, вам придется научиться разбираться в экологической стабильности тех предприятий, куда вы вкладываете свои рубли.
Финансовая грамотность в современном мире требует от человека умения смотреть на шаг вперед и замечать глобальные природные процессы. Погода перестала быть просто темой для разговора при встрече, она стала полноценным экономическим инструментом. Тот человек, который научится учитывать погодные риски при покупке жилья, выборе страховки или открытии долгосрочного вклада, сможет не только сохранить свои деньги, но и преумножить их в новых реалиях.

Многие жители нашей необъятной страны проходили такой опыт как сдача и аренда (съём) жилья. Я сам прошёл этот путь, сменил четырёх хозяев в арендованных квартирах. Общий "стаж" проживания на съёмной площади у меня составил около шести лет. Судьба была благосклонна - все хозяева были достаточно адекватные люди. Да и я не давал повода на какие-либо эксцессы. Вовремя вносил плату, поддерживал порядок и сохранность бытовых приборов. Делал мелкий ремонт по мере необходимости.
В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.
Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.
Сегодня - ничего не подозревая, решила покрутить барабан кэшбека на покупки в Рив Гош в приложении Альфа-Банка.
Пока во многих регионах России глубокая ночь, у нас уже утро и происходит мистика.
Как вы экономите деньги и при этом не отказываете себе во всём? 💸
Пиво и вино в России резко подорожают из-за повышения акцизов. В 2027 году ставки планируют увеличить примерно на 6% для пива и на 6,8% для вина. Акциз на крепкое пиво может вырасти с 33 до 35 рублей за литр, на обычное вино — со 148 до 158 рублей, а на игристое — до 170 рублей. В 2028–2029 годах ставки продолжат повышать.
В начале 2025 года я положила 700 тысяч рублей на накопительный счёт под 20% годовых. Долго выбирала банк, пересчитывала будущий доход. Выходило около 11–12 тысяч рублей в месяц. Для меня, пенсионерки, это серьёзные деньги. Я уже представляла, на что их потрачу.
В классических учебниках по экономике нас учат, что в периоды нестабильности люди должны экономить. Логика простая: если вокруг все меняется, нужно отложить деньги на черный день, сократить расходы и пересесть на режим жесткой экономии. Однако реальная жизнь часто показывает совершенно противоположную картину. В моменты кризисов или резких перемен многие начинают тратить гораздо больше обычного. Люди покупают дорогие вещи, технику, ходят в рестораны и спускают накопления. Психологи и...
Добрый вечер. Пошла я вечерком 7.10.26 закинуть денег на красный банк. Внесла в банкомат 200 т. Р. Банкомат посчитал и перезагрузился. На этом все. Я в панике пишу в поддержку так как деньги нужны срочно на карте. Во первых для погашения их же кредита. Во вторых оплатить покупку.
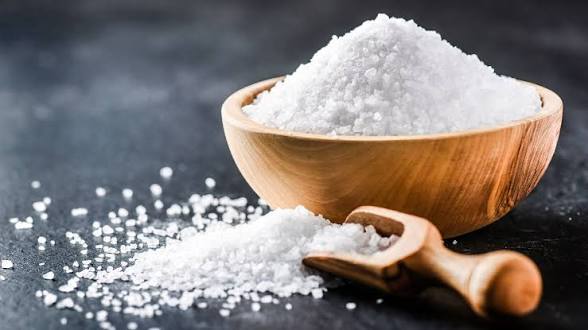
Когда мы рассуждаем о деньгах, перед глазами сразу возникают бумажные купюры, металлические монеты или цифры на экране смартфона. Нам кажется, что финансовая система всегда была связана исключительно с металлами и ценными бумагами. Однако в истории человечества был долгий период, когда благосостояние целых государств измерялось не золотом, а обычными продуктами с нашей кухни.Главным финансовым инструментом древнего мира на протяжении веков оставалась пищевая соль. Понимание того, как этот...
Ну вообщем сегодня были ИТОГИ очередного зловещего розыгрыша озон🧟♂️ и конечно уже по традиции я выигрываю та дам🥁 🥁 🥁 кучу прекучу этих 🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕🥕
Какую сумму вы считаете нормальной для жизни в России в 2026 году? 💸
Моя хорошая знакомая, которую я считаю вдумчивым, внимательным человеком и специалистом. Хороший бухгалтер, как говорили про неё.
Все, кто меня читает, знают: я люблю писать отзывы на банки. Недавно в нашем сообществе узнала, что Альфа-Банк платит по 1000 рублей за отзыв. С нетерпением ждала, сколько же выплатят за оставшийся один сентябрьский.
Отличная новость, поздравляю с доходом