Ловушка длинных вкладов: почему фиксация высокой ставкой может стать убытком
Сейчас банки активно заманивают людей открывать депозиты на два-три года вперед, предлагая рекордные двухэтажные проценты. На первый взгляд, предложение выглядит максимально логичным: запереть высокую доходность на долгий срок и ни о чем не думать. Но если отбросить эмоции и включить холодный математический расчет, долгосрочный вклад в текущих реалиях может оказаться ловушкой, которая просто сожжет покупательную способность ваших денег.
Основная проблема в том, что фиксируя ставку сегодня, вы полностью лишаете свой капитал маневренности.
Если макроэкономическая ситуация изменится и инфляция продолжит расти, Центробанк будет вынужден поднимать ключевую ставку и дальше. В итоге рыночные проценты улетят вверх, а ваши деньги останутся заперты под старый процент. Досрочное снятие? Тогда вы просто потеряете все накопленные за эти годы купоны. Банки прекрасно понимают эти риски и именно поэтому так настойчиво предлагают длинные продукты, перекладывая все неопределенности рынка на плечи обычных вкладчиков.
В известной книге экономиста Ричарда Талера "Новая поведенческая экономика" этот феномен описывается как неприятие потерь. Человек так сильно боится упустить текущую выгоду, что готов добровольно связать себе руки на несколько лет вперед, игнорируя долгосрочные риски обесценивания капитала.
Что делать, если хочется и доходность получить, и защитить себя от дальнейшего роста ставок? Альтернатива есть - это флоатеры, то есть облигации с переменным купоном (например, надёжные государственные ОФЗ-ПК). Их купон законодательно привязан к ключевой ставке или индикатору RUONIA. Если ставки в экономике идут вверх, ваш доход по такой бумаге автоматически увеличивается уже на следующий день, а само тело облигации не теряет в цене.
Длинный вклад хорош только тогда, когда экономика гарантированно идёт на спад и ставки падают. В условиях же высокой турбулентности гибкость капитала стоит гораздо дороже, чем фиксированный процент на бумаге.

Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.
Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.
Летом 2025 года я оформила и получила кредитную карту Т-Банка с одобренным лимитом 120 000 руб. Карту доставил курьер, который очень кстати оказался словоохотливым. В ходе встречи он поведал мне, что кредитные деньги можно перевести на вклад или накопительный счет на 1 месяц и немного заработать (но предварительно деньги без комиссии и процентов можно вывести на дебетовую карту Т-Банка). Спасибо ему за наводку, если бы не этот курьер, я бы не познакомилась с Банки.ру.
"Моя история о том, как одна «ведьмочка» безрассудно решила совершить под покровом ночи «Колдовской ритуал» и открыть накопительный счет по приветственной ставке в АО «Экси Банк» по 15,5 %. Именно ночью "ведьмочку" посетила эта "гениальная идея", т.к. все «колдовские обряды и замыслы» совершаются именно ночью. А когда же еще?)))
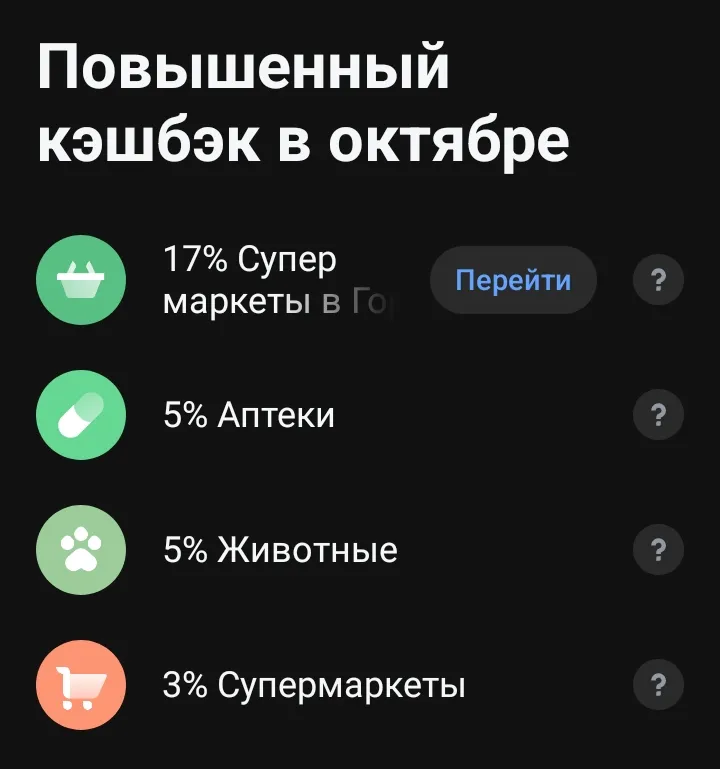
Все мы пользуемся своими банковскими картами. В конце месяца все выбираем категории по карте с получением кэшбека за конкретные товары.
5 ошибок при попытке снять банковские ограничения
Как составить обращение в банк, если операции по счёту ограничены
В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.
Я гражданин РФ. В настоящее время проживаю за пределами Российской Федерации. В России у меня остались счета в двух крупнейших кредитных организациях — ВТБ и Сбербанке. Оба банка фактически заблокировали мне доступ к моим же деньгам. Государству в этих банках (по открытым данным) принадлежит контрольный пакет акций, но это корпоративные структуры. Однако, именно наличие государственного участия накладывает на них особую ответственность. Они обязаны соблюдать не только внутренние регламенты, но...
Финансовая грамотность — это умение правильно управлять своими финансами, планировать бюджет и принимать обоснованные финансовые решения. В современном мире это навык, который становится всё более важным, ведь он помогает избежать финансовых проблем и достичь финансовой независимости.📊 Почему это важно?
Раньше я думала зачем мне несколько карт? Это же неудобно. Одна карта, один банк – и все. Так много лет я была с одним зеленым банком, и меня все устраивало! 😁
Хлынов и изменил % ставки по вкладам. Есть и снижение и повышение % по линейке и срокам.
Альфа-Банк изменил условия привлечения денежных средств по НС на минимальный остаток, с приветственной ставкой - 14% , в части продления приветсвенного по сроку с 2х месяцев , до 3х. Это доступно для НС открытых с 1.10 по 30.10 включительно.
Почему карманные деньги детям на самом деле берегут бюджет родителей? (И не в долгосрочной перспективе, а в текущем моменте). Если вы еще не ввели карманные деньги ребенку, то прочитайте пост и подумайте.
Когда речь заходит об инвестициях в недвижимость, многие в первую очередь думают о покупке квартиры, коммерческого помещения или загородного дома. Однако есть и другой вариант вложения денег — машино-место в подземном паркинге или на охраняемой парковке.