Что будет, если не платить кредит?
В первую очередь появится просрочка, ухудшится кредитная история, а на сумму задолженности могут начисляться предусмотренные договором и законом проценты и неустойка.
Если долго не платить кредит, банк может перейти к взысканию задолженности, обратиться в суд, а после получения исполнительного документа взысканием могут заняться судебные приставы.
Последствия зависят от того, сколько длится просрочка, какой это кредит и что предусмотрено договором.
Разберём по порядку, что будет, если не платить кредит.
Что будет, если не платить кредит один день?
Даже один день просрочки считается нарушением срока платежа.
Информация о просрочке может быть передана в бюро кредитных историй. Одна небольшая просрочка не означает, что человек больше никогда не получит кредит, но она может негативно повлиять на кредитную историю и оценку заёмщика банками.
Кроме того, в зависимости от условий договора и требований закона может возникнуть обязанность уплатить неустойку.
Что будет при просрочке кредита до 30 дней?
Если не платить кредит несколько дней или несколько недель, задолженность продолжает существовать, а кредитор может направлять уведомления и требовать погасить просроченный платёж.
Чем дольше сохраняется просрочка, тем сильнее она может повлиять на кредитную историю.На этом этапе лучше не игнорировать банк.
Если временные финансовые трудности действительно мешают внести платёж, можно обратиться к кредитору и узнать о доступных вариантах урегулирования задолженности.
Что будет, если не платить кредит 30–90 дней?
Просрочка от одного до трёх месяцев — уже серьёзная ситуация.
Банк может активнее заниматься взысканием задолженности: направлять требования, звонить заёмщику и предлагать погасить долг.Продолжительная просрочка также негативно отражается на кредитной истории и может существенно осложнить получение новых кредитов в будущем.
Важно понимать: нет универсального правила, согласно которому именно на 30-й или 90-й день банк автоматически получает право забрать всё имущество или потребовать весь кредит целиком. Возможность досрочного взыскания зависит от условий конкретного договора и требований законодательства.
Что будет, если не платить кредит больше 90 дней?
Если просрочка становится длительной, вероятность перехода к судебному взысканию возрастает.
Банк или другой кредитор при наличии соответствующих оснований может обратиться в суд за взысканием задолженности.
Если задолженность будет взыскана в судебном порядке и появится исполнительный документ, дальнейшим взысканием в предусмотренных законом случаях могут заниматься судебные приставы.
Могут ли забрать деньги с карты за долги по кредиту?
После возбуждения исполнительного производства взыскание может обращаться на денежные средства должника в порядке, установленном законом.
Приставы могут применять предусмотренные законом меры взыскания, в том числе обращать взыскание на деньги на банковских счетах и удерживать часть доходов.
Поэтому ситуация «не плачу кредит» в долгосрочной перспективе может привести не только к плохой кредитной истории, но и к реальному взысканию задолженности.
Могут ли забрать имущество, если не платить кредит?
В определённых случаях взыскание может быть обращено на имущество должника.
Однако это не означает, что из-за любой просрочки банк сразу заберёт квартиру, автомобиль или другое имущество.Особенно важно, является ли имущество предметом залога.
Например, при ипотеке квартира может находиться в залоге у банка, а при автокредите залогом может быть автомобиль.
Если заёмщик существенно нарушает условия договора и имеются предусмотренные законом основания, возможно обращение взыскания на заложенное имущество.
Что будет с кредитной историей, если не платить кредит?
Просрочки отражаются в кредитной истории и могут повлиять на решения банков в дальнейшем.
Условно последствия можно представить так:небольшая просрочка → негативная отметка в кредитной истории → длительная просрочка → взыскание задолженности → возможный суд и исполнительное производство.
При этом кредитная история оценивается не только по одному показателю. Банки учитывают совокупность сведений о заёмщике.
Что делать, если нечем платить кредит?
Главное — не делать вид, что проблемы нет.
Если вы понимаете, что не сможете внести очередной платёж, стоит как можно раньше связаться с банком и выяснить возможные варианты решения проблемы.
В зависимости от обстоятельств можно рассматривать:* изменение графика платежей;* кредитные каникулы, если имеются предусмотренные законом основания;* реструктуризацию задолженности;* рефинансирование, если оно доступно и действительно уменьшает финансовую нагрузку;* добровольное погашение просрочки;* при тяжёлой долговой ситуации — процедуру банкротства гражданина.
Конкретный вариант зависит от причины возникновения долга, размера задолженности, дохода и условий кредитного договора.
Можно ли не платить кредит вообще?
Игнорировать задолженность рискованно. Если кредит не платить длительное время, долг может перейти на стадию взыскания, а затем — при наличии оснований — в суд и исполнительное производство.
Через сколько дней просрочки банк подаёт в суд?
Универсального срока нет. Банк не обязан подавать иск строго через 30, 60 или 90 дней. Сроки и порядок взыскания зависят от конкретной ситуации, договора и законодательства.
Что будет, если не платить кредит 3 месяца?
Трёхмесячная просрочка существенно ухудшает положение заёмщика. Может увеличиваться задолженность, ухудшаться кредитная история, а банк может перейти к более активному взысканию и при наличии оснований обратиться в суд.
Что будет, если не платить кредит 1 год?
Год без платежей — уже длительная просрочка. В зависимости от ситуации задолженность может находиться на стадии взыскания, быть передана для дальнейшего взыскания или уже взыскиваться через суд и исполнительное производство.
Могут ли посадить в тюрьму за неуплату кредита?
Сам по себе факт того, что человек не смог вернуть обычный банковский кредит, не означает автоматической уголовной ответственности. Однако при наличии признаков самостоятельного правонарушения или преступления ситуация может оцениваться иначе.
Многие жители нашей необъятной страны проходили такой опыт как сдача и аренда (съём) жилья. Я сам прошёл этот путь, сменил четырёх хозяев в арендованных квартирах. Общий "стаж" проживания на съёмной площади у меня составил около шести лет. Судьба была благосклонна - все хозяева были достаточно адекватные люди. Да и я не давал повода на какие-либо эксцессы. Вовремя вносил плату, поддерживал порядок и сохранность бытовых приборов. Делал мелкий ремонт по мере необходимости.
В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.
Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.
Сегодня - ничего не подозревая, решила покрутить барабан кэшбека на покупки в Рив Гош в приложении Альфа-Банка.
Пока во многих регионах России глубокая ночь, у нас уже утро и происходит мистика.
Деньги вроде есть, а куда они уходят — непонятно. Знакомо?
В последнее время всё чаще думаю о том, что финансовая грамотность — это не обязательно про инвестиции, акции и большие зарплаты. Иногда она начинается с самых обычных вещей.
Например, с вопроса: а действительно ли мне нужна эта покупка? Или я просто устал, увидел что-то интересное и решил себя порадовать?
Раньше я бы не придал особого значения небольшим тратам. Кофе, перекус, какая-нибудь мелочь по дороге домой. По отдельности суммы...
Мне 35 лет, работаю менеджером в страховой компании, одна воспитываю двоих сыновей. Постоянно видела по телевизору и в интернете сюжеты, как мошенники людей обманывают. Тогда еще думала: «Как эти дурачки верят?» А потом сама попалась.
Представьте ситуацию: вы заходите в магазин за одной вещью за 2 000 ₽. Но видите привлекательную акцию: «Вторая покупка со скидкой 50%». В итоге берёте ещё одну вещь за 2 000 ₽.
Бывало ли у вас такое: в начале месяца кажется, что денег достаточно, а ближе к концу непонятно, куда ушла значительная часть суммы?
Часто мы даже не замечаем, как мелкие траты съедают бюджет. Вот три привычки, которые я внедрил за последний месяц, и они реально работают:
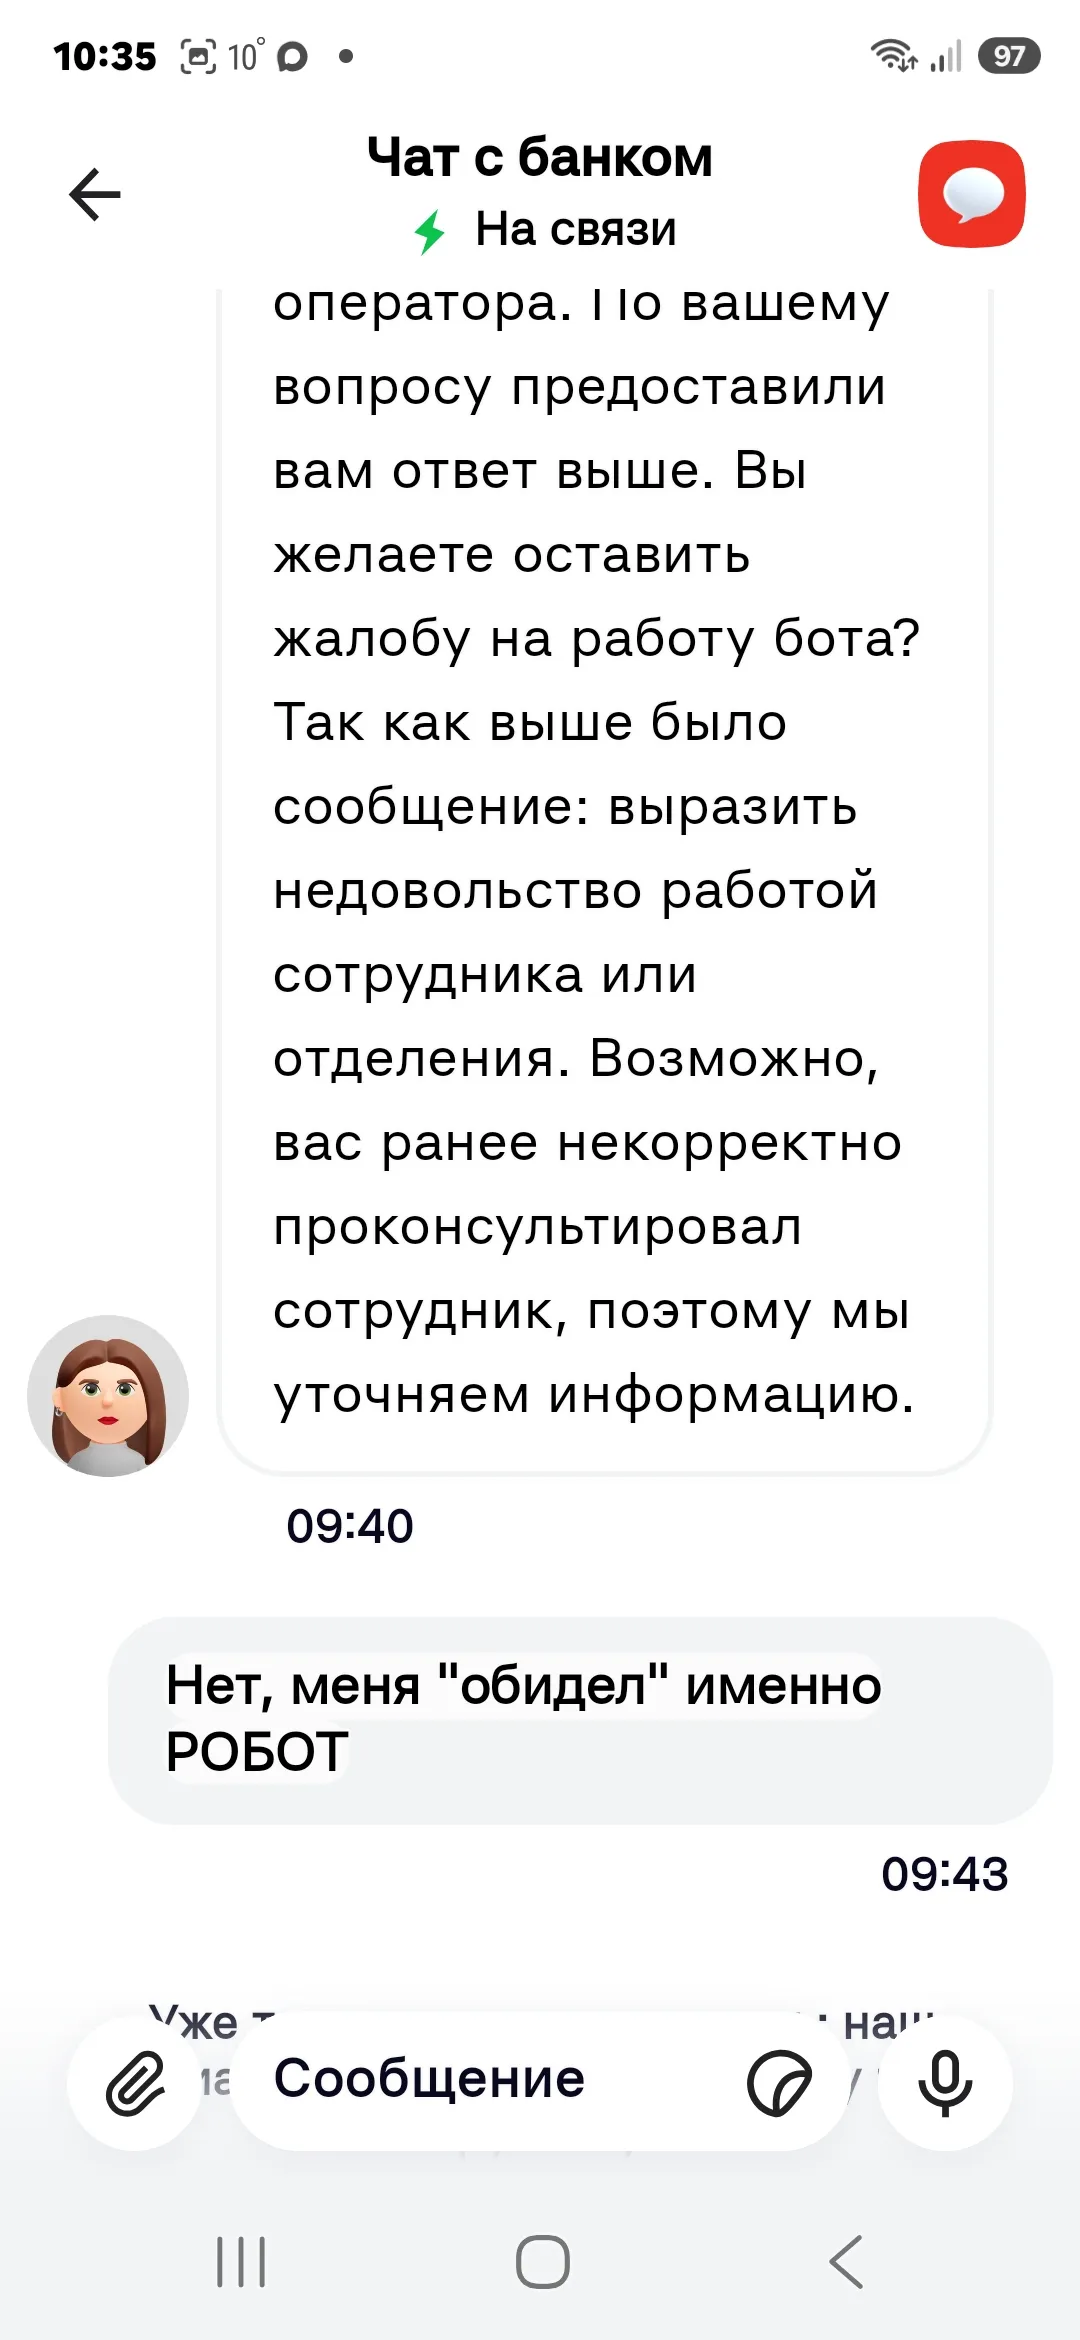
Уже в который раз в онлайн-приложениях банков мне приходится терять время из-за плохо обученных , "тупых" ботов, которые не могут ответить на четко поставленный вопрос. Да еще и не хотят звать сотрудников онлайн-чатов банка, раз за разом повторяя "переформулируйте вопрос, я многое знаю..."
Иногда я выставляю вещи на продажу. И вот отдыхаем мы с семьей на пляжу. Мне приходит сообщение с этого сайта. Что готовы оформить покупку с доставкой, смогу ли отправить яндекс доставкой. - Конечно, в чем вопрос. Оплачивайте на авито)
Здравствуйте. Со вчерашнего вечера сервисы Яндекса работают с перебоями. Вчера утром еще все было хорошо: я , как всегда, зашла в раздел акции товара за один рубль , оставалось несколько дней до заветной цели - получения товара за один рубль за заход в раздел ежедневно на протяжении 21 дня 🎯
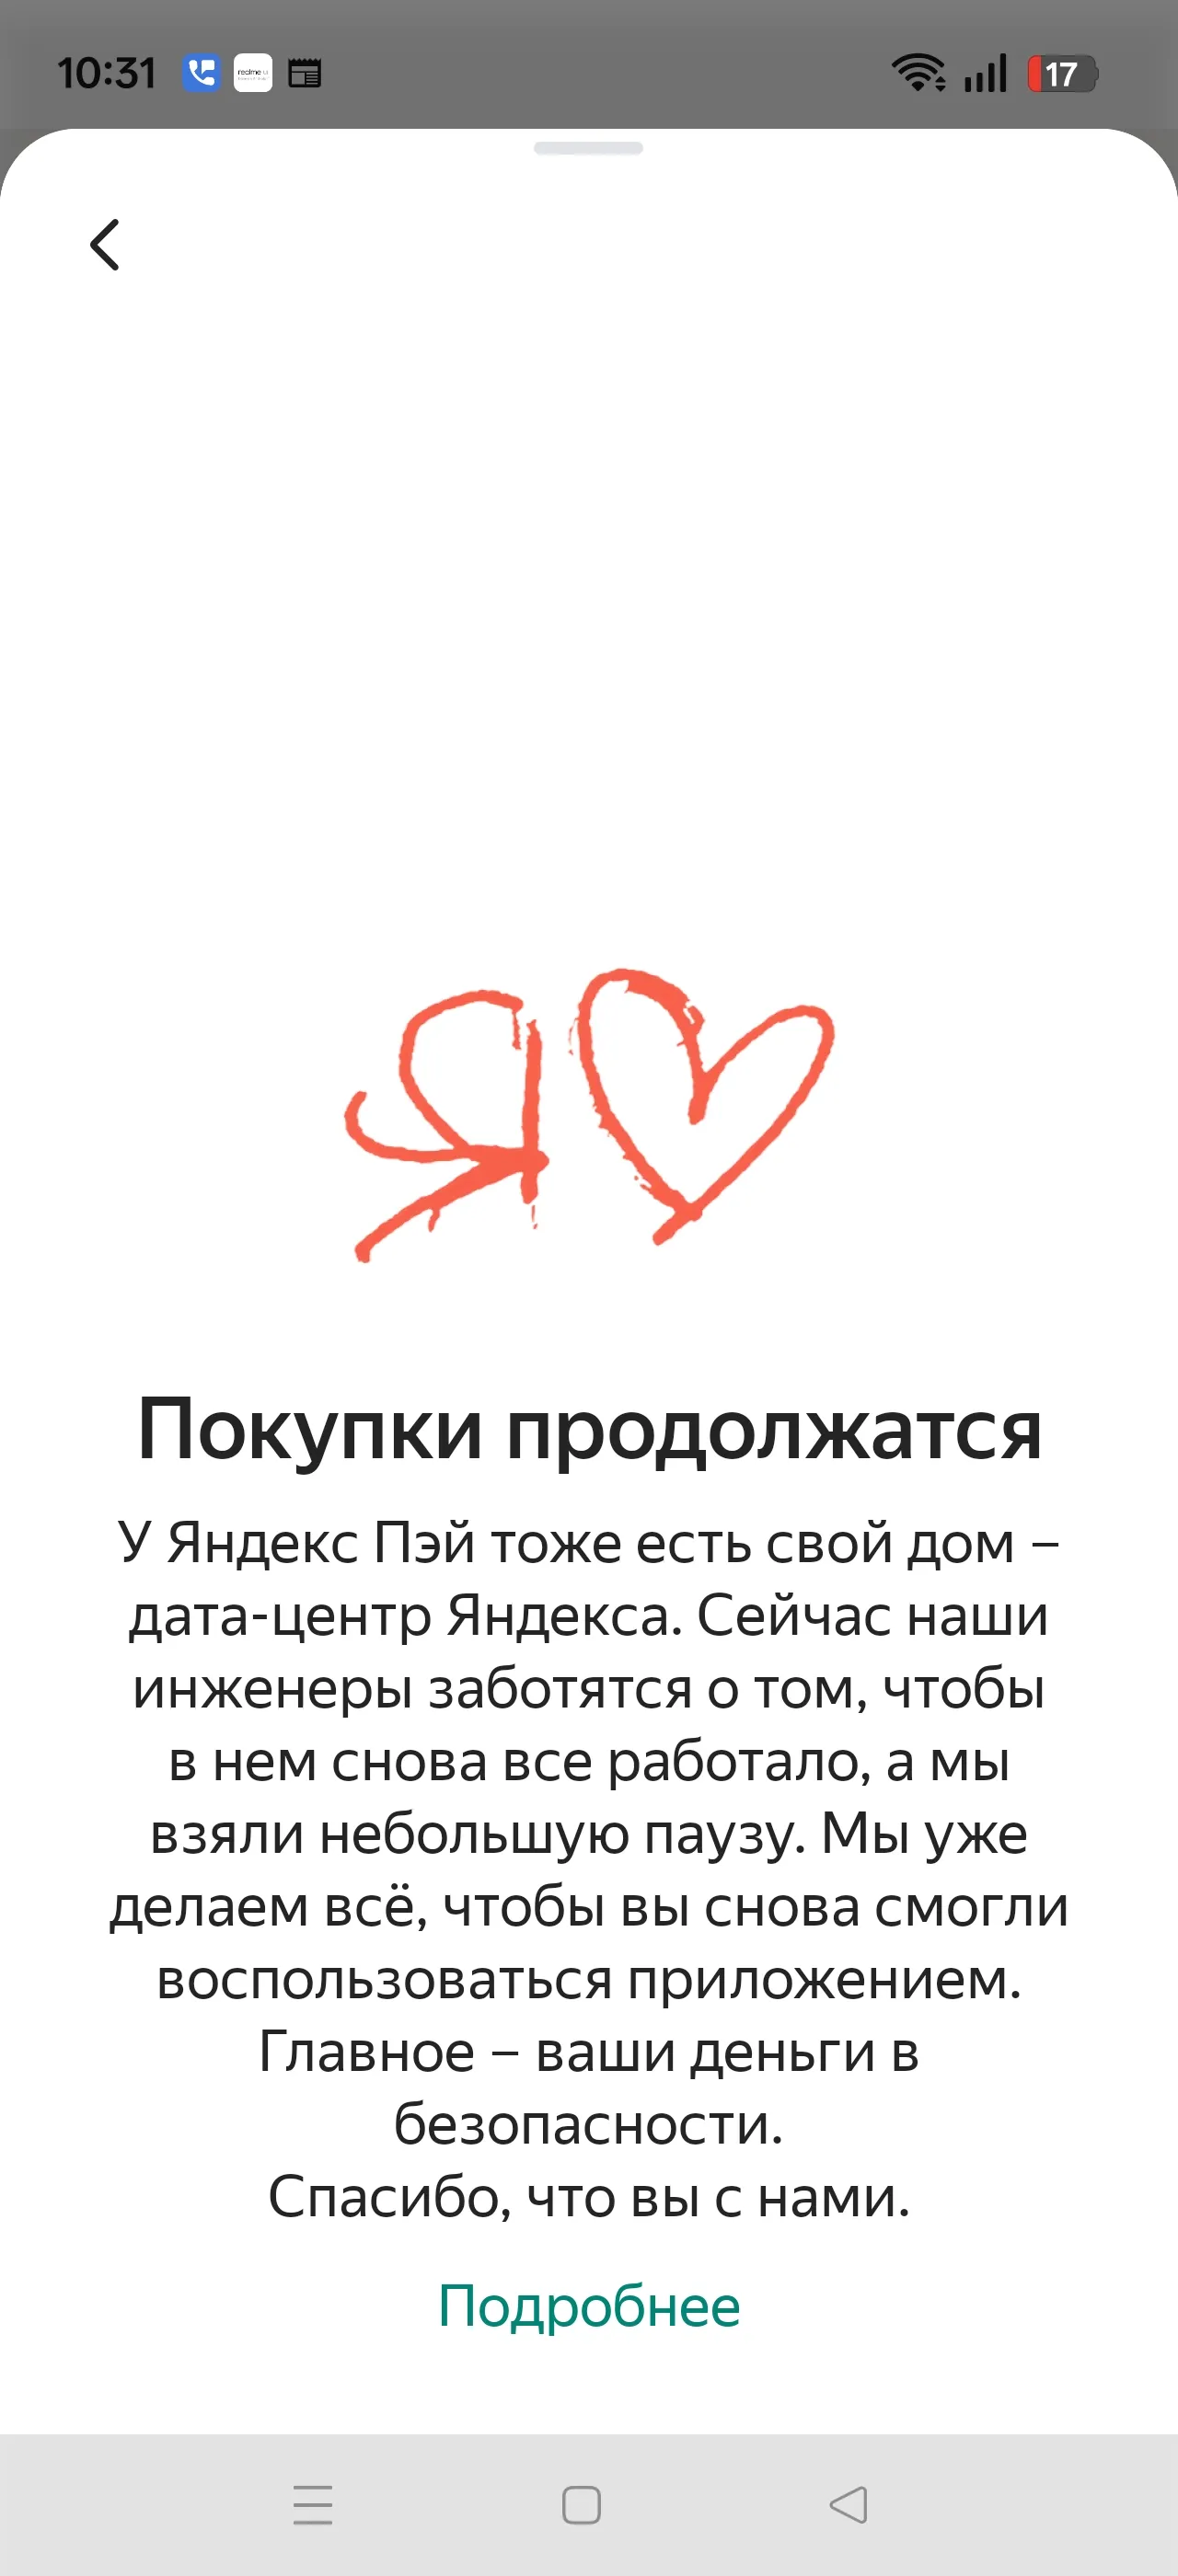
У меня все сервисы Яндекса работают плохо, неизвестно, когда полностью починят сервера( очень жаль
Лихие 90-е , а точнее сказать, «лохие», когда наступил рай для всякого рода мошенников и «напёрсточников»даже на высшем уровне. Апофеозом служит анекдот: «Одесское кладбище. В самом центре за очень красивой оградой стоят три мраморных памятника. На одном написано – «Здесь покоится самый известный наперсточник Аркаша с Молдаванки». На другом – «Или здесь», на третьем – «А может здесь». Эти времена теперь почти былинные, с телефонами- раскладушками с цветным дисплеем NOKIA, вспоминаются...

Всё повторилось, все уже было (украдено до нас) описано у Ильфа и Петрова ;). Эх, ничего нового не придумано
Хочу поделится с читателями Площадки, своей реальной и кошмарной историей, в части оплаты коммунальных платежей одному из поставщиков . Данная история произошла совсем недавно , прошлом месяце , поэтому , рассказываю об ужасах , по ,, горячим следам,,. Итак , в Региональный БАЗЕ данных МДР26 , я обнаружила обнаружила задолженность за потребленную мною электроэнергию в сумме нес...