


Инвестиции

Уважаемые участники «Диалога»! Индивидуальный инвестиционный счет (ИИС) остается одним из самых популярных инструментов налоговых льгот. Но выбор между типами А (вычет на взнос) и Б (вычет на доход) ставит в тупик многих начинающих инвесторов. Давайте разберем этот вопрос с практической точки зрения.
Альберт Эйнштейн называл сложный процент самым мощным явлением во Вселенной. И это не преувеличение. В отличие от простого линейного роста, сложный процент работает по принципу «деньги делают деньги, которые делают новые деньги». Это финансовая гравитация, которая незаметно притягивает к вам капитал со временем. И главный ваш союзник в этом процессе — не гениальная идея, а время.
Слушайте, была у вас такая тема: вроде зп выросла, а к концу месяца в кошельке всё тот же перекати-поле? Это не проклятие и не ретроградный Меркурий. Это классическая ловушка, которую называют «инфляцией образа жизни».

Большинство людей используют банковский счёт как цифровой кошелёк: деньги пришли, деньги ушли. Но современный банкинг — это целый арсенал скрытых возможностей, которые автоматизируют финансовую дисциплину, экономят время и даже приносят дополнительный доход. Настройка этих инструментов занимает один вечер, а эффект длится годами.
Вложения в курсы, MBA, сертификаты или изучение языка часто делаются на эмоциях: «это модно», «все идут», «потом окупится». В результате тысячи рублей уходят впустую. Подход к образованию как к финансовому проекту с расчётом ROI (Return on Investment) помогает принимать трезвые решения и выбирать только то, что действительно даст отдачу.
Мечта о собственном жилье, новой машине или образовании за рубежом часто разбивается о суровую реальность: сумма слишком велика, а зарплата слишком мала. Мысль о долгих годах накоплений демотивирует, и цель откладывается навсегда. Ловушка в том, что люди пытаются «просто откладывать что осталось», но остаётся обычно ничего. Секрет в обратном подходе: сначала цель, потом под неё строится ваш бюджет, а не наоборот.
В декабре 2025 года несколько компаний-эмитентов с ранее высоким рейтингом столкнулись со снижением кредитных оценок. Это связано с ухудшением их финансового положения, техническими дефолтами или внешними факторами. Рассмотрим ключевые случаи.
К октябрю 2025 года число клиентов брокеров выросло до 39 млн человек. Это больше половины экономически активного населения страны. Такие данные приводит Банк России.
Вроде очень удобный инструмент, но есть ли смысл, если так снижен процент сейчас? Я думаю стоит вкладывать в облигации или золото. Что вы считаете?
И вот почему я пишу такой заголовок. В приложении Альфа банка есть раздел с предложениями, в данный раздел отправляют не только предложения по кредиту или вкладу, но и предлагают сделать первые шаги в инвестициях. Вот мой личный пример, а дальше решайте сами пробовать или нет. Скачал приложение альфаинвестиций, купил несколько разных акций на сумму около 10тыс.р. и за это мне альфаинвестиции подарили еще акции дополнительно к моим купленным. Самое интересное, что эти акции я даже могу продать...
Здравствуйте. В своих прошлых постах я говорил о том, как важно видеть разницу между активом и пассивом в бытовых тратах. Сегодня хочу перенести этот принцип в мир инвестиций. Потому что покупка даже самого перспективного актива без системы может превратить его в пассив — источник убытков и стресса.
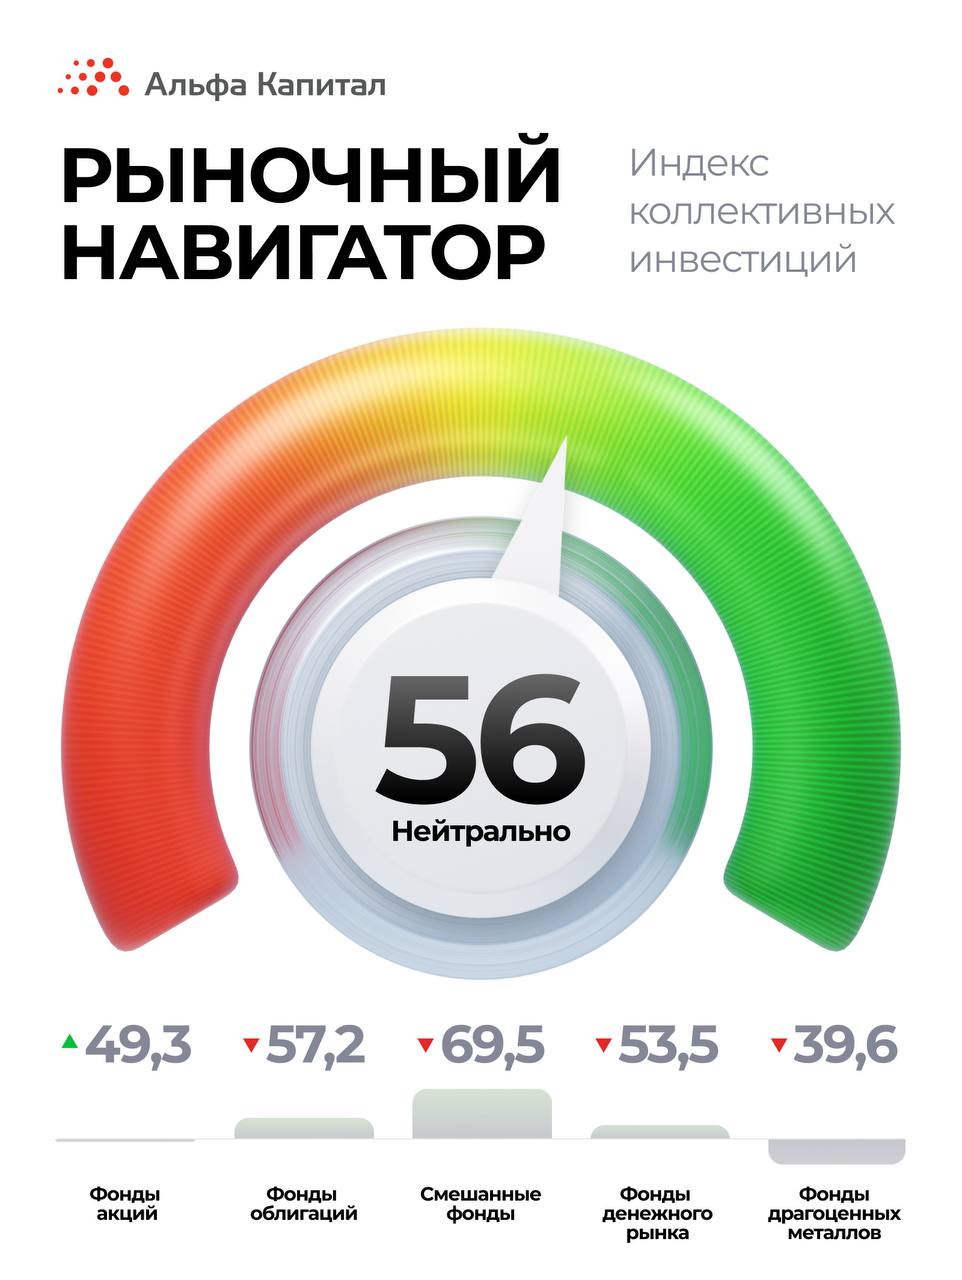
Чистый приток в фонды денежного рынка составил 10,3 млрд рублей, в фонды облигаций — 8,1 млрд, а в смешанные фонды — 7,5 млрд. Отток из фондов акций сократился до 18,5 млн рублей. Отток из фондов драгоценных металлов составил 266 млн.
Представьте: каждое утро вы покупаете кофе за 150 ₽. Кажется, мелочь? А теперь посчитаем: 150 ₽ × 365 дней = 54 750 ₽ в год. За 5 лет — 273 750 ₽. Это уже на квартиру в Новочебоксарске или путешествие вокруг света!
Сделал брокерский счёт в Альфа Банке, условия простые: нужно 10 месяцев покупать каждый месяц акции от 1000 рублей и они в течении этого срока по частям начисляют 10000 рублей сверху. Пока что купил акции Совкомбанка и Аэрофлота (как и хотел), и сейчас в раздумьях к каким акциям можно присмотреться
Доверяете свои деньги только банкам из топ-10? Боитесь открывать вклады в небольших, но надежных банках с выгодными ставками? Возможно, вы просто не до конца понимаете, как работает система страхования вкладов (СССВ).
Слово «инвестиции» часто пугает новичков: кажется, что это удел профессионалов с большим капиталом, доступом к тайной информации и готовностью к колоссальным рискам. На деле всё иначе. Инвестирование — это логичный этап на пути финансовой грамотности, следующий после накопления «подушки безопасности». Это инструмент, позволяющий вашим сбережениям не просто лежать, а постепенно расти, опережая инфляцию. Главное — подходить к вопросу системно, без спешки и эмоций. Давайте развеем основные мифы и...
Я тут увидел новость, что $YDEX продает Автору и внезапно в списках покупателей числится $SBERP. Сейчас анализирую компании с высоким потенциалом роста и такие новости не вызывают у меня энтузиазма, тем более на РФ рынке выбор не сильно богатый. Неэффективность маштабирования новых проектов характерна для диверсифицированных конгломератов, стремящихся превратиться в «экосистему». Формально экосистема должна снижать CAC, увеличивать LTV и создавать синергию между сервисами. На практике же...
Хочу рассказать о своём опыте использования вечного фьючерса USDRUBF, какие ошибки были допущены, и почему данный инструмент не подходит обычному инвестору.
В III квартале 2025 года приток средств на фондовый рынок стал наибольшим за последние 4 года.
Здесь мы подходим к одному из ключевых вопросов инвестирования. Кому и в какой момент больше подходят акции, а кому облигации. Инвестор всегда балансирует между двумя видами рисков. Проблема в том, что большинство видит только один из них и полностью игнорирует второй. А он не менее опасен, просто менее заметен. Первый риск очевиден. Это снижение цены актива. Убыток, который видно глазами. Год назад портфель стоил 1 млн рублей, сегодня 900 тыс. Потеря зафиксирована, эмоции...
Здесь мы подходим к одному из ключевых вопросов инвестирования. Кому и в какой момент больше подходят акции, а кому облигации. Инвестор всегда балансирует между двумя видами рисков. Проблема в том, что большинство видит только один из них и полностью игнорирует второй. А он не менее опасен, просто менее заметен. Первый риск очевиден. Это снижение цены актива. Убыток, который видно глазами. Год назад портфель стоил 1 млн рублей, сегодня 900 тыс. Потеря зафиксирована, эмоции...
Мысль об инвестициях вызывает у вас трепет? Кажется, что это сложно, рискованно и требует много денег? На самом деле, начать можно с малого и постепенно. Вот практичный план для первого года.
Как думаете, что станет с фондовым рынком России в 2026 году?
Как вы думаете стоит ли инвестировать в золото на данный момент ?
Кажется, что лучшая стратегия — посмотреть рекомендации, присмотреться к показателям, купить и ждать беззаботной старости. Но если не заглядывать в портфель, он может превратиться в лотерейный билет. Ваш первоначальный план (60% облигаций, 40% акций) через год может стать планом «80% акций, 20% облигаций» просто из-за роста рынка. И ваш уровень риска вырастет катастрофически.

Инвестиции в жилье — классический способ сохранения и приумножения капитала. Но в 2024 году это всё ещё разумно? Разберём плюсы, минусы и ключевые правила.
Инфляция: почему ваши деньги «худеют» каждый год?Представьте, что вы положили 10 000 рублей под подушку в 2020 году. Сегодня эти деньги физически те же, но их покупательная способность заметно снизилась. Это и есть работа инфляции — незаметного «пожирателя» ваших сбережений.
Как это работает на практике?Допустим, в 2023 году на 5 000 рублей вы могли купить:
100 кг картофеля;
20 литров молока;
5 пар носков.
В 2025 году за те же 5 000 рублей вы купите:
уже 85 кг картофеля;
17 литров молока;
4 пары...
Привет, друзья! Давайте поговорим о деньгах. Не о том, как их заработать (хотя это важно), а о том, как ими грамотно распорядиться. Потому что финансовая грамотность — это ваш главный инструмент для создания жизни, которую вы хотите.
Это не скучные таблицы и не советы «откладывайте 10%». Это про понимание, куда уходят ваши деньги, и про контроль над этим процессом.
Что дает финансовая грамотность на практике?✅Спокойствие. Когда вы знаете, что у вас есть «подушка безопасности», вы меньше...
Я хочу начать инвестировать, но у меня нет большого стартового капитала и я новичок в этом. Какие существуют простые и относительно безопасные стратегии инвестирования для начинающих с небольшими суммами, и на какие основные риски мне стоит обратить внимание?"