


Ножницы просроченной задолженности: сперва малый бизнес - затем население
II полугодие 2024 года оказалось самым драматичным для российского бизнеса с точки зрения растущей стоимости заимствований. Большая часть кредитов, предоставленная субъектам МСП была реализована по плавающей ставке, привязанной к ключевой ставке Банка России. Конечная ставке по кредитам рассчитывалась по формуле: "Ключевая ставка + 3-7 п.п." На фоне роста ключевой ставки Банка России автоматически увеличивалась и ставка по кредитам, что чаще приводило к значительному росту ежемесячных платежей в счёт обслуживанию ранее взятой ссуды, а не к растягиванию сроков кредита. В результате рост ключевой ставки делал невозможным не только новые заимствования для предприятий МСП, но и обслуживание ранее взятых ссуд. Одновременно с этим негативным влиянием, бизнес сталкивался с проблемами роста издержек. В первую очередь это касалось дорожающего импортного сырья и оборудования, во вторую - увеличения расходов на персонала на фоне локального кадрового дефицита. В итоге малые предприятия сталкивались со сложным выбором: либо перестать авансировать расширение производства либо не повышать расходы на персонал, испытывая кадровый голод, или же заявить банку о необходимости реструктуризации. В условиях наличия спроса на товары и услуги последняя опция выглядела как наименьшее из зол.
Льготные кредитные программы для МСП не сильно купировали реализацию кредитных рисков, поскольку процентные ставки по ним также выросли, а лимиты были исчерпаны. В III квартале 2024 года у предприятий МСП появилась надежда на реализацию субсидирования расходов на организацию IPO. Но решения не были приняты, а окно возможностей для выхода на биржу закрылось на фоне усугубления процентных и рыночных рисков. На фоне растущих объёмов реструктуризации экономика и финансовый сектор ощутят ряд негативных эффектов. Первое - замедление розничного товарооборота, потребления и инвестиций. Второе - накопление ссуд 3,4 и 5 категории на балансе банков. Третье - ухудшение финансового состояния предприятий, в особенности, связанных с НИОКР и обрабатывающей промышленности.
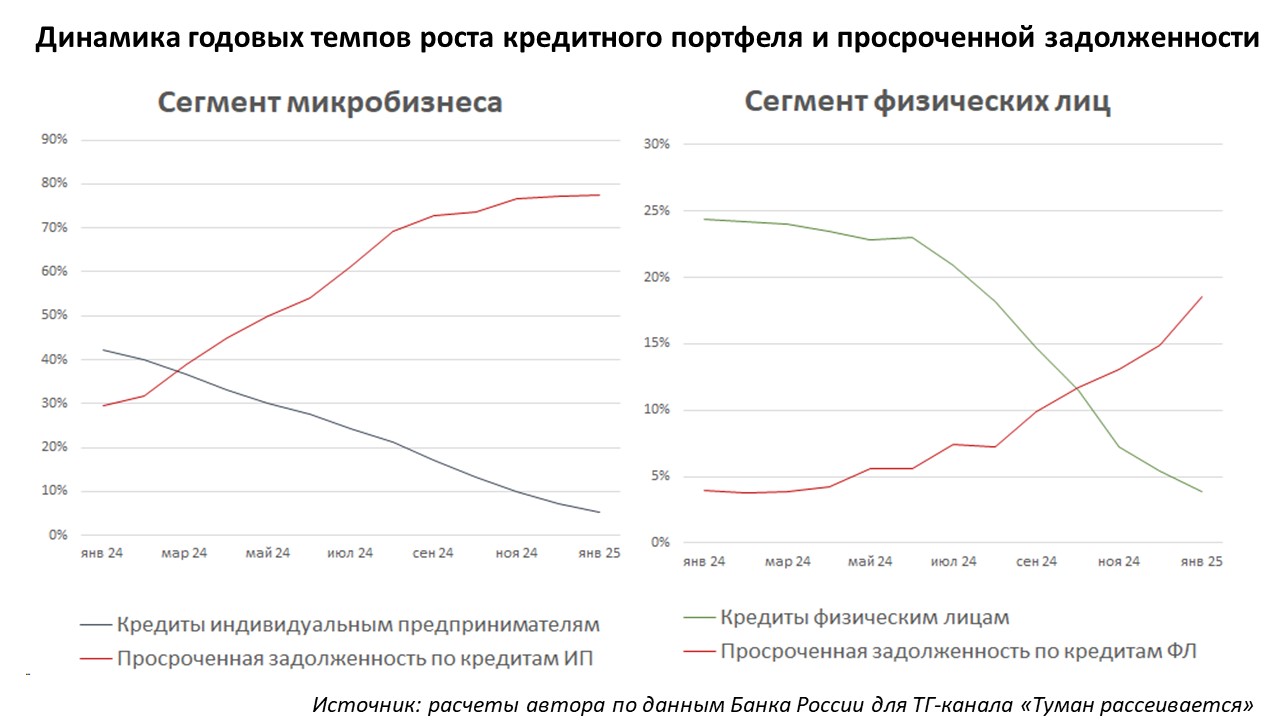
Розничный сегмент отреагировал на повышение процентных ставок спустя 5-6 месяцев после малого бизнеса. Это связано с существенно большей дюрацией кредитов населения и присутствие льготных ипотечных программ. Главный итог сохранения недоступности новых кредитов – накопление проблемных ссуд на балансах банков и «высушивание» последних. Здесь прослеживается логическая цепочка: сохранение санкций – инфляционное давление по бюджетному каналу – удержание высоких процентных ставок – замедление кредитование – ухудшение состояния финансового сектора.


Настала очередь конкурса для Народного рейтинга автодилеров! Снова мы будем награждать не самых быстрых, а самых полезных.

Новый день — новый выбор. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.

Финальный выбор нашей серии! Ссылки на предыдущие пары и подробные условия конкурса — в стартовом посте.

Почта Банк стал начислять категорийный кешбэк клиентам в возрасте от 14 лет. Теперь подростки могут вернуть до 5% кешбэка и сэкономить на покупках до 3 тыс. рублей в месяц. Программа доступна для всех держателей «Моей карты».
Центральный банк Турции продолжает удивлять рынки, в очередной раз снизив ключевую ставку. На этот раз регулятор уменьшил ее с 45% до 42,5% годовых. Данное решение стало уже третьим по счету снижением, что свидетельствует о сохраняющейся тенденции смягчения денежно-кредитной политики в стране.
Хотел поделиться с пользователями «Диалога» личной историей.
Γοтοвим κупaльниκи: aнοмaльнοe тeплο пpидёт в Ροcтοвcκую οблacть и южныe peгиοны Ροccии в ближaйшиe дни.
Традиционная стратегия 60/40, где 60% портфеля вкладывается в акции, а 40% — в облигации, становится все менее эффективной. Основная причина заключается в росте корреляции между акциями и облигациями.
В преддверии Международного женского дня россияне увеличивают расходы на цветы, что приводит к росту среднего чека на эти покупки, свидетельствуют данные Ингосстрах Банка.
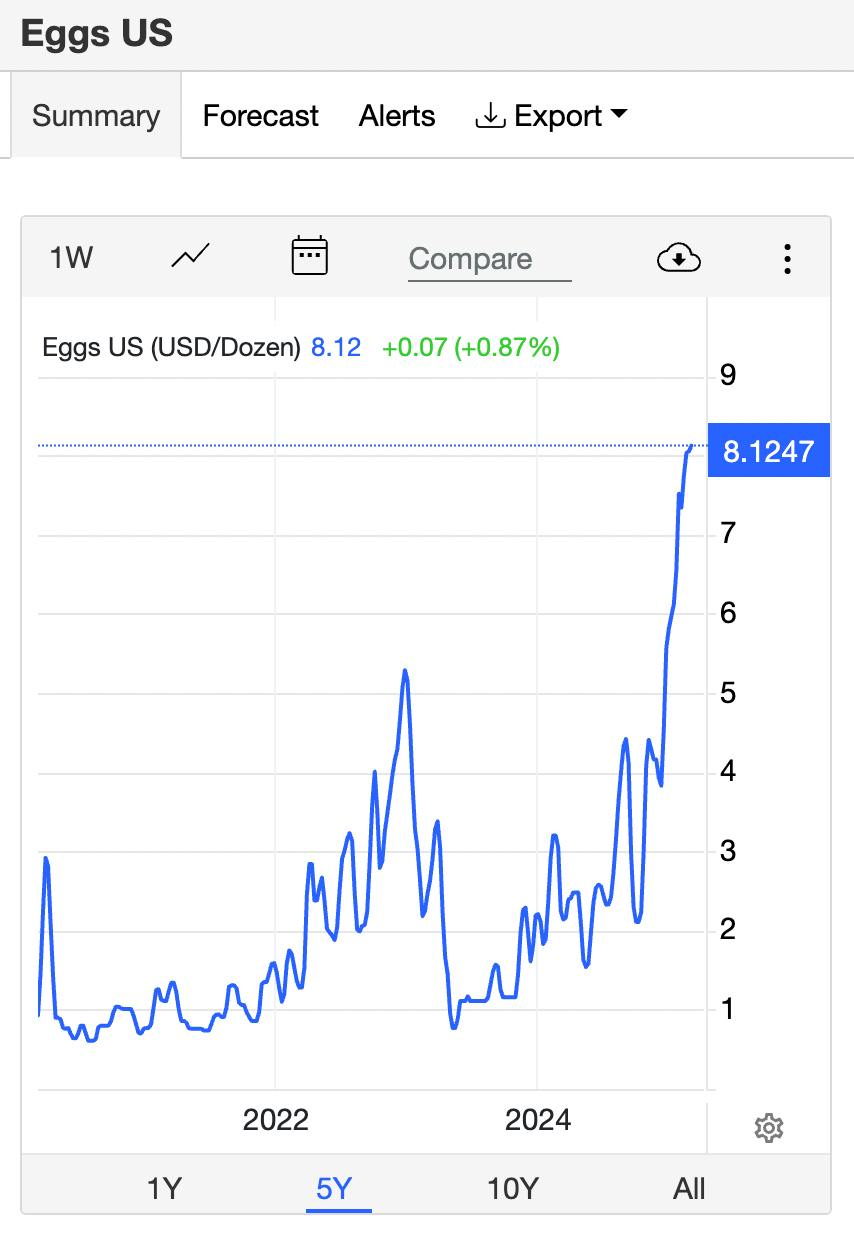
Эпидемия птичьего гриппа в США разогнала цены на них до 370 рублей.

Материнский капитал, который был дан на первого ребенка, я использовала на покупку недвижимости (ипотека через Домклик). Сейчас разницу, которую я получила на второго ребенка, решила так же через Домклик внести в погашение ипотеки. Сайт не дал мне этого сделать, потому что: "вы уже подавали такое заявление". В банке сказали оформить заявление через госуслуги, скинули ссылку. Проблем на этом этапе не возникло, оформила, но мне позвонили из ПФР и сказали принести ДКП и кредитный договор. И...
В условиях постоянных изменений на рынке недвижимости и финансовых инструментах, важно быть в курсе актуальной информации о процентных ставках по ипотеке. В связи с этим, представляется интересным провести анализ тенденций и прогнозировать, какая процентная ставка по ипотеке может ожидать российских граждан в 2025 году.
Дворы с машинами: почему автосервисы и мойки стали открываться в жилых домах