Как повысить шансы на одобрение ипотеки
Повышение шансов на одобрение ипотечного кредита требует комплексного подхода, включающего работу над несколькими аспектами вашего финансового положения и кредитной истории. Вот ряд рекомендаций, которые помогут увеличить вероятность одобрения вашей заявки:
1. Улучшите кредитную историю
Кредитная история является одним из ключевых факторов, влияющих на решение банка. Если ваша кредитная история испорчена просрочками платежей или задолженностью, постарайтесь восстановить её следующим образом:
- регулярно проверяйте свою кредитную историю через специализированные сервисы;
- своевременно погашайте задолженности перед банками и микрофинансовыми организациями;
- используйте кредитные карты или небольшие потребительские кредиты и аккуратно выполняйте обязательства по ним.
2. Увеличьте первоначальный взнос
БОльший размер первоначального взноса существенно повышает ваши шансы на получение ипотеки. Банки рассматривают бОльший собственный вклад клиента как подтверждение финансовой ответственности и стабильности. В современных реалиях банки и так требуют высокий первоначальный взнос, так что тут вопрос финансовых возможностей. 😏
3. Подтвердите стабильный доход
Докажите банку вашу финансовую стабильность и способность обслуживать долговые обязательства:
- предоставляйте официальные справки о доходах (форма 2-НДФЛ или справка по форме банка);
- убедитесь, что ваш официальный заработок достаточно высок относительно предполагаемого ежемесячного платежа по ипотеке.
4. Закройте ненужные кредиты и снизьте долговую нагрузку
Высокое значение коэффициента долговой нагрузки снижает шансы на одобрение ипотеки. Чтобы уменьшить этот показатель:
- погасите действующие мелкие кредиты и займы, особенно микрокредиты;
- откажитесь от оформления новых кредитов и кредитных карт до момента подачи заявления на ипотеку.
5. Собирайте полный пакет документов
Убедитесь, что предоставляете банку полную и достоверную информацию обо всех источниках дохода и активах. Чем больше подтверждающих документов вы представите, тем лучше:
- документы, подтверждающие право собственности на имущество (автомобиль, недвижимость и др.);
- справка о наличии накоплений на депозите или инвестиционном счете;
- выписки по банковским счетам, отражающие регулярные поступления денежных средств.
6. Привлеките поручителей и/или созаемщиков
При недостаточной платежеспособности основного заемщика привлечение поручителя или созаемщика повысит доверие банка и увеличит шансы на одобрение. Важно выбирать надежных лиц с хорошей кредитной историей и достаточным уровнем доходов.
7. Обращайтесь сразу в несколько банков
Одновременное обращение в разные банки увеличивает шанс получить положительное решение хотя бы от одного кредитора. Однако важно соблюдать баланс между количеством заявок и риском ухудшения кредитной истории — каждая заявка фиксируется в бюро кредитных историй.
--------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------
Следуя этим рекомендациям, вы сможете значительно повысить свои шансы на успешное оформление ипотеки и приобретение желаемой недвижимости.


Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.


Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».

Кредитные карты: друг или враг вашего бюджета?
Однажды к нам в офис заглянул человек с вопросом: «Слышал, у вас в Центрофинанс можно получить не только заём, но и финансовую консультацию. Объясните мне про кредитную историю? Я загуглил, но всё как-то путано-сложно, а вы мне по-простому, на пальцах рассказать можете?»

Все мы привыкли, что вклад до востребования — это банковский продукт с минимальным процентом, удобный для оперативного доступа к деньгам, но совершенно неинтересный с точки зрения доходности. Но последнее время замечаю любопытную тенденцию: некоторые банки рекламируют накопительные счета, но в тарифах или договорах называют их вкладами до востребования, причем с довольно привлекательными ставками.
Увидела новость, что владельцы кредитных карт стали чаще уходить в просрочки по долгу. Говорят, скоро количество таких пользователей может достигнуть исторического максимума.
Кредит и ипотека в 2025 году
📈 В 2025 году рынок кредитования и ипотеки продолжает развиваться. Банки предлагают новые выгодные условия, а процентные ставки остаются на приемлемом уровне благодаря высокой конкуренции.
🏠 Спрос на ипотечные кредиты продолжает расти, что связано с государственной поддержкой и программами субсидирования. Новые технологии, такие как искусственный интеллект, позволяют упростить процесс получения кредитов, делая его более быстрым и удобным.
💡 Обратите внимание на...
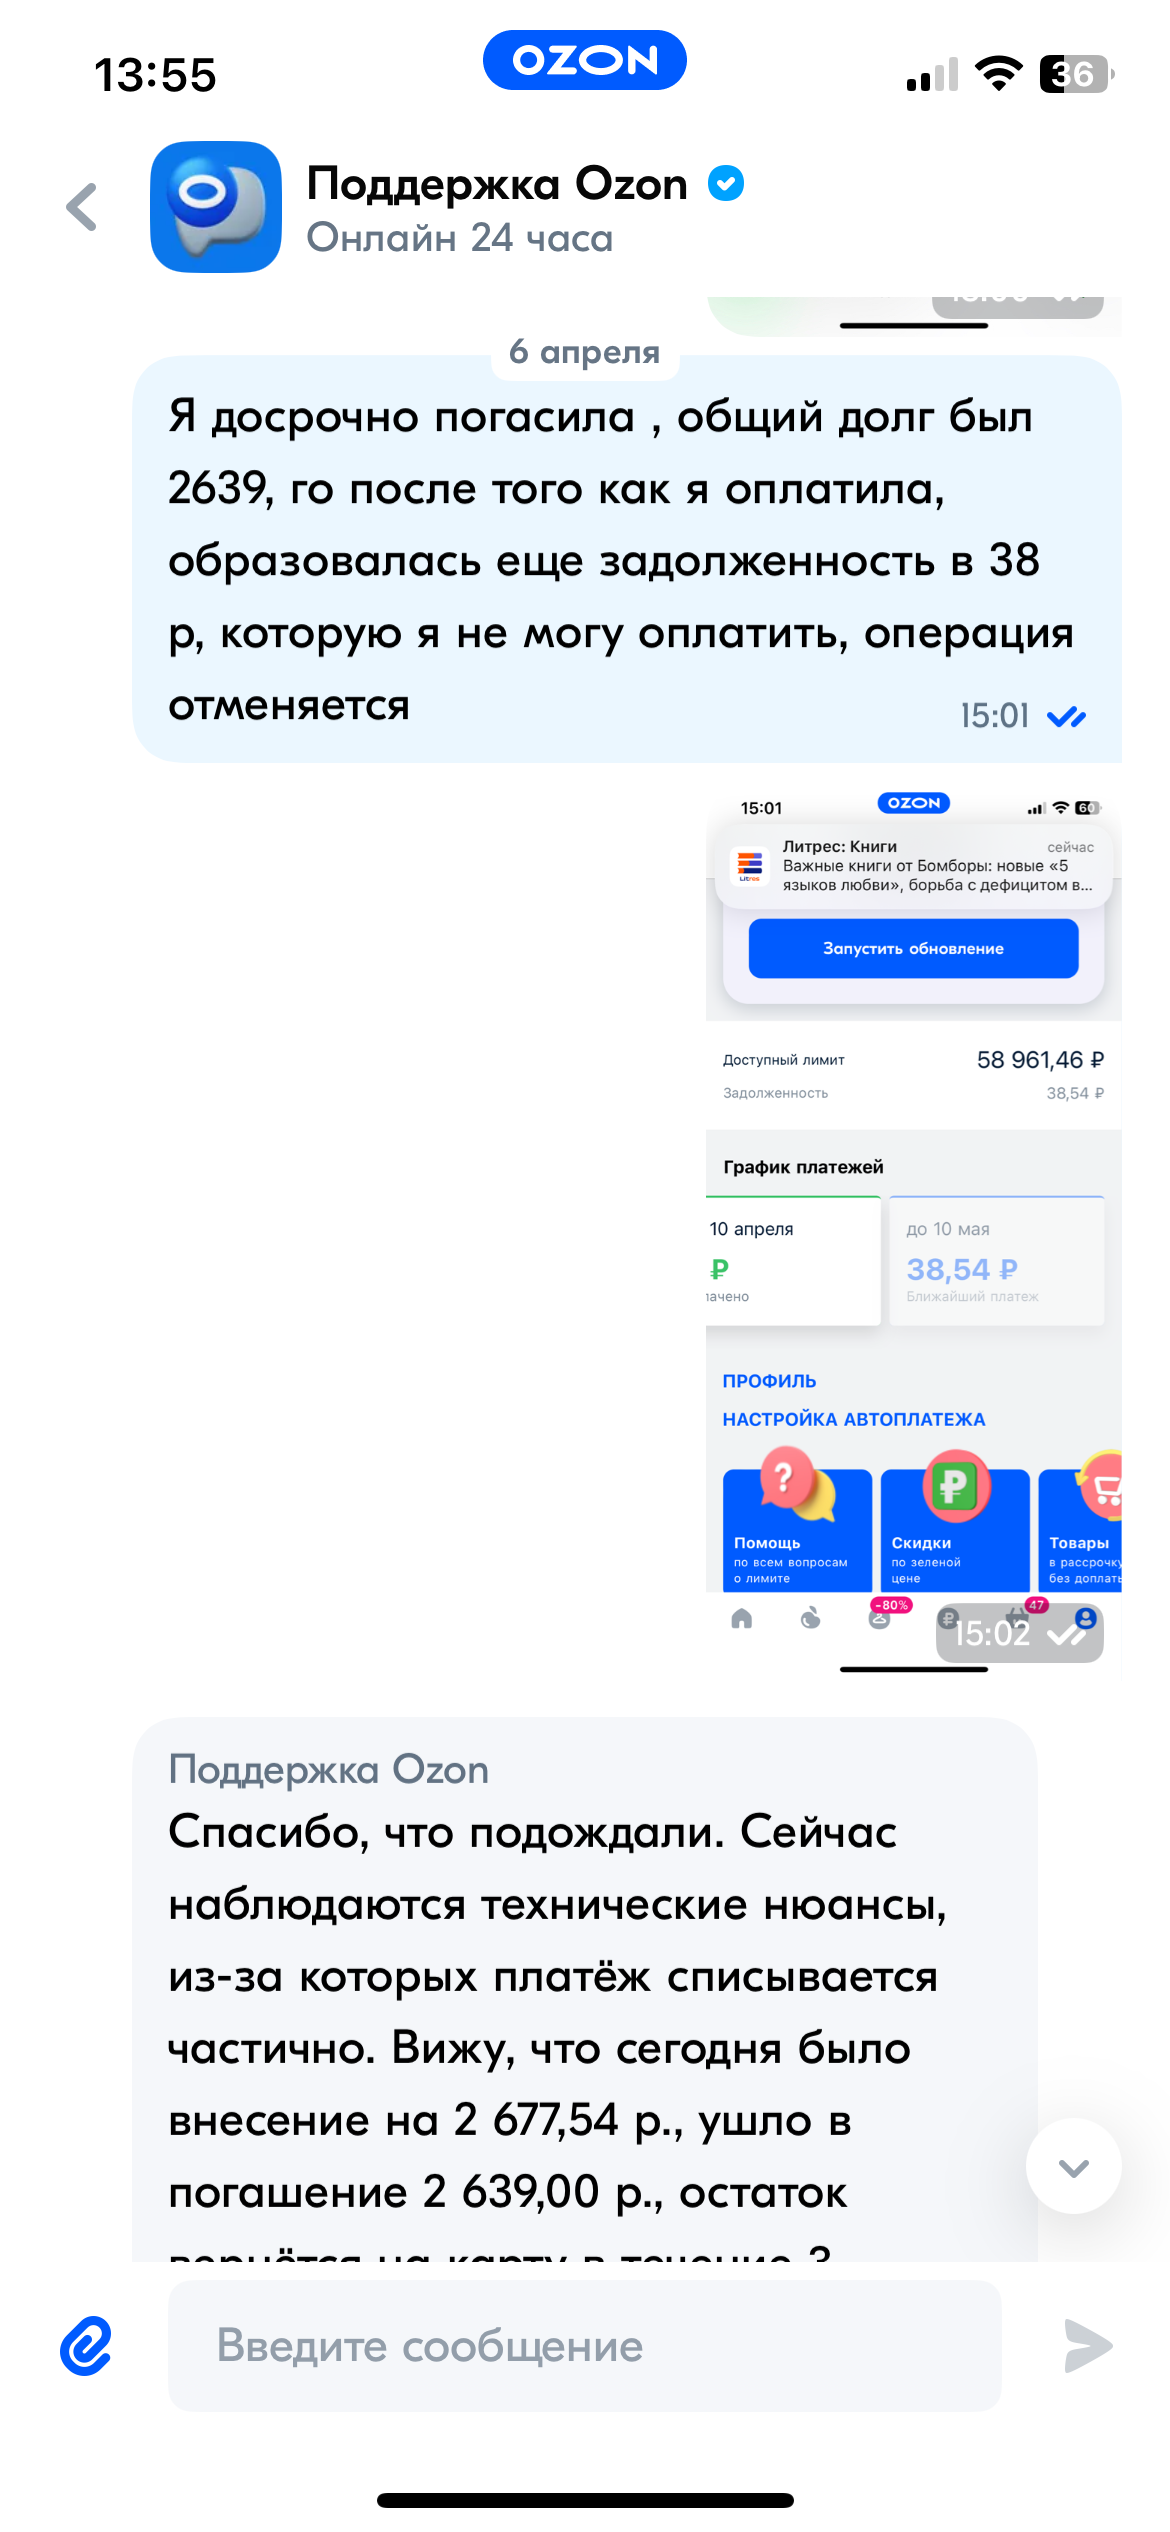
Здравствуйте. Произошла такая ситуация. Была рассрочка на озоне , на совсем небольшую сумму, решила ее погасить. Я закинула платеж за апрель, и потом сразу решила закрыть май, в мае нужно было внести платеж до 10 числа. 6 апреля я внесла платеж за май , и началось…..По какой то причине списали не весь долг, 38,54 р вернулись обратно на карту, и теперь я не могу погасить эти 38 рублей. Пишу в поддержку целый месяц, но у них только отписки. После 10 мая мне стали приходить смс о просрочке...
Пока я нахожусь в режиме ждуна по своему реалити-кейсу, решил копнуть в сторону — как вообще банки принимают решение по кредитам и почему многие получают отказ, даже не дойдя до человеческого взгляда. Всё, что изложено ниже — субъективное, личное восприятие. Я не даю финансовых или юридических рекомендаций, а просто размышляю, наблюдаю и сопоставляю.

По вкладу «МКБ. Перспектива» (в конце срока) ставки понижены на 95 и 185 дней и составляют 19% и 18,75% годовых соответственно. По вкладу «МКБ. Перспектива» (ежемесячно) ставка снижена на 185 дней до 16,5% годовых. При покупках по картам банка от 10 тыс. рублей процентные ставки будут выше на 2 п. п.