


фёвинг и культура разумных трат vs. демонизация Тинькофф-банка.
Часто в финансовых обсуждениях я вижу две крайности. С одной стороны — популярный тренд на фёвинг (сознательный отказ от ненужных покупок, осознанное потребление). Люди ведут бюджеты, копят, ищут выгоду. С другой — регулярные волны критики в сторону Тинькофф-банка (Т-Банка) и ему подобных неклассических банков. Их обвиняют в том, что они «провоцируют на долги», «заманивают в кредитную яму» ярким дизайном и геймификацией.
А где же середина? Мне кажется, что дело не в банке, а в финансовой грамотности каждого из нас.
Про Т-Банк и его экосистему:
1. Инструмент, а не злой гений. Тинькофф создал, возможно, самую удобную и клиентоориентированную экосистему в России. Единое приложение для всего: расчётный счёт, кредиты, инвестиции, страхование, путешествия, доставка еды. Это технологический прорыв, который заставил все крупные банки подтягиваться до его уровня сервиса.2. Соблазн есть, но и контроль тоже. Да, банк активно предлагает продукты: рассрочки, кредитные карты, овердрафты. Но он же даёт и мощные инструменты для контроля: детальная аналитика трат, гибкие настройки уведомлений и лимитов, возможность в пару кликов заблокировать карту или отключить овердрафт. Вопрос в том, кто кем управляет: человек банком или банк человеком?3. Это банк для дисциплинированных. Его продукты (вроде кешбэка на всё) максимально выгодны для тех, кто всегда гасит полную задолженность по кредитке вовремя, использует рассрочку без переплат как инструмент cash flow, а не как способ купить лишнее. Для таких пользователей это супер-помощник.
Связь с фёвингом и разумными финансами:
· Информация — сила. Аналитика трат в Т-Банке (или в любом другом современном приложении) — это первый шаг к фёвингу. Вы видите, на что уходят деньги («5000 рублей в месяц на кофе с собой»), и можете осознанно это сокращать.· Ответственность на пользователе. Нельзя винить молоток, если человек ударил себя по пальцу. Банк предоставляет инструменты — кредитные лимиты, промо-акции. Задача взрослого и финансово грамотного человека — использовать их с умом, читать договоры, понимать полную стоимость кредита (ПСК).· Выбор за вами. Если вы склонны к импульсивным покупкам, возможно, лучшая стратегия — не иметь кредитных карт вообще, пользоваться только дебетовыми. И это нормально! Т-Банк подходит не всем, как и любой другой продукт.
Моё итоговое мнение:Вместо того чтобы демонизировать конкретный банк,стоит развивать финансовую гигиену. Это:
1. Вести бюджет (хотя бы в простейшей форме «доходы-расходы»).2. Иметь «подушку безопасности» перед тем, как брать любые кредиты.3. Читать всё, что подписываешь.4. Использовать технологические преимущества банков (аналитику, автоматизацию накоплений) в свою пользу.
Тинькофф-банк — это зеркало финансовых привычек пользователя. Для дисциплинированного и грамотного человека это мощный и выгодный финансовый хаб. Для человека без самоконтроля — опасный соблазн. Проблема не в зеркале, а в том, что в него смотря
Поэтому мой совет: не бойтесь технологий и удобства, но работайте в первую очередь над своей финансовой дисциплиной. Тогда любой банк, будь то Тинькофф, Сбер или другой, станет вашим помощником, а не источником проблем.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll



Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".

В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.


Проверила я тут сегодня одну акцию, которую обнаружила в нашей беседке на страничке одного "миролюбивого эмпата".😉😊👍https://www.banki.ru/dialog/communities/10/


В моём известном "жёлтом" банке меня уже замучило навязчивое предложение сделать себе ПРО. Даже один раз случайно (!) ее подключил, что обернулось часовым общением с человеком в чате ("почему же вы хотите отключить!?"). Но сейчас что-то задумался: может лучше сделать апгрейд? Доход немного подрос, выплатил одну ипотеку за машиноместо, больше денег остается на счете, думаю после праздников ситуация еще лучше станет. Может, и пора... Поведитесь опытом, кто брал максимальные...

Знакомое чувство? 🙋♀️

Личный план финансов — это описание ваших финансовых целей и способов их достижения. Давайте разберемся, зачем он нужен и как его грамотно составить.
Киберпонедельник— это продолжение праздничного сезона скидок, но уже в онлайн-мире. Его придумали маркетологи в начале 2000-х, когда заметили, что после выходных люди активно делают покупки через интернет. Постепенно Киберпонедельник превратился в международный день онлайн-распродаж, где можно выгодно обновить технику, одежду и подписки, не выходя из дома.

Считается, что родиной новогодней открытки является Англия. В 1843 году ее создал английский художник Джон Хорсли, тогда на карточке он изобразил семью чиновника Генри Коула и подписал «Веселого Рождества и счастливого Нового года!». А через два десятилетия начался массовый выпуск новогодних открыток. Это был настоящий открыточный бум.
Недавно заметил, что с карты пошли списания, даже не у меня, а у малой родственницы. Пришлось разбираться в чём дело. Выяснилось всё довольно быстро - это автопродление подписок. Своего рода - Троянский конь, который легко может разгрузить Ваш счёт, на вполне себе ощутимую сумму. Я предлагаю рассмотреть примеры, и причины возникновения таких списаний с вашей карты.
На написание данного поста ,меня подтолкнула заметка https://www.banki.ru/dialog/articles/37815/.Хотела написать в комментариях ,что нужно делать ,но получается очень развернуто.

Хочу поделиться своим негативным опытом по попытке повысить свой "графический" уровень.
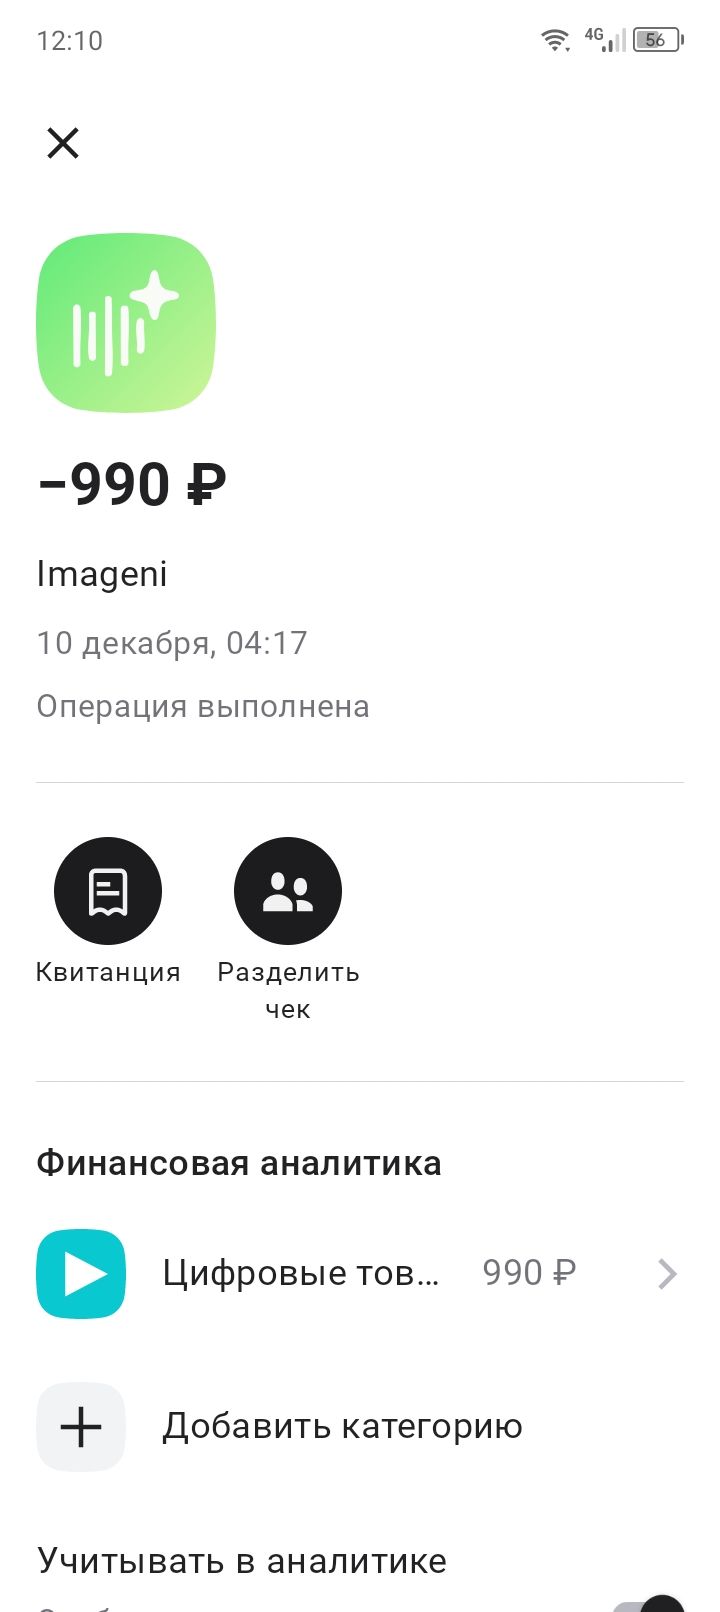
Какая неприятная история! Поэтому я никогда даже к бесплатным пробным подпискам не привязываю карту) Лучше вообще откажусь, чем потом забуду и потеряю деньги.