


Как подготовить личный финансовый отчёт за год: инструкция для самоконтроля
Подведение финансовых итогов года — это не скучная бухгалтерия, а мощный инструмент управления своей жизнью. Это «медосмотр» для вашего кошелька, который отвечает на главные вопросы: «Куда ушли деньги?», «Вырос ли мой капитал?» и «На правильном ли я пути?». Сделать это можно за один вечер, следуя простому алгоритму.
Часть 1: Отчёт о доходах (отвечает на вопрос «Сколько я заработал?»)
Соберите данные по всем источникам поступлений за год.
· Активный доход: Зарплата (по справке 2-НДФЛ или выпискам), премии, доход от фриланса, подработок.
· Пассивный доход: Проценты по вкладам, дивиденды, купоны по облигациям, доход от сдачи имущества.
· Прочие поступления: Возврат налогов (вычеты), подарки деньгами, возвращённые долги.
Вывод: Сравните общую сумму с прошлым годом. Вырос ли ваш доход? Если нет, почему? Если да — за счёт чего (повышение зарплаты, новые источники)? Это помогает оценить эффективность вашей профессиональной деятельности.
Часть 2: Отчёт о расходах (отвечает на вопрос «На что я трачу?»)
Это самая важная и часто самая неприятная часть. Используйте данные из банковских приложений, которые автоматически сортируют траты.
· Разбейте расходы на категории: Жильё (аренда/ипотека, ЖКХ), Транспорт, Питание (дома + кафе), Здоровье, Образование, Развлечения, Одежда, Налоги, Инвестиции/Накопления.
· Проанализируйте каждую категорию:
1. Какая доля от общих расходов? (Например, «Жильё — 35%»).
2. Выросли ли траты по сравнению с прошлым годом? Это был осознанный рост (например, переезд в лучшую квартиру) или инфляционный/импульсивный?
3. Где «протекает» бюджет? Найдите 2-3 категории, где траты кажутся неадекватно высокими без видимой пользы. Часто это «Развлечения» (доставка еды, стриминги) или спонтанные покупки в «Одежде».
Вывод: Вы увидите свою реальную финансовую жизнь, а не ту, что у вас в голове. Это основа для планирования бюджета на следующий год.
Часть 3: Баланс активов и пассивов (отвечает на вопрос «Выросло ли моё богатство?»)
Это «моментальный снимок» вашего финансового состояния на 31 декабря.
· Активы (что вам принадлежит): Остатки на всех счетах и вкладах, стоимость ценных бумаг (по текущим котировкам), стоимость автомобиля, квартиры (если она ваша), накопительная часть страховки.
· Пассивы (ваши долги): Остаток по ипотеке, потребительским кредитам, кредитным картам, долги знакомым.
Формула: Чистый капитал = Сумма всех Активов - Сумма всех Пассивов.
Вывод: Сравните чистый капитал на конец этого и прошлого года. Это ключевой показатель! Даже если вы много заработали, но ещё больше потратили или набрали долгов, ваш чистый капитал мог не вырасти или даже уменьшиться. Рост чистого капитала — истинная цель.
Часть 4: Выводы и цели на следующий год
На основе отчёта составьте конкретный план.
- Что улучшить? «Сократить траты на доставку еды на 30%», «Рефинансировать кредит под более низкий %», «Начать наконец-то использовать налоговые вычеты».
- Как увеличить доход? «Пройти курс Х, чтобы претендовать на повышение», «Запустить свой микропроект для пассивного дохода».
- Финансовые цели: «Увеличить чистый капитал на 15%», «Накопить на первоначальный взнос», «Достичь сберегаемой ставки в 20%».
Такой ежегодный отчёт занимает 2-3 часа, но даёт ясность и контроль, сравнимые с месяцами бессистемных размышлений. Вы перестаёте быть пассажиром в своих финансах и садитесь за руль.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Многие отслеживают доходы и расходы, но упускают из виду ключевой показатель финансового здоровья — cash flow (денежный поток). Это разница между всеми поступлениями и всеми выплатами за определённый период. Положительный cash flow означает, что вы живёте по средствам и у вас остаются деньги. Отрицательный — что вы тратите больше, чем зарабатываете, проедая сбережения или наращивая долги. Управление cash flow — это оперативное искусство не допускать кассовых разрывов.
Новый год — это волшебное время, когда воздух звенит не только от мороза, но и от обещаний, которые мы даём себе. Обещаний стать лучше, смелее, осознаннее.
В современном мире финансовая стабильность — это не просто цель, а необходимость. Экономическая нестабильность, инфляция и неожиданные расходы могут поставить под угрозу даже самый продуманный бюджет. Как же сохранить контроль над своими финансами и при этом не потерять возможности для роста?
Как говорится нихао!Зашёл сюда просто поболтать, надоело читать сухие обзоры. Хочется живого общения: кто куда вкладывается, где самые адекватные менеджеры, куда бежать, если банк вдруг решил «пересмотреть условия». В общем, делитесь лайфхаками и баечками из банковской жизни!
Хочу поделиться историей, которая со мной недавно приключилась. В общем, решил я поменять банк,надоело, честно говоря, с текущим возиться. То уведомления не приходят, то приложение зависает, то комиссия за перевод вдруг оказывается выше, чем ожидалось. Ну вы понимаете, эти мелкие постоянные неудобства, которые в итоге накапливаются и начинаешь думать: «А стоит ли оно того?»
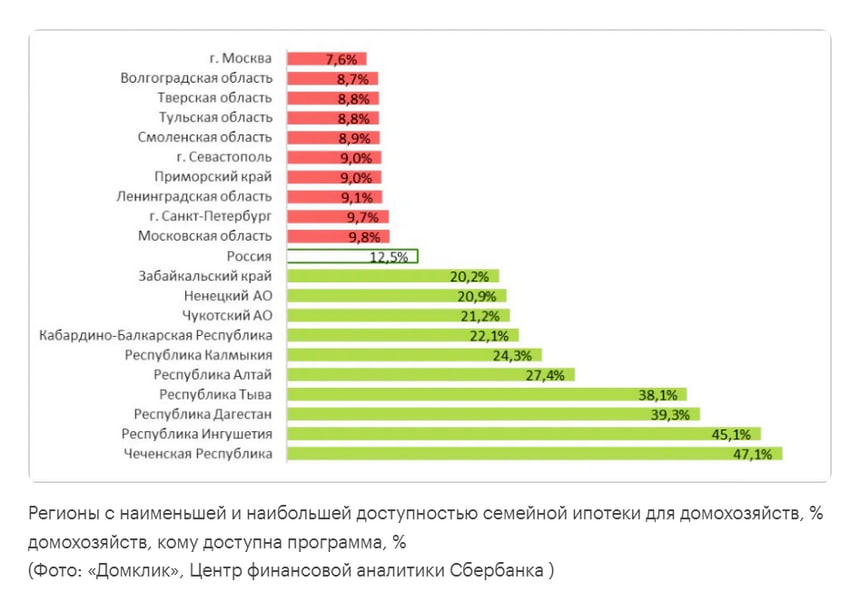
Со следующего года семейная ипотека, которая остается основным драйвером спроса на новостройки, станет менее массовой и более «адресной». В то же время рынок уже входит в период острого дефицита доступных квартир экономкласса, пишут «Известия».
Добрых времени суток, уважаемые дамы и господа)
Давайте представим, что мы уже в конце 2025 года и смотрим вперед, в 2026 год, с надеждой на финансовое процветание. Вот несколько пожеланий: