Дебетовые карты 2026
Начало 2026 года принесло серьезные изменения на рынок банковских услуг. Эпоха «просто карт» закончилась — теперь банки соревнуются в технологичности, персонализации и интеграции с ИИ-помощниками.
Ниже представлен обзор главных трендов и самых интересных новинок дебетовых карт в 2026 году.
- Главные тренды дебетовых карт 2026
В этом году банковский сектор окончательно перешел на модель «умного потребления». Вот что стало стандартом:
* ИИ-управление кэшбэком: Карты теперь сами анализируют ваши траты и предлагают повышенный кэшбэк (до 50%) именно в тех категориях, где вы тратите больше всего.
* Динамические лимиты: Возможность настройки «правил» оплаты (например, разрешить оплату в ресторанах, но блокировать покупки дороже 5 000 руб. без подтверждения по лицу).
* Гибридные карты: Грань между дебетовыми и кредитными картами стирается — многие банки предлагают мгновенный переход в режим BNPL (рассрочки) прямо в момент оплаты.
- ТОП-3 новинки 2026 года в России
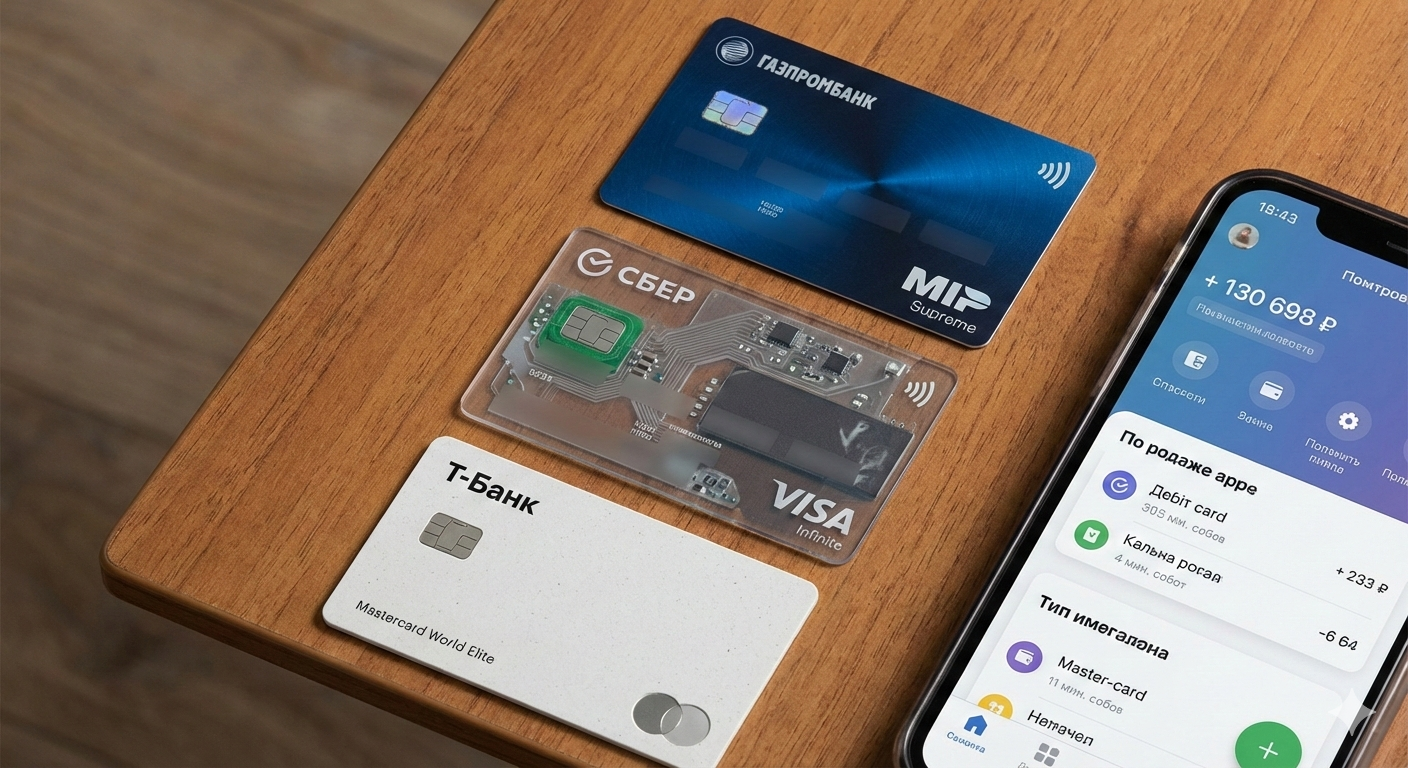
ГПБ «Умная карта 2.0» (Мир Supreme)
Газпромбанк обновил свою флагманскую линейку, сделав акцент на максимальную доходность.
* Кэшбэк: До 35% на популярные категории.
* Процент на остаток: До 20.5% годовых (при выполнении условий по тратам).
* Фишка: Бесплатное обслуживание и возможность выпуска карты в дизайне «Мир Блоггеры» с индивидуальным оформлением.
ВТБ «Карта для жизни» (Обновленная)
ВТБ сделал ставку на интеграцию с городскими сервисами и экосистемой Яндекса.
* Бонусы: Скидка до 50% на поездки в Яндекс Go.
* Кэшбэк: 15% на развлекательные сервисы (Steam, PlayStation Store и другие через партнеров).
* Процент на остаток: До 18%.
Альфа-Банк «Alfa Only»
Премиальная карта, которая в 2026 году стала доступнее для массового сегмента.
* Условия: Кэшбэк до 50% у партнеров и 100% на одну случайную категорию каждый месяц.
* Дизайн: Металлические карты с биометрическим чипом (оплата прикладыванием пальца к самой карте для подтверждения крупных сумм).
- Сравнение лучших предложений
| Банк | Карта | Кэшбэк | % на остаток | Обслуживание |
|---|---|---|---|---|
| Газпромбанк | Умная карта | до 35% | до 20.5% | 0 ₽ |
| ВТБ | Карта для жизни | до 15% | до 18% | 0 ₽ |
| Т-Банк | Black 2026 | до 30% | до 17% | 0 ₽ (при остатке) |
| Сбербанк | СберКарта | до 100% (бонусы) | Индивидуально | 0 ₽ |
- Визуальные инновации и дизайн
В 2026 году банки отошли от стандартного пластика. В моде:
* Прозрачные карты: С видимыми микросхемами и антеннами.
* Эко-материалы: Карты из переработанного океанического пластика или прессованного дерева.
* Digital-only: Все больше пользователей отказываются от физического носителя в пользу виртуальных карт с динамическим CVV-кодом, который меняется каждые 24 часа для безопасности.
> Важно: В 2026 году технология Tap-to-Pay (оплата смартфоном) работает повсеместно через национальные платежные сервисы, поэтому физическую карту многие заказывают лишь как стильный аксессуар.
>
Хотите подобрать карту под конкретные цели?
Я могу составить для вас персональный рейтинг, если вы скажете:
* В каких магазинах вы чаще всего закупаетесь?
* Важен ли вам процент на остаток или только кэшбэк рублями?
* Планируете ли вы использовать карту за границей (например, UnionPay)?


Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.


Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».

Почему сегодня важно разбираться в сервисах, а не просто «подключать первое попавшееся»
Современные сервисы стали сложнее, чем кажутся на первый взгляд. Почти у любого продукта есть десятки нюансов: тарифы, условия, ограничения, скрытые детали, которые не всегда очевидны при подключении.
Частая ошибка — выбирать сервис по громкому названию или рекламе. На практике гораздо важнее:
как он ведёт себя в повседневном использовании,
насколько стабильно работает,
как быстро решаются спорные ситуации,
меняютс...
С 2021 года в России действует налог на доходы по банковским вкладам. Многие уже столкнулись с этим в 2024-м, платя за доходы 2023 года. Давайте разберём, как всё будет устроено в 2026 году и какая сумма процентов останется полностью вашей.
Многие уверены, что умеют контролировать свои финансы: нет кредитов, крупные покупки запланированы, зарплаты хватает. Но при этом к концу месяца остаётся ощущение, что денег почему-то меньше, чем ожидалось. Чаще всего причина — не в больших расходах, а в мелких и регулярных.Одна из самых распространённых статей потерь — подписки. Музыка, кино, облачные хранилища, приложения с пробным периодом. Каждая из них стоит недорого, но в сумме может легко «съедать» несколько тысяч рублей в месяц. При...
Сбербанк объявил о снижении максимальной ставки по популярному вкладу «Лучший %». Теперь потолок доходности составляет 15,5% годовых (минус 0,5 п.п. от предыдущего значения).
Главное из обновленных условий:• Максимальные 15,5% теперь можно получить только при открытии депозита на короткий срок — 3 месяца.• Тренд на снижение подтверждает и общая статистика: по данным ЦБ, средняя максимальная ставка в топ-10 банках России во второй декаде декабря также просела на 0,25 п.п., достигнув отметки...
Налоговые нововведения 2026 года: что изменится для бизнеса и бухгалтерии?
Всем привет. Выбираю, где открыть накопительный счёт для подушки (≈500к), чтобы можно было снимать без потери %. Сейчас рассматриваю два основных варианта:
Эксперты рекомендуют владельцам накопительных счетов пересмотреть стратегию сбережений на фоне снижения ключевой ставки Банка России. По мнению аналитиков Profinance, доходность по накопительным счетам будет продолжать падать, так как банки уже ухудшают условия по этим продуктам.
В 2026 году вкладчикам стоит приготовиться к тому, что ставки по депозитам будут постепенно снижаться. Это не значит, что вклады перестанут быть выгодными, но подход придется менять. Причина проста - Центробанк начал снижать ключевую ставку, и банки вслед за ним начинают аккуратно корректировать доходность. Не сразу и не резко, но тренд уже заметен.На начало года средняя максимальная доходность вкладов в крупных банках составляет около 15% годовых на короткие сроки и ближе к 13% на год. Поэтому...
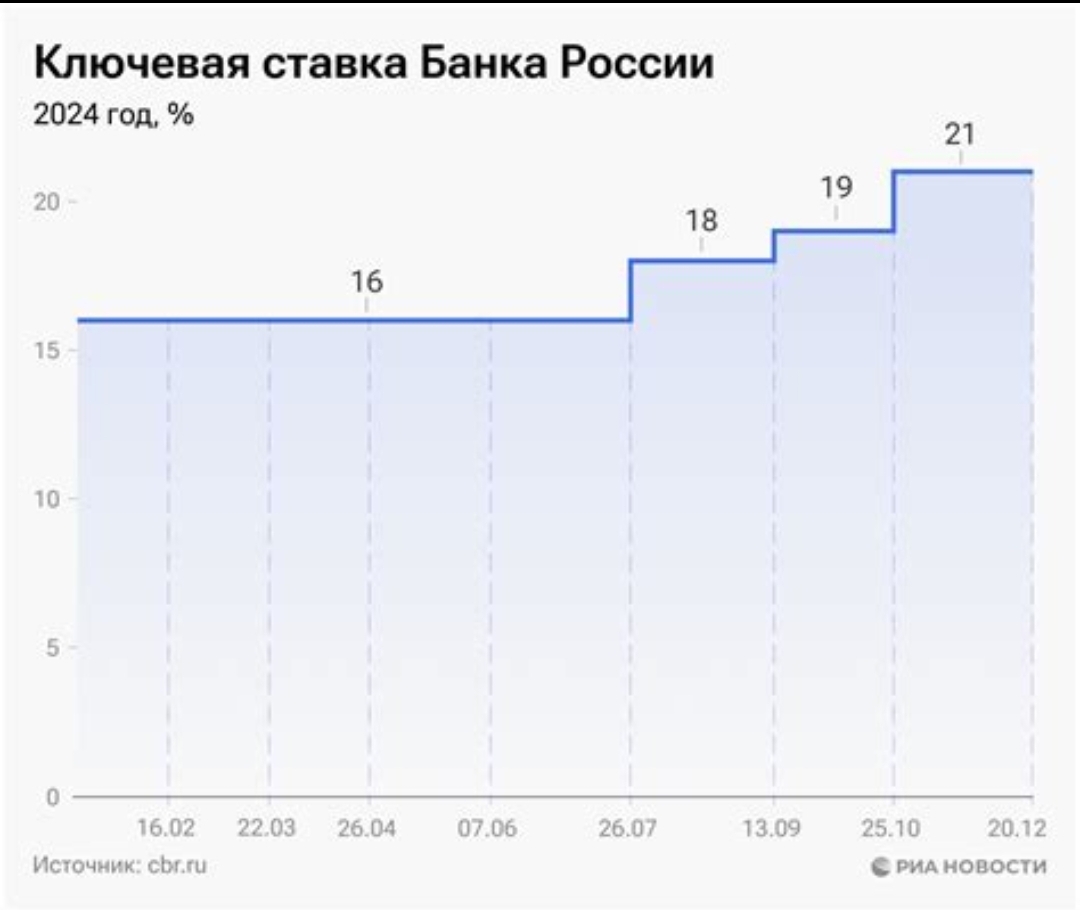
Россиянам советуют переложить деньги с накопительных счетов на вклады: в чём суть рекомендации?