Как незаметные регулярные платежи влияют на личные финансы
Финансовые потери не всегда связаны с крупными или спонтанными расходами. Существенную роль играют регулярные платежи, которые со временем перестают восприниматься как часть бюджета. Из-за своей предсказуемости они редко подвергаются пересмотру, хотя именно они формируют постоянную нагрузку на доход.
Первый фактор — эффект привыкания. Подписки, сервисы и небольшие регулярные списания быстро переходят в фоновый режим. Их сумма кажется незначительной по отдельности, но в совокупности такие расходы могут соперничать с обязательными статьями бюджета.
Второй момент — отсутствие точки пересмотра. В отличие от разовых покупок, регулярные платежи не требуют подтверждения каждый месяц. Если не вводить специальное правило проверки, они продолжают существовать независимо от реальной необходимости.
Отдельно стоит учитывать асимметрию ценности. Польза от сервиса часто максимальна в первые месяцы использования и снижается со временем, тогда как плата остаётся неизменной. Это создаёт разрыв между воспринимаемой и фактической ценностью расхода.
Эффективный подход заключается не в отказе от всех подписок, а в периодической инвентаризации. Определяется фиксированная дата, когда все регулярные платежи оцениваются одновременно и принимается решение об их сохранении или отмене. Такой формат снижает эмоциональную привязанность и упрощает выбор.
Контроль регулярных расходов позволяет высвободить средства без изменения образа жизни. Финансовый эффект достигается не за счёт ограничений, а за счёт восстановления осознанности.
Замечали ли вы, как со временем меняется ценность регулярных расходов?
Как часто, по вашему мнению, стоит пересматривать подписки и сервисы?

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll



Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...

В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.

Друзья, снова приближается череда праздников — от новогоднего марафона до весенних выходных в марте. Это время чудес, отдыха и... серьезных трат. По данным Росстата, в январе 2023 года расходы домохозяйств на товары и услуги традиционно вырастали на 20-25%. В 2026 году, с учетом возможной инфляции, эта цифра может быть еще выше.
В условиях замедления мировой экономики и высокой волатильности рынков малый бизнес вынужден искать новые пути для устойчивого развития. Одним из ключевых трендов последних лет стала ускоренная цифровизация, которая перестала быть опцией и превратилась в необходимость для выживания и конкуренции.**Эффективность вместо масштаба.** Современные облачные сервисы, CRM-системы и инструменты автоматизации (например, на базе AI) позволяют даже микро-предприятиям оптимизировать операционные расходы, упра...
Импульсивные траты редко выглядят проблемой в момент покупки, но именно они чаще всего размывают личный бюджет. Полный отказ от спонтанных покупок обычно неэффективен, поэтому более устойчивым считается подход с мягкими ограничениями вместо жёстких запретов.
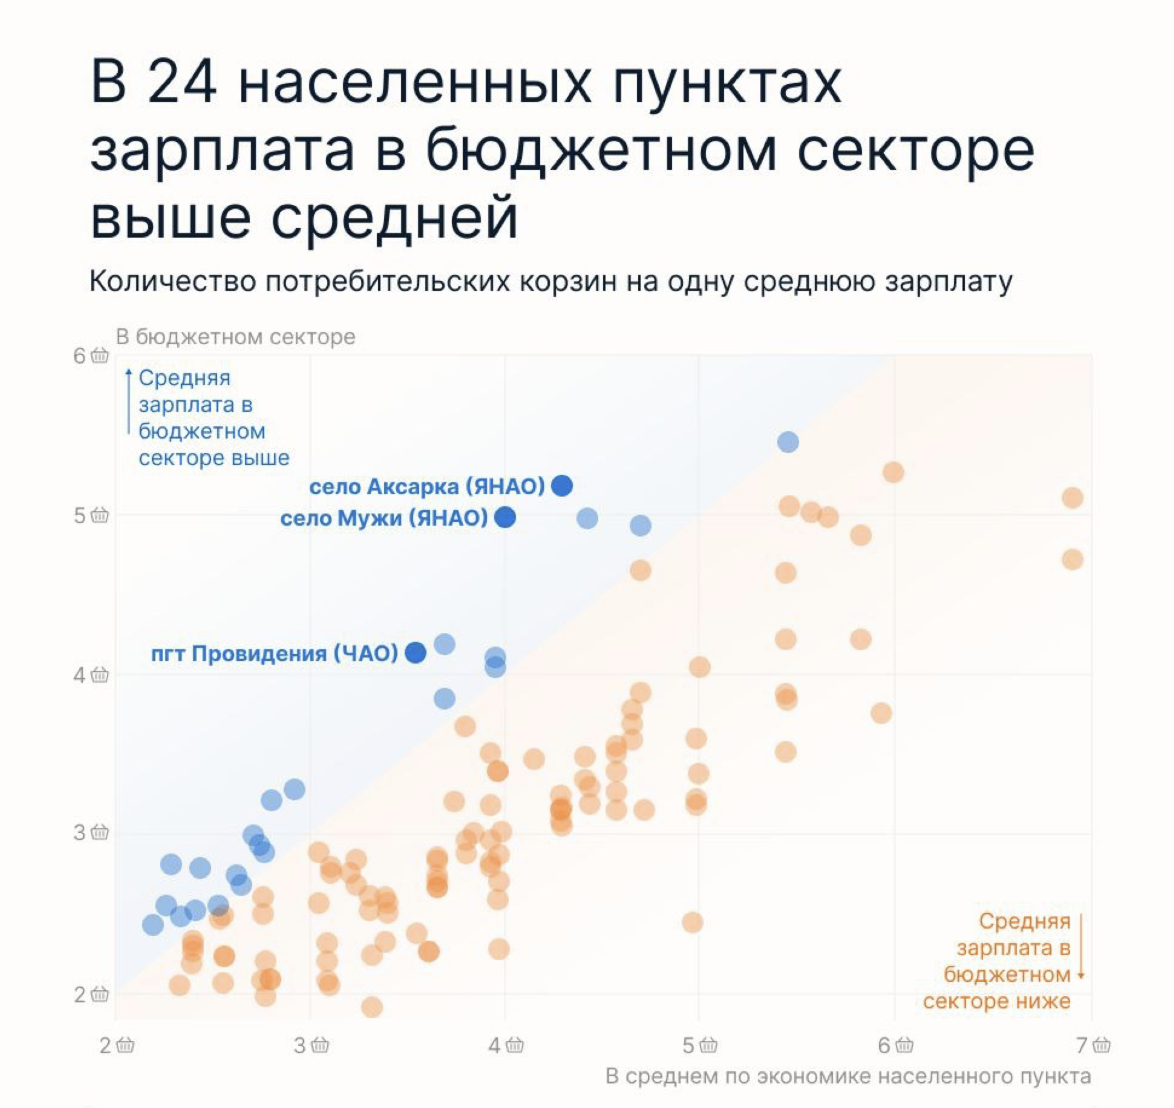
Исследователи ПОРА проанализировали статистику по 128 северным населенным пунктам с населением до 25 тыс. человек и выяснили, что средняя зарплата бюджетника на четверть ниже общего показателя средней зарплаты в этих местах.
С 1 марта 2026 года в методике назначения мер государственной поддержки для семей с детьми произойдут существенные изменения, касающиеся оценки доходов. Как сообщил «Газете.ru» депутат Государственной Думы Никита Чаплин, входящий в комитет по бюджету и налогам, учитываемая сумма алиментов для определения права на единое детское пособие будет рассчитываться по новому, более высокому стандарту.Life.ruТеперь же, как передает Газета.Ru, за основу будет браться среднемесячная номинальная заработная...
Со временем начинаешь понимать, что финансы — это не только цифры в приложении банка, а отражение образа жизни. Пока доходы небольшие, кажется, что контролировать особенно нечего. Но именно в этот момент и формируются привычки, которые потом либо помогают, либо мешают чувствовать финансовое спокойствие. Лично я пришёл к этому пониманию не сразу — через ошибки, импульсивные решения и не самое внимательное отношение к деньгам.
Я проработал в одной крупной компании более десяти лет. Мне нравилась стабильность, предсказуемость и корпоративный комфорт. Я отказывался от предложений хедхантеров, потому что здесь хороший соцпакет и не хочу рисковать. Моя зарплата росла лишь на уровень инфляции, а должность оставалась неизменной. Я считал себя лояльным и надёжным сотрудником, пока на встрече выпускников не узнал, что мой одногруппник, который за эти же десять лет сменил три компании, сейчас зарабатывает в три раза больше...
Когда нам предложили ипотеку со «стартовой» ставкой 1% на первые шесть месяцев, мы решили, что нашли золотую жилу. Логика была проста: мы купим квартиру, а за полгода найдём возможность рефинансироваться на более выгодных условиях или даже досрочно погасим часть долга за счёт инвестиций. Мы рассчитали бюджет, исходя из этого низкого платежа, и подписали договор, не до конца вникнув в условия. Главной ловушкой оказался не только скачок ставки до 12% после «медового» периода, но и жёсткие...
Мы с женой попали под влияние красивой рекламы и убеждений друзей из сферы, связанной с БАДами.
Цифровая эпоха принесла невиданное ранее явление — «подписочную экономику». За 199-399 рублей в месяц мы получаем доступ к музыке, кино, курсам и софту. В отдельности каждая сумма незаметна, но в совокупности они образуют мощный отток средств, который социологи называют «синдромом подписочной усталости». Проблема усугубляется тем, что деньги списываются автоматически, а услугами мы часто перестаём пользоваться уже через пару месяцев. Финансовый анализ здесь сводится к простому, но редко...