Финансовые ошибки, из-за которых не получается накопить
Чаще всего проблема отсутствия сбережений связана не с уровнем дохода, а с повторяющимися финансовыми просчётами. Деньги заканчиваются раньше зарплаты, накопления не формируются, появляется напряжение. Без системы и контроля даже высокий доход не обеспечивает стабильность.
Статистика показывает, что у значительной части домохозяйств отсутствует финансовый резерв. Исследования также подтверждают: если долговая нагрузка превышает 30–40% дохода, риск финансовых сложностей резко возрастает. Причина — отсутствие системного подхода к управлению бюджетом.
Разберём основные ошибки: жизнь без учёта расходов, отсутствие резервного фонда, импульсивные покупки, распространённые заблуждения и способы всё это исправить.
Отсутствие бюджета
Когда человек не ведёт учёт доходов и расходов, ему кажется, что он «примерно понимает», куда уходят деньги. На практике это приводит к постоянному дефициту средств и отсутствию накоплений.
Основные последствия:
- Нет чёткого понимания структуры трат.
- Невозможно заранее планировать сбережения.
- Деньги откладываются только «если что-то останется».
- Любой незапланированный расход выбивает из равновесия.
Наблюдение из практики: уже через 2–3 месяца фиксации расходов многие обнаруживают, что 10–20% дохода ранее уходили на малозаметные мелочи.
Отсутствие финансового резерва
Жизнь без подушки безопасности делает человека уязвимым. Потеря дохода, болезнь или срочный ремонт часто приводят к кредитам и росту долгов.
Что происходит без резерва:
- Нет защиты от непредвиденных ситуаций.
- Усиливается финансовая тревожность.
- Возрастает зависимость от займов.
- Невозможно перейти к инвестициям.
Рекомендуемый размер резерва — 3–6 месяцев обязательных расходов. Даже запас в размере одного месяца уже значительно снижает уровень стресса.
Импульсивные расходы
Спонтанные покупки редко выглядят серьёзной проблемой по отдельности, но в совокупности способны «съедать» до четверти дохода.
Типичные примеры:
- Покупки под влиянием эмоций.
- Траты на акции и скидки без реальной потребности.
- Подписки, которыми почти не пользуются.
- Регулярные мелкие расходы.
Простое правило «подождать 24 часа» перед крупной покупкой помогает заметно сократить лишние траты.
Распространённые финансовые заблуждения
Некоторые установки мешают начать копить:
- «Начну откладывать, когда буду больше зарабатывать».
- «С моим доходом это невозможно».
- «Инвестиции доступны только обеспеченным людям».
- «Бюджет — это сплошные ограничения».
На практике накопления зависят не столько от дохода, сколько от регулярности и дисциплины. Даже откладывание 10% ежемесячно формирует капитал быстрее, чем ожидание «подходящего момента».
Что можно сделать уже сейчас
Чтобы изменить ситуацию, важно внедрить систему:
- Начать регулярно фиксировать доходы и расходы.
- Разделить траты на обязательные и переменные.
- Настроить автоматическое перечисление 10–20% дохода на сбережения.
- Открыть отдельный счёт для резервного фонда.
- Проводить ежемесячный анализ бюджета.
Финансовые ошибки исправляются не жёсткой экономией, а выстроенной системой. Когда появляется прозрачность бюджета и понятные правила управления деньгами, снижается стресс, растёт уверенность и формируются реальные накопления. Деньги начинают работать на вас — а не наоборот.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Или история о том, как мои накопления спасли меня от депрессии.
Вопрос: Как вы считаете, где сегодня разумнее всего хранить свои сбережения?
Ещё недавно я скептически относилась ко всем акциям и кэшбекам, тем более от банков. У меня всю жизнь была только одна карта Сбербанка. На нее и пенсия приходит. Дочь рассказывала о своих выгодных покупках, поэтому я согласилась тоже оформить ещё несколько карт.

По оценкам СК «Росгосстрах Жизнь», сборы по страхованию жизни в последние годы более равномерно распределяются по регионам Российской Федерации. О снижении концентрации на рынке рассказал Валерий Смирнов, генеральный директор СК «Росгосстрах Жизнь», выступая на пресс-конференции Всероссийского союза страховщиков по итогам 2025 года.
Представьте: вы стоите на кассе, очередь движется, время тикает. Какой способ оплаты для вас по умолчанию — достать купюры из кошелька или приложить карту/телефон к терминалу?
🩷 Я предпочитаю платить картой, не надо считать, сдачу потом ещё складывать 😂 и ещё и всегда стараюсь идти на кассы самообслуживания, у нас там всегда пусто 😁 я сама себе пробиваю, никуда мне спешу, красота 😍
Согласно результатам исследования, проведенного образовательной платформой Defin и онлайн-помощником по поиску работы AIMIKA, почти две трети российских работодателей планируют в 2026 году вернуть сотрудников в офисы на пятидневку или сократить число дней для дистанционной работы.
От знакомой узнала, что сейчас проходит акция у одного банка, карточкой которого я пользуюсь, и можно написать отзыв и получить материальное вознаграждение.
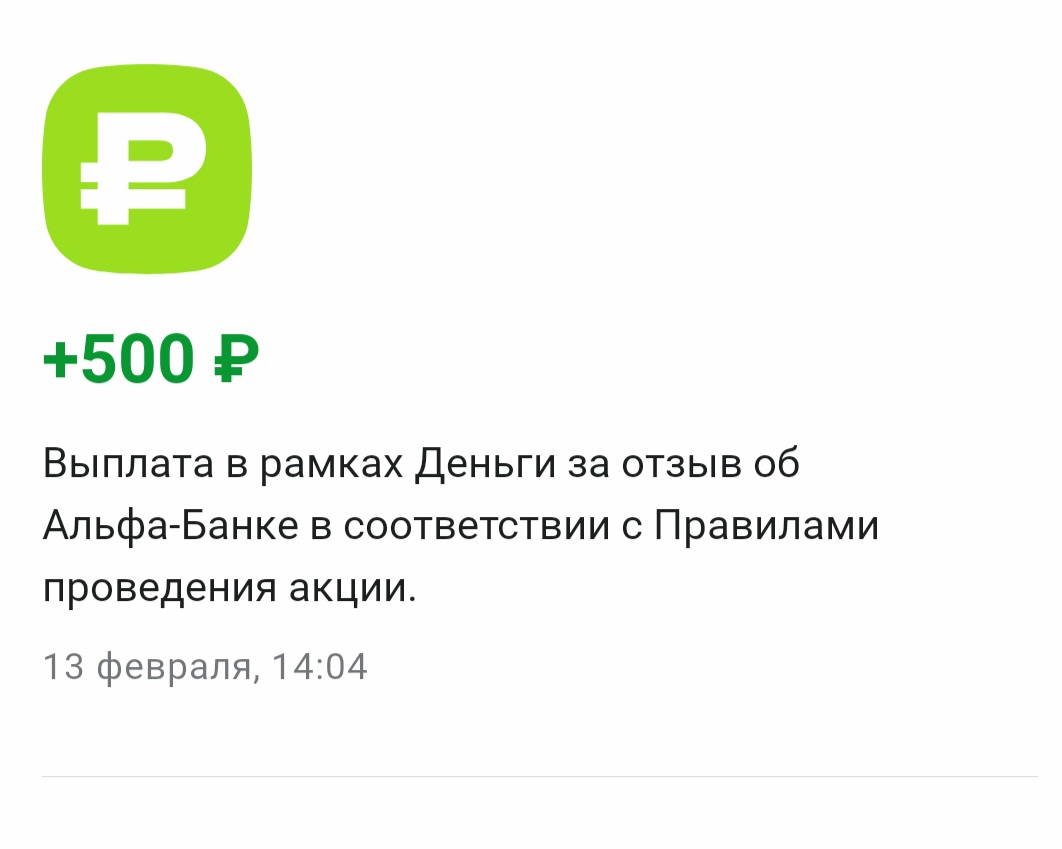
В разделе бонусы на Банки.ру есть список банков, на которые тоже можно написать отзывы. Там есть, к примеру, Т-банк. За зачтенный отзыв можно получить 500 банкимани)
Многие, в том числе и в этом чате, буквально вчера и сегодня получили странное уведомление от Авито. Цитирую:
Очередная неделя подходит к концу, и время подводить итоги челленджа "52 недели к богатству". И я осознаю, что на этой неделе с побочными доходами совсем плохо. Конечно, я нашла что отправить в копилку, но вот причины отсутствия побочных доходов для меня очевидны.

Привет! Часто ли вы ловите себя на мысли, что деньги утекают сквозь пальцы, а к концу месяца снова «финансовая яма»? Вы не одиноки — многие сталкиваются с этой проблемой. Но хорошая новость в том, что взять финансы под контроль проще, чем кажется. Разберём 5 шагов, с которых можно начать уже сегодня.
Шаг 1. Фиксируйте все доходы и расходы
Первый шаг — прозрачность. Запишите:
все источники доходов (зарплата, подработка, дивиденды и т. д.);
каждую трату — даже самую мелкую (кофе, проезд, подписки).
Инс...