


Вклады под 20% — это потолок? Думаю перекладываться в фонду или облигации.
Всем привет! Сижу сейчас, пересматриваю свою финансовую стратегию на этот год, и чувствую, что старые схемы уже не работают.
Раньше жил по принципу: «накопил на вклад под хороший процент — молодец». Но сейчас смотрю на ключевую ставку, на инфляцию, и понимаю, что даже 20–21% годовых по вкладам (которые дают только на короткие сроки) — это уже не про сохранение капитала, а скорее про "как бы не потерять".Отсюда вопрос к сообществу: кто как перестраивается?
Ситуация у меня такая:
- Накопления: Есть сумма, которая лежит на вкладе в ВТБ под 19% (заканчивается через месяц). Продлевать на таких же условиях смысла нет, ставки уже режут.
- Кредитка: Пользовался "льготным периодом" в Альфе (120 дней). Всегда гасил вовремя, для меня это был инструмент кассового разрыва, а не долговая яма. Но сейчас многие банки ужесточают лимиты и условия по беспроцентному периоду, чувствуется напряжение в системе.
- Инвестиции: Есть небольшой портфель из ОФЗ (флоатеры, привязка к RUONIA) и пара лотов в фонде денежного рынка (LQDT). Пока показывает себя стабильнее вкладов, но психологически сложно смотреть на волатильность тела долга.
Вопросы к вам:
- Сейчас многие банки предлагают "комбо": открываешь вклад под 22% + оформляешь подписку/страховку. Не считаете это ловушкой? Реальный эффективный процент с учетом комиссий получается ниже, чем просто старый добрый вклад без условий?
- Не боитесь ли вы сейчас держать крупные суммы на вкладах выше 1,4 млн? Я понимаю про АСВ, но с учетом того, что некоторые банки начали вводить комиссии за пополнение/снятие и резко менять условия в одностороннем порядке (был недавно скандал с "Т-Банком"), не надежнее ли сейчас часть уводить в биржевые инструменты?
- Кто пользуется кредитками как финансовым инструментом (а не для распила)? Не замечали, что банки начали "резать" грейс-период, если видит, что клиент использует карту для обналички через "квази-кеш"? У меня пару раз была блокировка кешбэка просто за перевод самому себе.
Я склоняюсь к тому, чтобы 50% после закрытия вклада отправить в фонды ликвидности (чтобы был быстрый доступ и проценты капали), 30% оставить на коротких вкладах (3 месяца) на случай падения рынка, чтобы купить подешевевшие активы, и 20% оставить в кэше на наличной карте.Не слишком ли сложно? Может, проще продлить вклад и не париться? Просто инфляция съедает, а хочется хоть немного в плюс выходить.
Жду ваших советов, особенно от тех, кто уже пересел с чисто депозитной модели на смешанную. Как вам спится с облигациями вместо вкладов?
P.S. Если есть работающие схемы с кредитками, где реально получается зарабатывать на остатке собственных средств, не нарушая правил банка, — тоже буду благодарен за опыт. Но без серых схем, пожалуйста.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...

В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.

С 1 февраля 2026 года семейная ипотека работает по новым правилам — и многие семьи узнают об этом только в момент подачи заявки. Главное изменение: одна семья теперь может получить только один льготный кредит. Если супруги состоят в браке, они автоматически становятся созаёмщиками по одному договору. То есть схема, при которой муж и жена оформляли две отдельные льготные ипотеки, больше не работает.
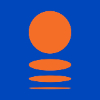
Сегодня оплатить товар или услугу можно за пару секунд — картой, телефоном или через приложение. Для покупателей это уже привычный сценарий. А вот предприниматели до сих пор сомневаются: нужен ли терминал и стоит ли подключать эквайринг, ведь это дополнительные расходы
Пришло время подвести итоги конкурса, в котором вы писали свои прогнозы ключевой ставки ЦБ. Вот мы и узнали, что среди нас 270 ясновидящих. Именно столько участников угадали, что ставка снизится до 15%!

Люблю эти конкурсы со ставкой, можно почувствовать себя магом и провидцем))
Спасибо :3
Всем привет, уважаемые форумчане!
Программа лояльности банки ру. Полный обман полученные банки Ани не выведеш пока не накопиш пятьсот банки Ани или тысячу чтобы приобрести самый дешёвый сертификат. А если будешь покупать нужный тебе продукт например страхование то до следующего продукта через год банки Ани сгорят, вот так дурят. Купи продукт получи банки Ани, но воспользоваться не сможешь, поэтому купи ещё и ещё. Не рекомендую площадку банки ру.
Странный пост!Еще раз убеждаюсь в том ,что многие хотят получать деньги ,ничего не делая!Банкимани платят за работу!Писать полезные посты ,за которые начисляют банкимани ,это тоже труд и большой труд!Так что все справедливо ,кто работает ,тот и пользуется благами сообщества!
Хочешь накопить деньги, но каждый месяц всё уходит “в никуда”? Вот несколько простых, но реально работающих принципов:
Многие не замечают, сколько денег уходит не на крупные покупки, а на ежедневные расходы. Кофе, подписки, доставки, спонтанные покупки — по отдельности кажется ерундой, но в сумме выходит прилично.
Мы привыкли думать, что сбережения — это абсолютная гарантия безопасности. Однако экономика — штука хитрая. В ней есть понятие «парадокс бережливости», и сегодня оно работает против нас.
Раньше выбор банковской карты или вклада напоминал мне поход в супермаркет без списка продуктов. Ты вроде бы знаешь, что хочешь чего-то вкусного и полезного, но в итоге набираешь полную корзину ненужного, переплачиваешь и выходишь с чувством лёгкого недоумения.
Сегодня увидела пост про юань — и поймала себя на мысли, что раньше вообще не обращала на него внимания. Ну юань и юань.