


Как я отключил ненужные подписки и у меня стали оставаться деньги
Привет всем! Решил, наконец, написать свой первый пост тут, в «Диалоге». Читаю форум уже давно, часто нахожу хорошие советы про карты и вклады. Но сегодня мне захотелось поговорить не столько о банковских делах, сколько о том, как мы относимся к своим ежедневным тратам.
Знаете, у меня долгое время была одна и та же беда. Вроде и зарабатываю нормально, на жизнь хватает, в долги не лезу. Но вот к концу месяца на счету всегда какая-то печальная сумма остается. В один момент я просто не выдержал. Сел в выходные, открыл приложение банка и посмотрел все операции за последние три месяца. Скажу честно? Я просто офигел.
Оказалось, что мой бюджет был как дырявое сито. И что самое обидное, деньги уходили не на что-то крупное и классное, вроде нового гаджета или поездки. Нет, они тратились на полную ерунду, которую я вообще не замечал. На первом месте в этом списке бесполезных трат оказались так называемые «подписочные монстры». Выяснилось, что я платил аж за три онлайн-кинотеатра, которыми почти не пользовался. А еще за расширенное облачное хранилище, хотя оно было забито всяким хламом, и за приложение для фитнеса, которое открывал в последний раз, кажется, в прошлом году. В итоге эти «копейки», по 300–500 рублей каждая, набегали на довольно приличную сумму.Кстати, о подписках. С одной из них вышла забавная история. Заметил списание за сервис Pro от Т-Банка, который я подключал на пробный период и забыл отключить. Думал, всё, деньги пропали. Но решил всё же написать в чат. Там сотрудница Мария (а потом Татьяна и Роман) спокойно приняли мой отказ от уговоров и просто оформили возврат 299 рублей. Буквально за полчаса вопрос был закрыт. Вот так банки иногда сами помогают нам экономить, если не стесняться спрашивать
Я тогда устроил такую серьезную проверку. Оставил себе только одну подписку на фильмы, почистил облако и перешел на бесплатный тариф. Отключил все ненужные уведомления, которые постоянно подталкивали к покупкам на эмоциях. И вот еще одна фишка, которая реально помогла: я придумал «правило 24 часов» для интернет-магазинов. Раньше как обычно? Увидел что-то интересное, сразу жмешь «купить», а потом через пару дней сидишь и думаешь: «Зачем мне вообще эта штука для бананов?». Теперь я просто добавляю вещь в корзину и тут же закрываю приложение. Если через сутки мне все еще хочется это купить, тогда беру. Но в восьмидесяти процентах случаев это желание просто исчезает.
И что вы думаете? За первый месяц такого «финансового очищения» я вдруг обнаружил на своем счету лишние 12 тысяч рублей. Просто появились из ниоткуда! Возможно, для кого-то это и небольшие деньги, но для меня это было настоящее открытие. Я не начал себя урезать в еде или в других радостях жизни. Просто перестал выкидывать деньги на ветер.
P.S. Кстати, если хотите проверить свои активные подписки в Т-Банке, это можно сделать в приложении в разделе «Профиль» → «Подписки». Вот подробная инструкция на сайте банка: tbank.ru/help/subscribe
Ребят, мне вот очень интересно: я один такой «невольный транжира»? Как вы справляетесь с этими мелкими тратами, которые незаметно съедают весь бюджет? Может, у вас есть свои проверенные способы, как поймать такие «утечки» денег? Поделитесь в комментариях, мне очень хочется почитать живой опыт, а не только скучные статьи из книжек по экономике.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Друзья, привет! 👋

Adidas заработал в России 2,2 млрд рублей за 2025 год — даже не продавая здесь товары. Компания не возвращалась на рынок: прибыль принесли проценты со вкладов, куда разместили накопленные в стране деньги.
После ухода в 2022-м российское юрлицо зафиксировало минус почти на 15 млрд за два года, но теперь ситуация выправилась. При этом продукция Adidas в стране есть — её завозят по параллельному импорту.
А ловко они это придумали.
Апрель 2026 года проходит в условиях меняющегося финансового рынка. Банк России постепенно корректирует денежно-кредитную политику, банки пересматривают ставки по вкладам, а инвесторы всё чаще ищут альтернативы депозитам. Одновременно продолжается развитие цифрового рубля и ужесточение финансового контроля.
Как я освоил финансовый маркетплейс Банки.ру: личный опыт поиска лучшего предложения
В приложении Т-банка есть не только выгодные предложения от партнёров приобрести определённые бренды и получить кэшбек, но и можно оформить подписки на сервисы.
Многие привыкли считать, что инфляция — это невидимый вор, который каждый день забирает по кусочку от наших накоплений. Мы видим это на ценниках в супермаркетах и в чеках на заправках. Но что, если я скажу вам, что в современных реалиях правила игры изменились?
Уже месяц в сообществе Диалог https://www.banki.ru/dialog/feed/ проводится масштабный и долгоиграющий конкурс "Честный Диалог" (с подробными условиями конкурса можно ознакомиться здесь https://www.banki.ru/dialog/articles/47824/.) В нем может принять участие любой пользователь, зарегистрированный в Диалоге.

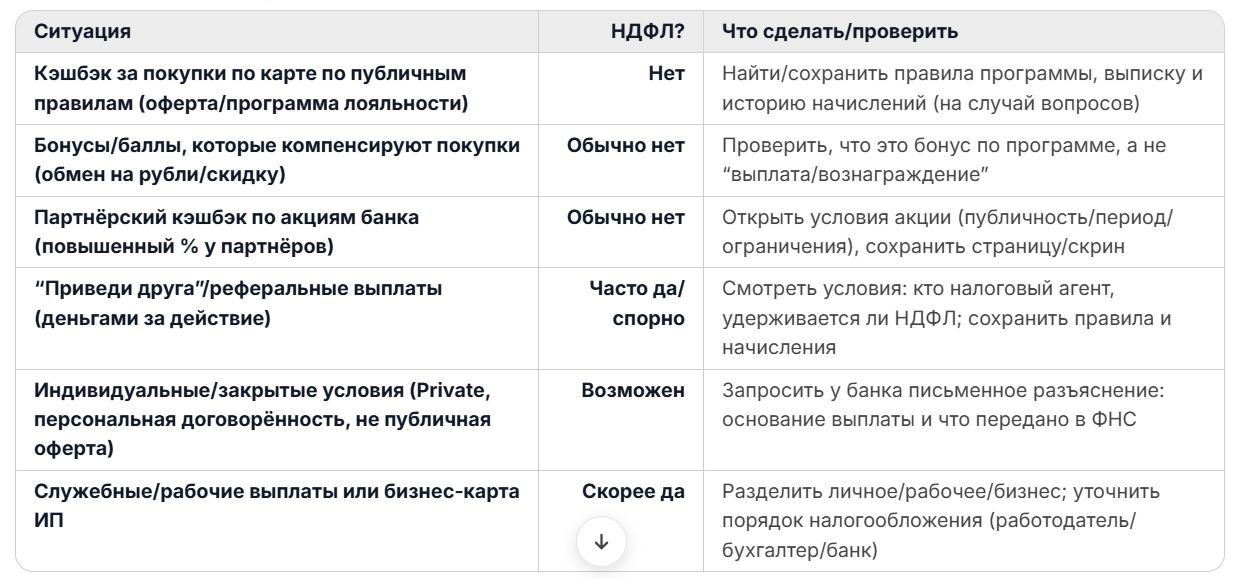
В начале года разлетелась страшилка: «налоговая начала облагать банковский кэшбэк, да еще и по 15%». Люди полезли в личные кабинеты ФНС и начали искать, где там «налог на бонусы».
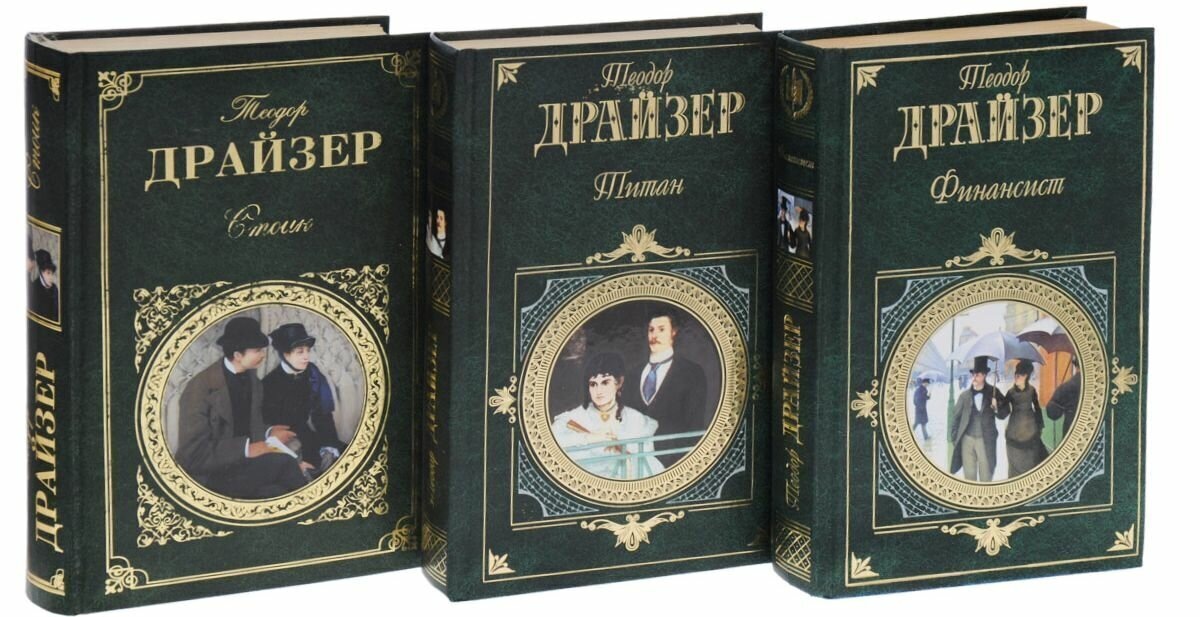
На мой взгляд, никакие финансовые учебники, где пусть и подробно, но сухо рассказывается о финансовой жизни, не заменит художественную литературу. Ведь психология - это 50% экономики.
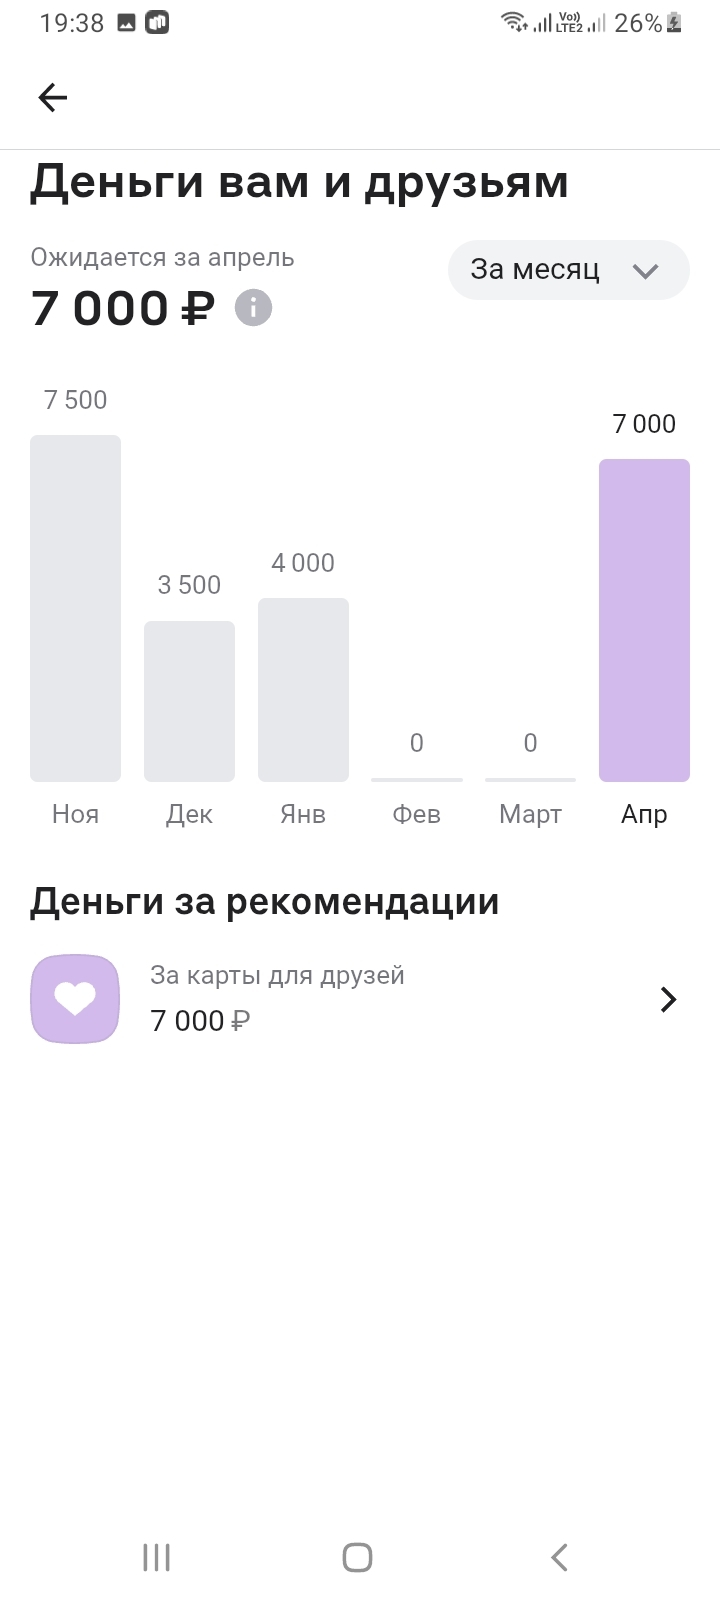
Я являюсь клиентом нескольких банков: Т-Банка, Альфа-Банка, Совкомбанка, ВТБ, Газпромбанка. В каждом из этих банков имеется реферальная программа - когда клиент банка рекомендует продукты или услуги банка своим знакомым. За успешное привлечение нового клиента оба участника получают вознаграждение. Суть реферальной программы в следующем:
"Я являюсь клиентом нескольких банков: Т-Банка, Альфа-Банка, Совкомбанка, ВТБ, Газпромбанка" Про Т-банк и Альфу рассказали, а как обстоят дела в Совкомбанке, ВТБ, Газпромбанке?
Дополнительно хотел бы сказать про Альфа-банк: лично у меня позитивный опыт есть, но с долей негатива - каждое реферальное вознаграждение приходится буквально выбивать через поддержку банка, т.к. то не видна...