


Накопительный счет(как считать доход)
Многие открывают накопительный счет, видят обещанные банком «до 20% годовых» и радуются. А потом получают проценты — и они оказываются заметно ниже ожидаемых. Нет, банк вас не обманул. Просто вы не совсем правильно посчитали доход. Давайте разберемся, как на самом деле работает начисление процентов на накопительном счете и как рассчитать реальную сумму.
Почему нельзя просто взять сумму вклада и умножить на ставку?
Потому что накопительный счет — это не вклад. У него три ключевых отличия:
- Проценты капают на остаток. Сегодня у вас 100 тысяч, завтра вы сняли 30 — проценты после снятия считаются уже с 70 тысяч.
- Ставка часто плавающая. Банк пишет «до 20%», но это максимум при выполнении условий (траты по карте, зачисление зарплаты, минимальный неснижаемый остаток).
- Период начисления может быть разным: ежедневно, раз в месяц, а выплата — в конце месяца или квартала.
Из-за этих трех вещей просто умножить сумму на ставку и разделить на 12 месяцев нельзя. Получится ошибка, иногда очень существенная.
Как правильно рассчитать доход: простая формула
Самый честный способ — считать проценты за каждый день отдельно. Формула выглядит так:
Дневной процент = (Остаток на конец дня × Годовая ставка в долях) ÷ 365 (или 366)
Сумма за месяц = сумма дневных процентов за все дни месяца
Пример. У вас на накопительном счете лежит 100 000 рублей. Ставка 15% годовых. Банк начисляет проценты на фактический остаток ежедневно. Вы не снимаете деньги 30 дней.
Считаем:
15% = 0,15
0,15 ÷ 365 ≈ 0,00041096 (процентная доля за день)
100 000 × 0,00041096 ≈ 41,10 рубля в день
41,10 × 30 дней = 1233 рубля за месяц
Если в банке проценты начисляются раз в месяц на минимальный остаток за месяц — формула другая: берется самая маленькая сумма за месяц и умножается на ставку и на количество дней в расчетном периоде.
Посложнее: когда меняется остаток и ставка
Представьте, что 15 числа вы сняли 40 000 рублей. Остаток был 100 000, стал 60 000. Ставка весь месяц была 15%.
Считаем отдельно за два периода:
1–14 день: остаток 100 000, 14 дней
Каждый день: 100 000 × 0,15 ÷ 365 ≈ 41,10 руб.
За 14 дней: 41,10 × 14 = 575,40 руб.
15–30 день: остаток 60 000, 16 дней
Каждый день: 60 000 × 0,15 ÷ 365 ≈ 24,66 руб.
За 16 дней: 24,66 × 16 ≈ 394,56 руб.
Общий доход за месяц: 575,40 + 394,56 = 969,96 руб.
Если бы вы держали все 100 000 весь месяц, получили бы 1233 рубля. Снятие 40 тысяч уменьшило доход примерно на 263 рубля — причем не пропорционально снятой сумме, а пропорционально дням, которых эти деньги «не дожили» до конца месяца.
Теперь про плавающую ставку
Допустим, банк дает базовые 10% годовых, но если потратить по дебетовой карте от 10 000 рублей в месяц, ставка повышается до 18% на весь остаток.
Условия: вы положили 200 000 рублей. В течение месяца вы потратили с карты 12 000 рублей — значит, ставка стала 18% с какого-то дня. Обычно — со дня выполнения условия или со следующего месяца, это надо читать в договоре. Допустим, в вашем банке ставка повышается на следующий день после выполнения условия. Вы потратили 12 000 рублей 10-го числа.
Считаем дни с разными ставками:
1–10 день: ставка 10%, остаток 200 000
11–30 день: ставка 18%, остаток 200 000
За первые 10 дней:
200 000 × 0,10 ÷ 365 × 10 = 547,95 руб.
За следующие 20 дней:
200 000 × 0,18 ÷ 365 × 20 = 1972,60 руб.
Итого за месяц: 2520,55 руб.
Если бы ставка все время была 10% — 200 000 × 0,10 ÷ 365 × 30 = 1643,84 руб.
Если бы все время 18% — 2958,90 руб.
Вы получили 2520,55 — и это правильная математика, не обман банка.
Как не ошибаться в реальной жизни: три простых совета
- Заведите табличку или используйте приложение. Каждый день записывать остаток не нужно. Но если вы часто пополняете и снимаете — хотя бы раз в неделю фиксируйте остаток и ставку.
- Уточните правила конкретного банка. В одном банке проценты капают на остаток в конце дня. В другом — на минимальный остаток за месяц. В третьем — на среднеарифметический остаток. Это кардинально меняет расчет.
- Проверьте калькуляторами. Многие банки показывают в приложении «прогнозный доход до конца месяца». Сравните с вашим ручным расчетом — если расхождение больше 10%, перечитайте договор, скорее всего, вы упустили условие.
Главный вывод, который я хочу донести
Накопительный счет — это не «вклад с возможностью снимать». Это другой инструмент с другой математикой. Доход на нем считается не от того, сколько вы положили в начале месяца, а от того, сколько реально лежало каждый день. Один день снятия 50% суммы снижает доход на два дня позже сильнее, чем кажется на первый взгляд.
Если вам важна стабильность и вы не планируете трогать деньги — открывайте вклад с фиксированной ставкой и капитализацией. Если вам нужна гибкость (класть и снимать когда угодно) — берите накопительный счет, но считайте проценты ежедневно, как я показал выше.
И помните: ставка в рекламе — это всегда «максимальная» или «базовая». Ваша реальная ставка будет ровно такой, какой вы ее насчитаете сами, внимательно изучив договор. Не ленитесь проверять цифры. Это ваши деньги.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

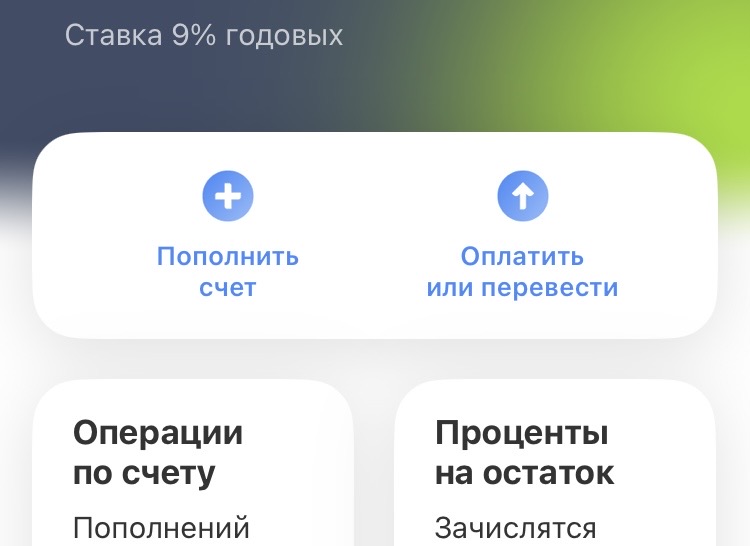
Раньше для сбережения денег мы все использовали накопительный счет!Шли в сберкассу ,открывали вклад и вносили на него деньги!Других вариантов не было!Сейчас выбор большой ,главное разобраться!Я для сохранения и приумножения своих доходов в основном использую вклады с фиксированной ставкой и накопительные счета с начислением % на ежедневный остаток!Т банк на сегодняшний день дает 9% годовых на ежедневный остаток!


Я тоже люблю накопительные счета на ежедневный остаток. Пусть на этом счету и меньший процент, чем на минимальную сумму в месяц, зато знаешь, что денежка "капает" каждый день.
Яндекс банк заблокировал доступ в яндекс пэй,4 день прошу восстановить,сейчас выдалось то что ребенка надо в поликлинику.Родился поджатым,теперь проблемы с целебральной системой!как быть не понимаю
Многие бросают вести бюджет, потому что это кажется сложной второй работой с бесконечными чеками и таблицами. Но в 2026 году технологии позволяют перевести большую часть рутины на «автопилот». Давайте составим чек-лист, который превратит ваш смартфон в персонального финансового директора.
Правило «50/30/20»: как перестать жить от зарплаты до зарплаты
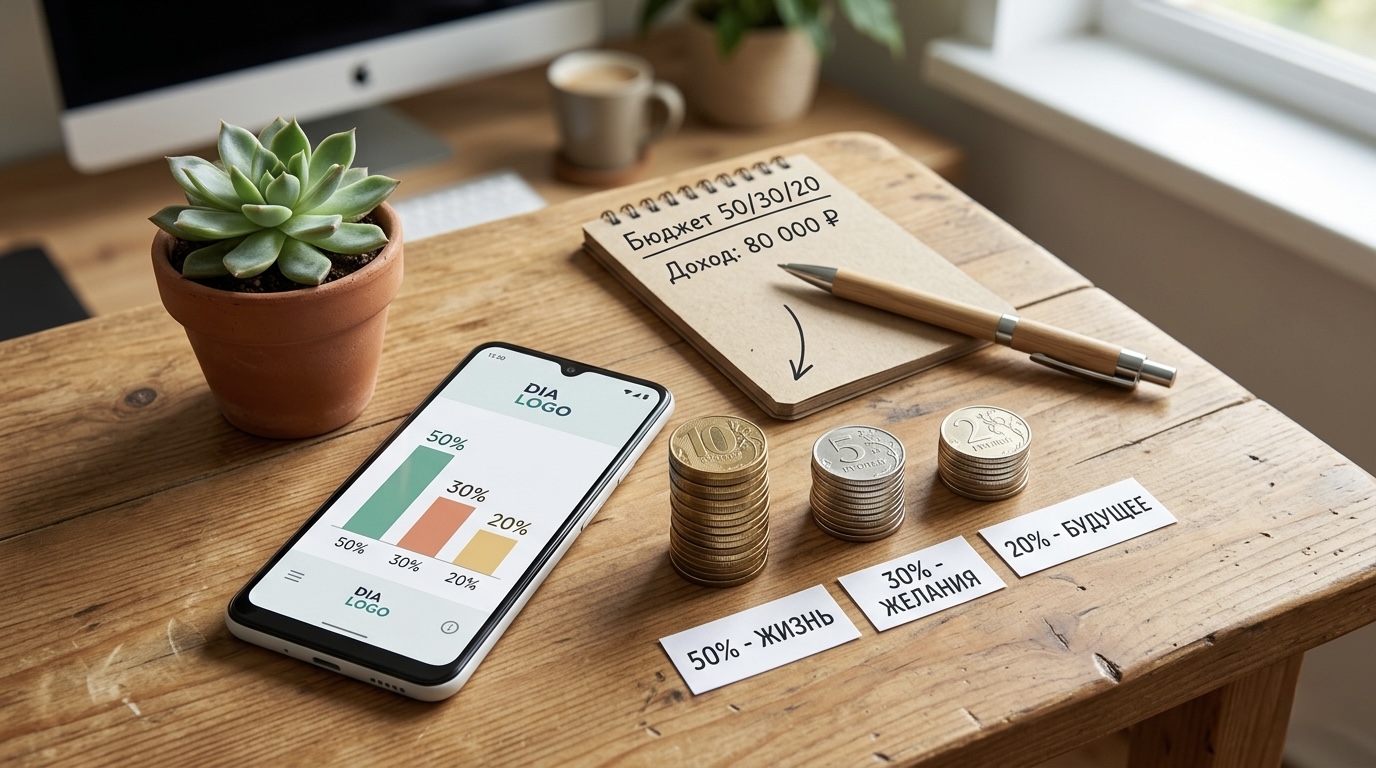
В данном посте , хочу поделится с пользователями площадки Диалога своим опытом,с выгодой, по оплате услуг по коммунальным платежам через банки , клиентом которых я являюсь, на нескольких примерах:,, Альфа-Банка,, и банка ,, Уралсиб,, и банка ,, Совкомбанк,,на основе взаимовыгодного сотрудничества банк - клиент. Сразу , хочу отметить , что оплату коммунальных платежей , необходимо производить , исключительно, в Приложении самого банка , в ЛК, через раздел услуги , подраздел : оплат...
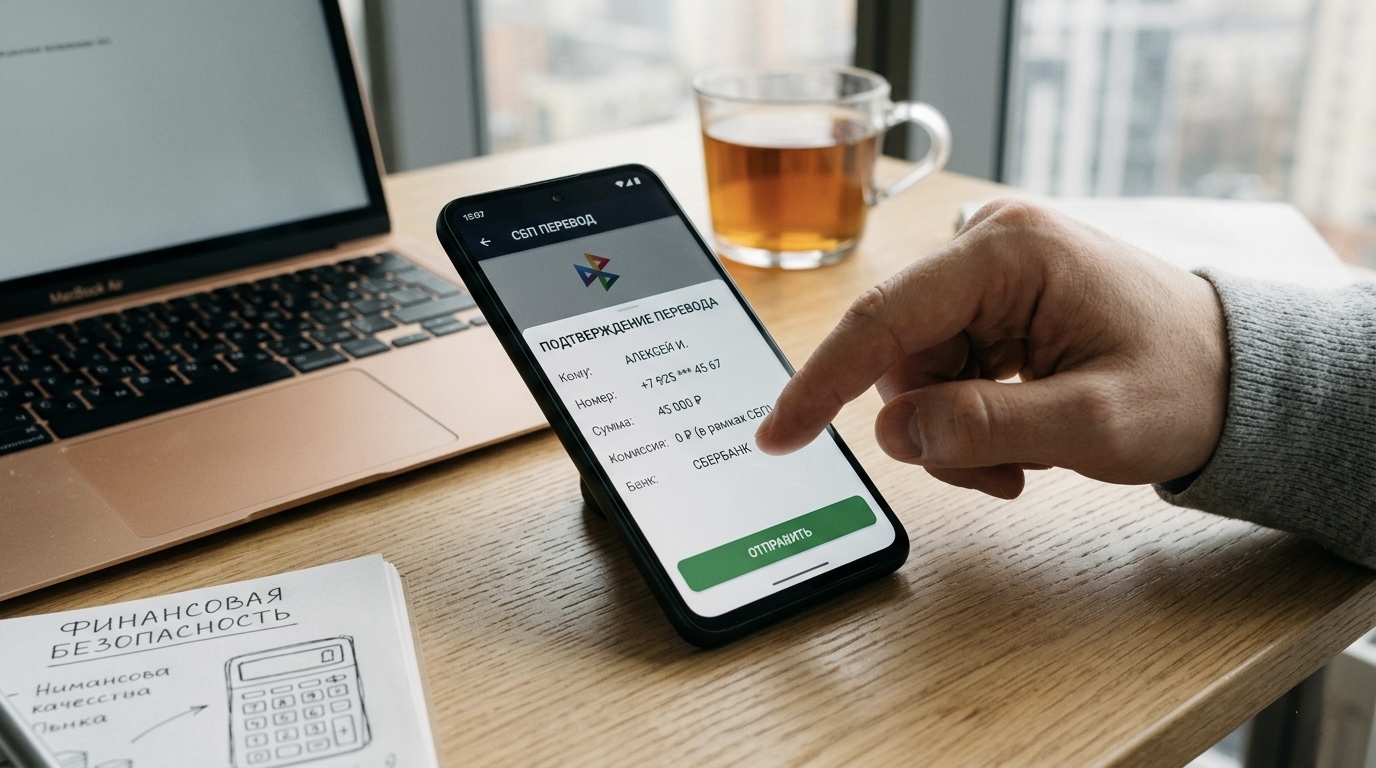
Система быстрых платежей (СБП) прочно вошла в нашу жизнь — это удобно, быстро и чаще всего бесплатно. Но простота операций иногда притупляет бдительность. Разберем основные ловушки и правила «цифровой безопасности» при денежных переводах.
Привет! Сегодня хочу поделиться с вами своим опытом в таком важном деле, как накопление денег. Знаете, это не просто "откладывать на черный день", а скорее создавать себе финансовую подушку безопасности и возможность для будущих свершений. И у меня есть свои проверенные способы, как сделать так, чтобы моя "заначка" не только сохранялась, но и росла. Но я не всегда была такой разумной, только после одного случая я поняла, как важно иметь подушку безопасности в современном мире...

📃 Рады сообщить, что наша команда завершила работу над 14-м кейсом по разблокировке активов для юридического лица, зарегистрированного в 🇰🇿Казахстане и не находящегося под санкциями.
Вы ждали этого повышения год, два, пять. И вот оно случилось — вам добавили 20% к зарплате. Вы радуетесь, чувствуете себя богаче, позволяете себе немного больше — ужин в ресторане, новую куртку, абонемент в спортзал подороже. Проходит полгода, и вы обнаруживаете, что на накопления уходит столько же, сколько и раньше, а иногда даже меньше, потому что траты незаметно подтянулись к новому уровню дохода. Вы работаете больше, зарабатываете больше, а богаче не становитесь. Знакомая история? Это...
Раньше думал, что накопления — это только когда остаются “лишние” деньги. Но потом подключил автоматическое округление в банковском приложении и заметил, как постепенно собирается хорошая сумма без напряга 👌