Досрочный платёж меняет график по-разному
Досрочное погашение кредита часто воспринимается как одно действие: внёс сверху — стало легче. Но “легче” бывает разным. Один вариант уменьшает ежемесячный платёж, другой сокращает срок кредита. В приложении это может выглядеть как похожая кнопка, а в бюджете последствия разные.
Если после частичного досрочного платежа уменьшается ежемесячная сумма, человеку становится проще проходить каждый следующий месяц. Было, допустим, 18 тысяч, стало меньше. Бюджет получает больше воздуха на продукты, коммуналку, транспорт, непредвиденные расходы. Минус в том, что сам кредит может оставаться в календаре почти так же долго. Давление месяца снижается, но дата окончательного расставания с долгом не всегда сильно приближается.
Уменьшение платежа чаще помогает текущему месяцу, а не ощущению быстрого финиша.
Сокращение срока работает иначе. Платёж может остаться примерно прежним, зато кредит заканчивается раньше. Для человека, который устал видеть долг в календаре, это психологически приятнее. Но текущий бюджет не получает такого облегчения: каждый месяц всё равно надо выдерживать прежнюю нагрузку. Если доход неровный или расходов много, такой вариант может ощущаться жёстче.
Сокращение срока ближе к идее “быстрее закрыть”, но не всегда даёт передышку сейчас.
Есть ещё техническая часть: дата внесения, заявление на досрочное погашение, порядок перерасчёта, новый график, проценты за период. В конкретном договоре это может быть устроено по-разному, поэтому здесь не про универсальный выбор. Просто полезно различать два эффекта: один снижает ежемесячное давление, другой двигает финал ближе.
Один и тот же досрочный платёж может выглядеть одинаково в момент перевода, но совсем по-разному в следующем графике.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

О том, что существует комиссия за "спящий" счёт, я узнала на этом сайте. Все детали и нюансы того, что такое "спящий" счёт, я не запомнила. Но один из важнейших моментов, это то, к нему относится счёт, которым не пользуешься долгое время. В среднем это от полугода до года. И средняя комиссия - от 300 до 500 рублей. Я поняла главное - у меня есть банковская карта, которой я не пользуюсь, и за то, что я ей не пользуюсь долгое время, с меня могут потребовать заплатить. А платить...


Только что внимательно изучил свежие рекомендации Банка России. Картинка становится интереснее (или тревожнее, кому как). ЦБ официально рекомендовал банкам усилить контроль за крупными внесениями наличных.

Сейчас эта тема особенно актуальна. По майскому опросу инФОМ для Банка России, доля респондентов, у которых есть сбережения, снизилась до 34%, а доля тех, у кого сбережений нет, выросла до 63%. Это означает, что для значительной части семей даже короткая пауза в доходах может быстро перейти в кассовый разрыв.

Кажется, у вкладчиков может появиться важное изменение: Правительство рассматривает законопроект о повышении страхового покрытия по вкладам.
Долгое время в нашей культуре кредит прочно ассоциировался с финансовой кабалой и вечными долгами. «Берешь чужие и на время, а отдаешь свои и навсегда» — эту фразу слышал каждый. Однако финансовый рынок трансформируется, и в 2026 году отношение к кредитным картам у грамотных пользователей кардинально изменилось. Сегодня пластик с льготным периодом — это не способ дотянуть до зарплаты, а полноценный инструмент для заработка. Давайте разберем, как устроена так называемая «кредитная карусель» и...
Всем привет! Хочу поделиться с вами новостью из серии «осведомлен — вооружен».

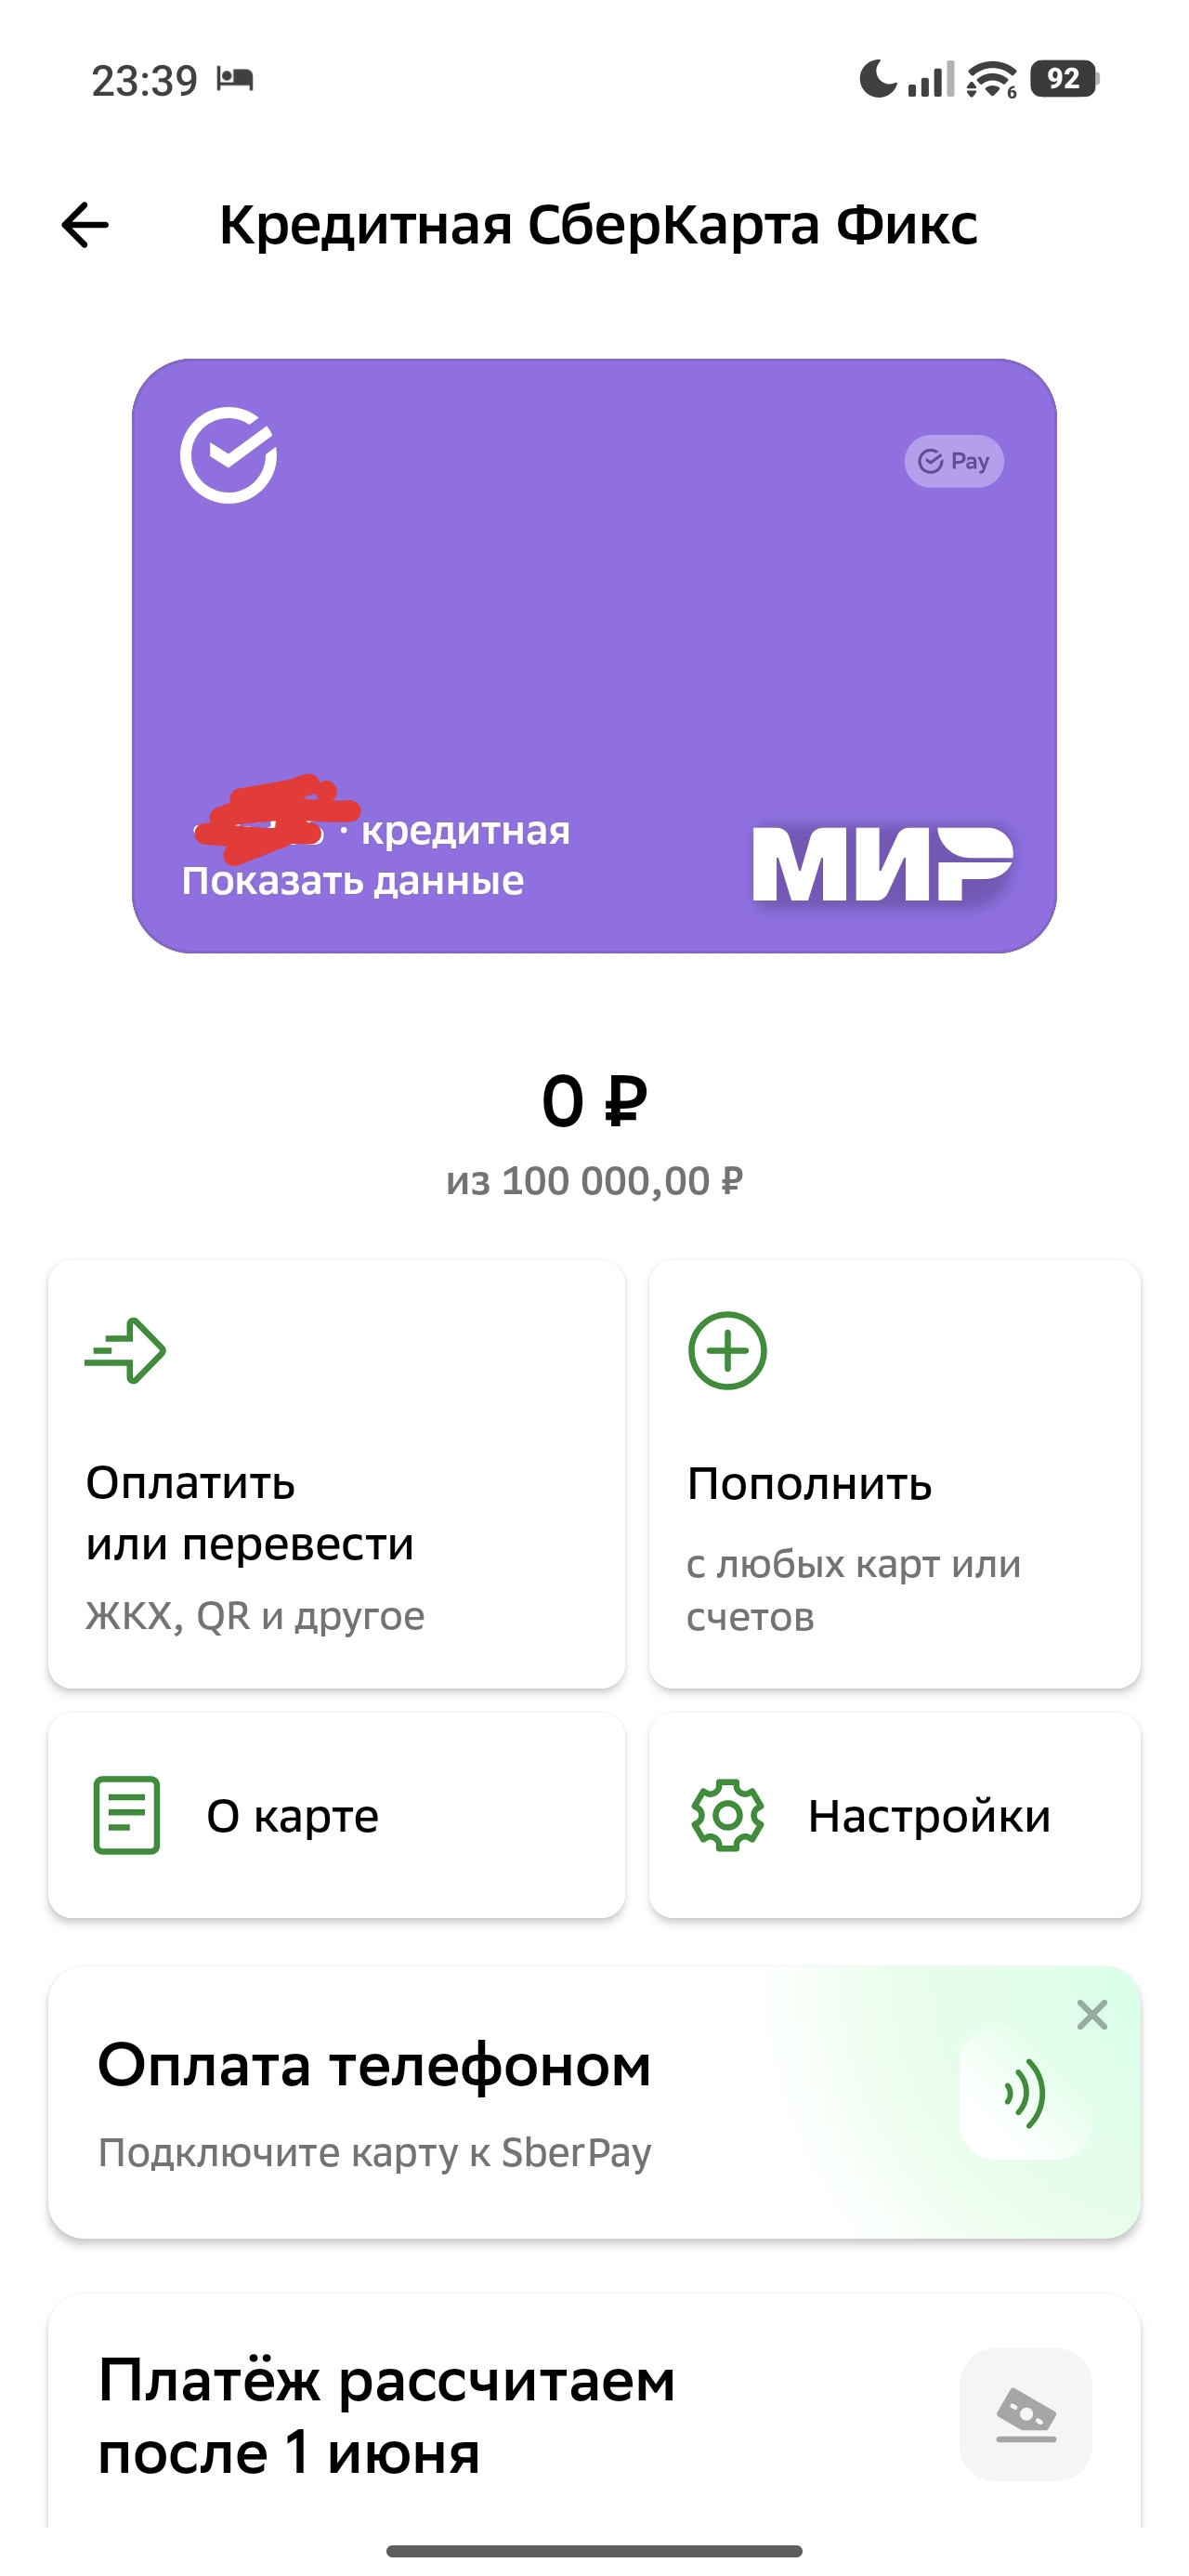
Давно являюсь клиентом Сбера, на сегодня банк является одним из передовых в плане развития технологий и сервисов. В октябре 2025 года при посещении офиса банка сотрудник предложил оформить кредитную карту. Я внимательно изучил условия и согласился. Мне одобрили лимит 100000 рублей и сразу же выдали карту - кредитная сберкарта Фикс. Снимать и переводить можно по сумме не свыше кредитного лимита и доступных денег на карте. Льготный период начинается 1 числа каждого месяца и длится до последнего...
Для накоплений лучше завести отдельный счёт. Так вы не будете путать отложенные деньги с повседневными расходами и сможете наблюдать, как растёт капитал. А ещё банк начисляет проценты на остаток, и чем больше накопите, тем ощутимее станет пассивный доход.
МКБ снижает с 27.05 % ставки по НС и НС Премиум.