Психология безналичных платежей: отсутствие боли оплаты
В поведенческой экономике есть любопытный феномен: когда мы расплачиваемся картой или смартфоном, траты не вызывают того же чувства потери, что при использовании наличных. У этого явления два названия - «психологическое разъединение» (decoupling) и «эффект расходоприятия» (spendception). Причина кроется в том, как наш мозг воспринимает разные формы денег: обработка цифровых и физических средств задействует разные нейронные механизмы. Разберём подробнее, почему так происходит.
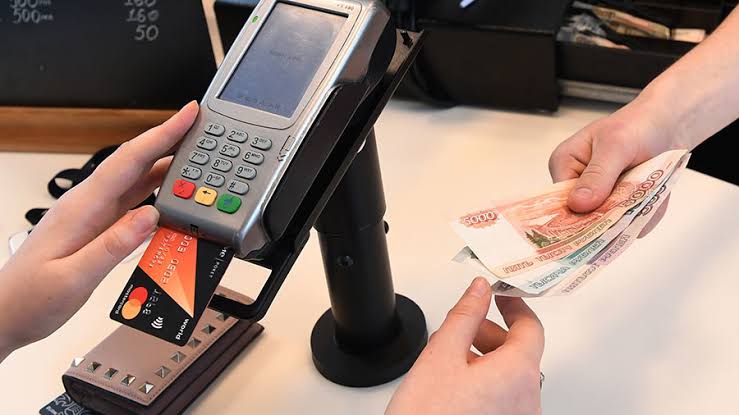
Ощущение потери. Расплачиваясь купюрами и монетами, человек буквально отдаёт что‑то материальное - объём кошелька уменьшается на глазах. Мозг воспринимает это почти как физическую боль: в этот момент активизируются участки, связанные с неприятными ощущениями, например островок Рейля. А вот оплата картой или телефоном не даёт такого эффекта: цифры на экране или прикосновение к терминалу не ассоциируются с реальной утратой.
Разрыв во времени между покупкой и оплатой. Ещё в 1998 году экономисты Дражен Прелец и Джордж Левенштейн описали концепцию coupling - «связанности» покупки и оплаты. Наличные обеспечивают мгновенную связь: вы получаете товар и тут же расстаётесь с деньгами. Безналичная оплата эту связь разрывает. Вы сразу испытываете радость от приобретения, а осознание расходов приходит позже - например, когда просматриваете банковскую выписку. Получается, что положительные эмоции фиксируются сразу, а неприятные ощущения откладываются.
Реакция центров удовольствия. Исследования мозга показывают: при цифровой оплате активнее работают зоны, отвечающие за вознаграждение, - в том числе прилежащее ядро. Из‑за этого покупка воспринимается не как трата ресурсов, а скорее как получение награды. Мозг фокусируется на удовольствии от новой вещи, а не на том, сколько она стоила.
Смутное представление о бюджете. Когда деньги лежат на банковском счёте, они кажутся менее реальными. Мозг хуже отслеживает их количество и не воспринимает остаток как чёткий лимит. Из‑за этого проще решиться на спонтанные покупки: сумма на экране приложения не вызывает такого же чувства ограниченности, как последние купюры в кошельке.


Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Я раньше не умела копить. И кредитные карты у меня были, и долги.
Вы когда‑нибудь ловили себя на мысли: «Ну почему все вокруг зарабатывают больше меня?» Или, наоборот, думали: «Похоже, я один тут хоть как‑то справляюсь с деньгами, остальные еле сводят концы с концами»? Если да, то вы столкнулись с эффектом ложного консенсуса - хитрой ловушкой нашего мозга.
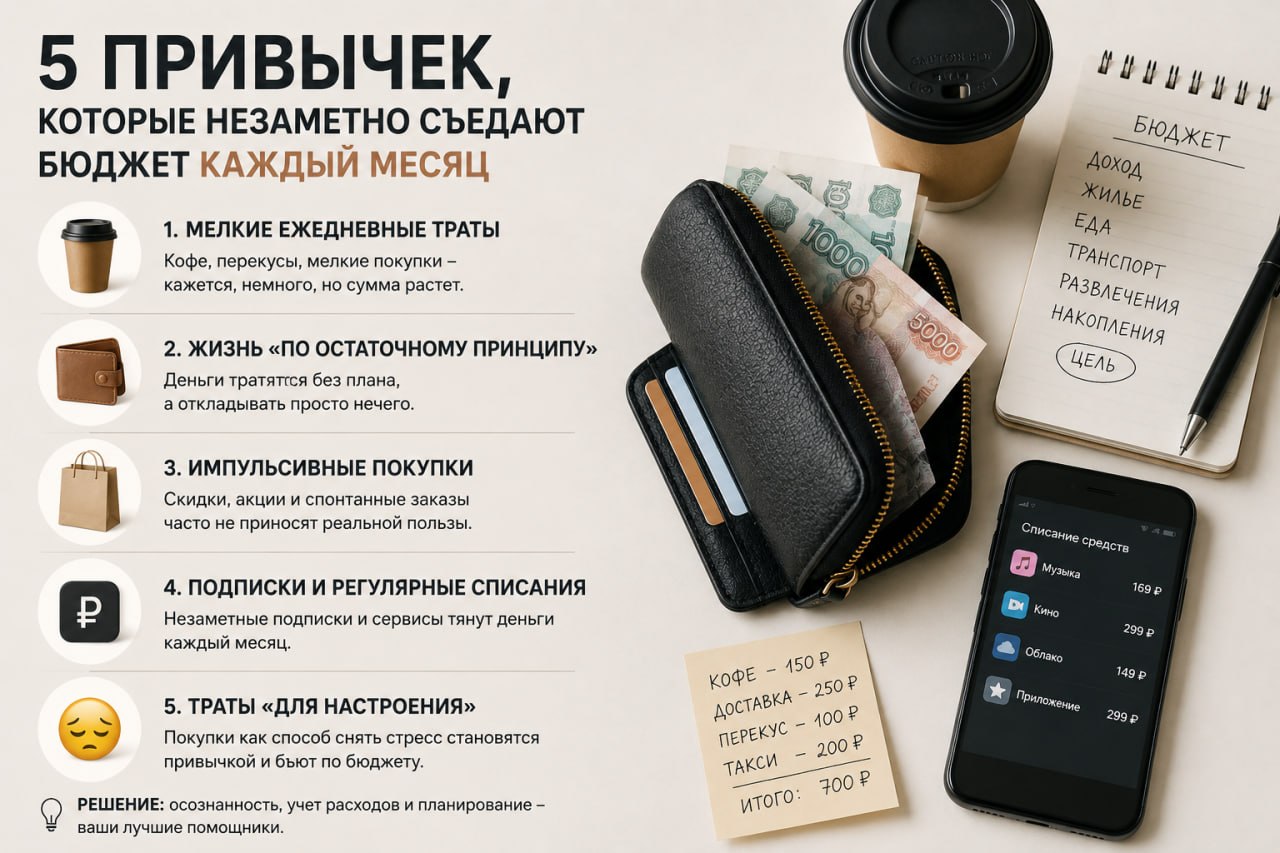
Иногда кажется, что деньги просто «куда-то уходят». Доход нормальный, крупных покупок не было, а к концу месяца снова почти ноль. В такие моменты хочется увеличить заработок, но часто проблема не в этом. Настоящая причина прячется в повседневных привычках, которые выглядят безобидно, но регулярно тянут деньги из бюджета.
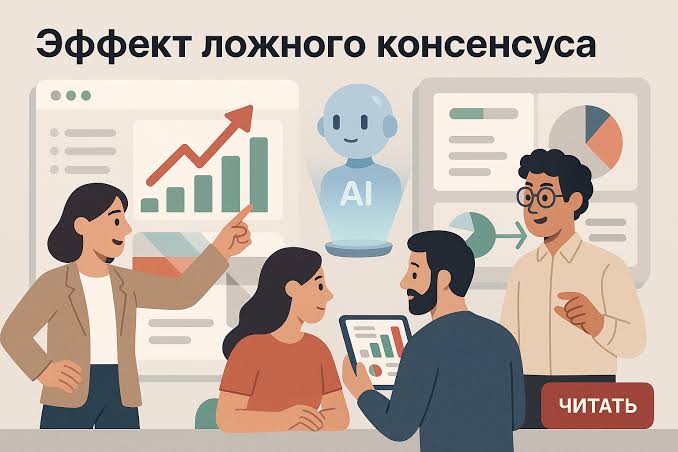
Знакомо ли вам ощущение, будто все вокруг живут богаче, успешнее и круче, чем вы? Или, наоборот, иногда кажется, что вы один из немногих, кто хоть как‑то держится на плаву, а остальные еле сводят концы с концами? За этим стоит психологический феномен - эффект ложного консенсуса. Проще говоря, мы невольно думаем, что другие люди живут, думают и зарабатывают так же, как и мы. Или, если видим много примеров чего‑то (например, роскошной жизни в соцсетях), начинаем считать это нормой - хотя на деле...
В школе нас учили: «От перемены мест слагаемых сумма не меняется». В автосалонах всё наоборот — от того, как именно оформлены платежи, зависит, сможете ли вы вообще вернуть свои деньги.
Представьте, что в голове у каждого из нас живёт маленький бухгалтер. Он не признаёт, что все деньги одинаковы - вместо этого он раскладывает их по невидимым «конвертам». Один конверт - на отпуск, другой - на «чёрный день», третий - на мелкие радости. И самое интересное: откуда эти деньги взялись, тоже имеет значение. Премию или выигрыш в лотерею мы тратим легко и с удовольствием - мол, «это же не зарплата, не жалко». А вот с зарплатными деньгами обращаемся куда бережнее. Этот феномен...
Люди с невысокими доходами нередко воспринимают финансовые вопросы как нечто неподвластное их влиянию. Это не проявление лени - так психика пытается защититься, когда денег хронически не хватает даже на самое необходимое. Когда зарплата едва покрывает еду, аренду и лекарства, строить планы на будущее кажется бесполезным занятием. Попытки что‑то отложить только добавляют тревоги - и в итоге человек невольно выбирает жить сегодняшним днём.Почему так происходит? Разберём подробнее.
Данный пост не является единственно-правильной финансовой рекомендацией Всё больше людей задумываются: а так ли нужно им что‑то покупать в собственность? Ведь за правом владения скрывается немало подводных камней - от внушительной начальной цены до постоянных расходов. На помощь приходит экономика совместного потребления: она предлагает платить только за то время, когда вещь действительно нужна. Разберём на примерах.


По всей видимости, автор такой интересной темы, очень молод. Вы очень красиво пишете про "шеринг", но жизнь очень-очень длинная..... Сегодня ты ценишь возможность пользоваться "здесь и сейчас", а завтра хозяйка арендованной квартиры скажет съехать за две недели. Куда я (пенсионерка) на старости лет со своими вещами, кошкой и болячками побегу? Вам, молодым, кажется, что весь мир...
Деньги - тема, которую многие стараются обходить стороной. Разговор о финансах нередко вызывает внутреннюю дрожь: вдруг тебя не так поймут, осудят или начнут сравнивать? Из‑за этой скованности мы лишаем себя важного - обмена знаниями о деньгах, смелости добиваться достойной оплаты и движения вперёд в карьере.
Карты Visa и Mastercard продолжают работать в России — их срок действия продлили автоматически. Но безопасно ли ими расплачиваться спустя 4 года после ухода международных систем?