Одноместные купе РЖД по цене обычных: альтернатива самолету?
Новый вагон РЖД с одноместными купе уже называют «убийцей авиаперелетов» — и не без причин. На маршруте Москва — Санкт-Петербург запустили формат, который ломает привычную логику: теперь можно ехать одному, в тишине, с завтраком и комфортом — по цене обычного купе.
РЖД явно попали в болевую точку рынка: пассажиры давно искали золотую середину между дешевым, но шумным купе на четверых и дорогим СВ. И вот она — одноместное купе в поезде, где есть личное пространство, полноценная кровать, умывальник, шкаф, телевизор и даже нормальная вентиляция. Без соседей. Без компромиссов.

Фото одноместного купе: 110km.ru
При этом цена билета стартует примерно от 6000 рублей — это уровень стандартного купе. В стоимость уже включены завтрак, сервис, дорожный набор и доступ в зал ожидания. Фактически, РЖД продают «отель на колесах», но по цене эконом-класса. Вопрос: как долго это продлится?
Поезд Москва — Санкт-Петербург теперь превращается не просто в транспорт, а в альтернативу гостинице и самолету. Вылетел — потерял время на аэропорты. Заселился в отель — заплатил отдельно. Здесь же ты сел вечером, выспался в одиночном купе и проснулся уже в центре города.
И вот тут начинается самое интересное. Если формат масштабируют (а уже обсуждаются направления Москва — Казань и Санкт-Петербург — Адлер), это может серьезно ударить по авиаперевозкам на коротких дистанциях. Потому что ночной поезд с комфортом и приватностью — это уже не «олдскул», а вполне современный продукт.

Но есть и другой вопрос: не окажется ли это просто маркетинговым ходом? Сколько реально будет стоить билет через полгода, когда спрос вырастет? И не превратятся ли «доступные одноместные купе РЖД» в новый премиум-сегмент с ценником как у СВ?
Факт в том, что РЖД сейчас тестируют новую модель поведения пассажиров. И если она зайдет, привычные поездки на поезде изменятся — возможно, навсегда.
А вы бы выбрали одноместное купе в поезде вместо самолета или все это переоцененный хайп?

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".

В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.


Проверила я тут сегодня одну акцию, которую обнаружила в нашей беседке на страничке одного "миролюбивого эмпата".😉😊👍https://www.banki.ru/dialog/communities/10/

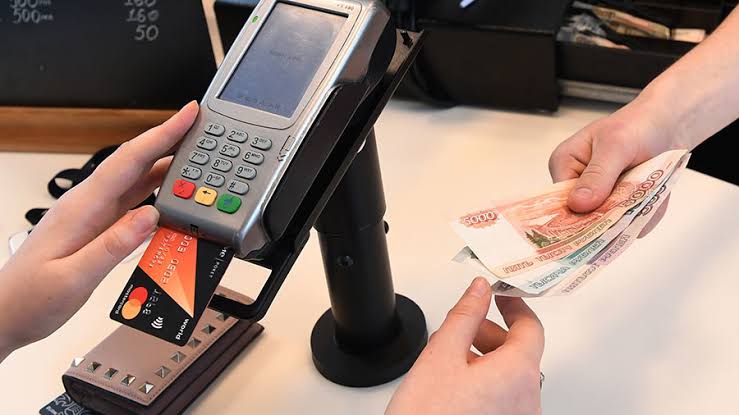
В поведенческой экономике есть любопытный феномен: когда мы расплачиваемся картой или смартфоном, траты не вызывают того же чувства потери, что при использовании наличных. У этого явления два названия - «психологическое разъединение» (decoupling) и «эффект расходоприятия» (spendception). Причина кроется в том, как наш мозг воспринимает разные формы денег: обработка цифровых и физических средств задействует разные нейронные механизмы. Разберём подробнее, почему так происходит.
Я раньше не умела копить. И кредитные карты у меня были, и долги.
Вы когда‑нибудь ловили себя на мысли: «Ну почему все вокруг зарабатывают больше меня?» Или, наоборот, думали: «Похоже, я один тут хоть как‑то справляюсь с деньгами, остальные еле сводят концы с концами»? Если да, то вы столкнулись с эффектом ложного консенсуса - хитрой ловушкой нашего мозга.
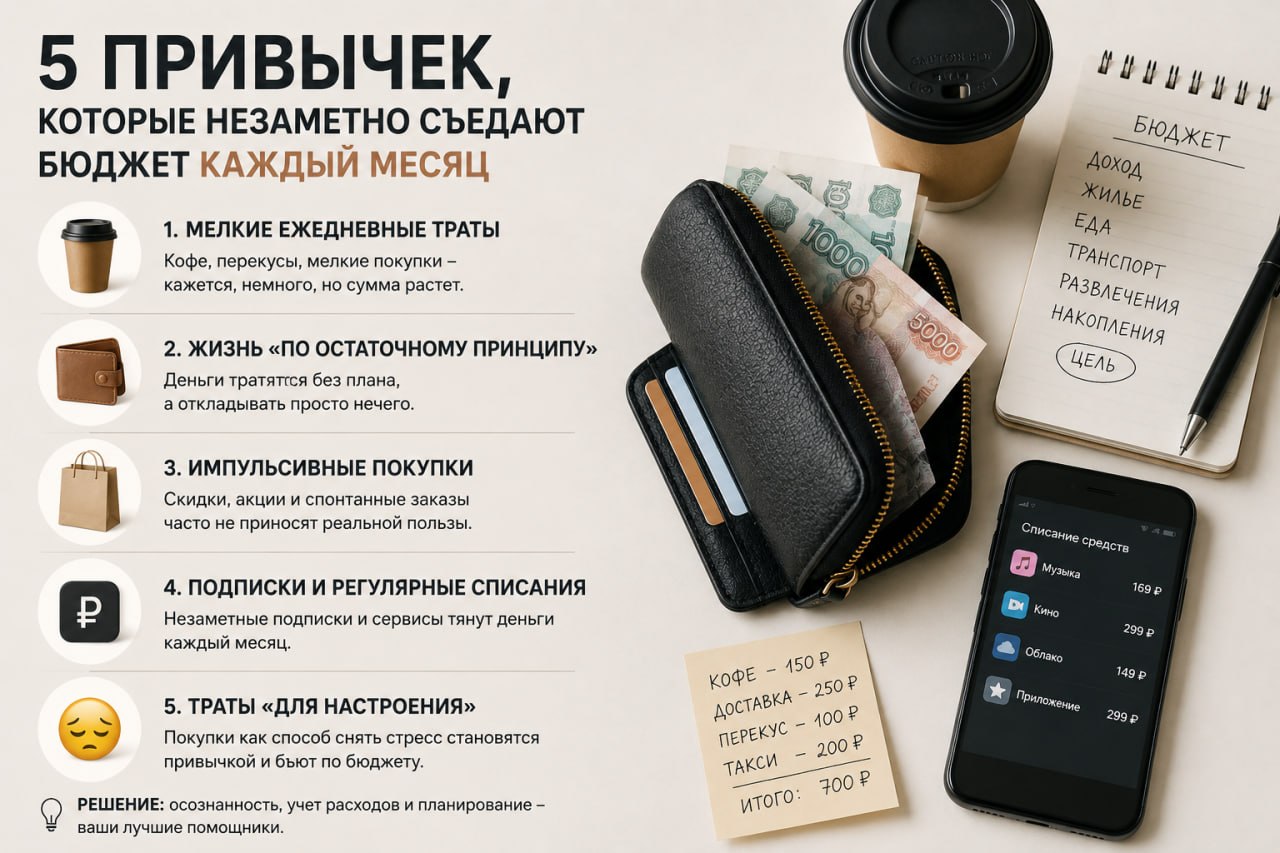
Иногда кажется, что деньги просто «куда-то уходят». Доход нормальный, крупных покупок не было, а к концу месяца снова почти ноль. В такие моменты хочется увеличить заработок, но часто проблема не в этом. Настоящая причина прячется в повседневных привычках, которые выглядят безобидно, но регулярно тянут деньги из бюджета.
Знакомо ли вам ощущение, будто все вокруг живут богаче, успешнее и круче, чем вы? Или, наоборот, иногда кажется, что вы один из немногих, кто хоть как‑то держится на плаву, а остальные еле сводят концы с концами? За этим стоит психологический феномен - эффект ложного консенсуса. Проще говоря, мы невольно думаем, что другие люди живут, думают и зарабатывают так же, как и мы. Или, если видим много примеров чего‑то (например, роскошной жизни в соцсетях), начинаем считать это нормой - хотя на деле...
В школе нас учили: «От перемены мест слагаемых сумма не меняется». В автосалонах всё наоборот — от того, как именно оформлены платежи, зависит, сможете ли вы вообще вернуть свои деньги.
Представьте, что в голове у каждого из нас живёт маленький бухгалтер. Он не признаёт, что все деньги одинаковы - вместо этого он раскладывает их по невидимым «конвертам». Один конверт - на отпуск, другой - на «чёрный день», третий - на мелкие радости. И самое интересное: откуда эти деньги взялись, тоже имеет значение. Премию или выигрыш в лотерею мы тратим легко и с удовольствием - мол, «это же не зарплата, не жалко». А вот с зарплатными деньгами обращаемся куда бережнее. Этот феномен...
Люди с невысокими доходами нередко воспринимают финансовые вопросы как нечто неподвластное их влиянию. Это не проявление лени - так психика пытается защититься, когда денег хронически не хватает даже на самое необходимое. Когда зарплата едва покрывает еду, аренду и лекарства, строить планы на будущее кажется бесполезным занятием. Попытки что‑то отложить только добавляют тревоги - и в итоге человек невольно выбирает жить сегодняшним днём.Почему так происходит? Разберём подробнее.
Данный пост не является единственно-правильной финансовой рекомендацией Всё больше людей задумываются: а так ли нужно им что‑то покупать в собственность? Ведь за правом владения скрывается немало подводных камней - от внушительной начальной цены до постоянных расходов. На помощь приходит экономика совместного потребления: она предлагает платить только за то время, когда вещь действительно нужна. Разберём на примерах.


По всей видимости, автор такой интересной темы, очень молод. Вы очень красиво пишете про "шеринг", но жизнь очень-очень длинная..... Сегодня ты ценишь возможность пользоваться "здесь и сейчас", а завтра хозяйка арендованной квартиры скажет съехать за две недели. Куда я (пенсионерка) на старости лет со своими вещами, кошкой и болячками побегу? Вам, молодым, кажется, что весь мир...
Деньги - тема, которую многие стараются обходить стороной. Разговор о финансах нередко вызывает внутреннюю дрожь: вдруг тебя не так поймут, осудят или начнут сравнивать? Из‑за этой скованности мы лишаем себя важного - обмена знаниями о деньгах, смелости добиваться достойной оплаты и движения вперёд в карьере.