Финансы:Где выгодно хранить деньги?
Многие думают, что держать все деньги на карте удобно, но инфляция медленно съедает ваш капитал. Куда же выгодно их деть?
Первый вариант - накопительный счёт. Его главный плюс в том, что вы можете снять деньги в любой момент без потери процентов. Сейчас лучшие ставки на первые месяцы доходят до 18-20% годовых. Это идеальное место для вашей финансовой подушки безопасности (суммы на 3-6 месяцев жизни). Второй вариант - классический вклад. Чем больше сумма и дольше срок, тем выше процент. На год-два можно найти ставки 16-18% с капитализацией. Минус в том, что деньги заморожены, зато это самый надежный способ.
Третий вариант - инвестиции. Для новичка лучше всего подходят облигации, например ОФЗ, они дают доход выше инфляции при небольшом риске. Акции могут принести больше, но и риск выше. Не кладите туда последние деньги, идеально выделить на это 20-30% от сбережений. Золотое правило финансов: не храните все яйца в одной корзине. Распределяйте деньги: часть на вкладе, часть в облигациях, немного на накопительном счёте и всегда держите наличные на черный день. Сейчас лучшая стратегия - диверсификация, не гонитесь за одним супердоходным инструментом, помните, что высокий процент почти всегда означает высокий риск.
Вывод прост: для спокойного сна выбирайте вклад и накопительный счёт, а для роста капитала добавляйте облигации и акции, но только после того, как создадите крепкую финансовую подушку.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Пока экономисты спорят о реальном уровне инфляции, а в комментариях сокрушаются о росте цен, я наблюдаю парадоксальное явление: мои личные расходы на продукты с каждым годом снижаются.
Важно:Данный пост не является единственно верным финансовым решением.Автор блога ни к чему не призывает и ничего не пропагандирует.Спасибо за внимание
Иногда в течение года нас поджидают неожиданные расходы - то пора готовиться к отпуску, то наступают праздники с подарками для близких, то нужно обновить гардероб к новому сезону. Из‑за таких трат бюджет может «просесть», а в кошельке - внезапно оказаться пусто. Решить эту проблему помогает сезонный бюджет: он позволяет заранее подготовиться к расходам и не оказаться в минусе.Как его составить и использовать - разберём пошагово.
Знакомая ситуация: листаешь соцсети - а там сплошь идеальные кадры: кто‑то отдыхает на лазурном побережье, кто‑то хвастается новой крутой техникой, кто‑то демонстрирует гардероб, будто собранный стилистом мирового уровня. И незаметно закрадывается мысль: «А я‑то что? Почему у меня нет этого? Может, я что‑то упускаю?» Это и есть синдром упущенной выгоды, или FOMO (Fear Of Missing Out), - чувство, из‑за которого мы порой тратим деньги на то, что на самом деле не нужно.
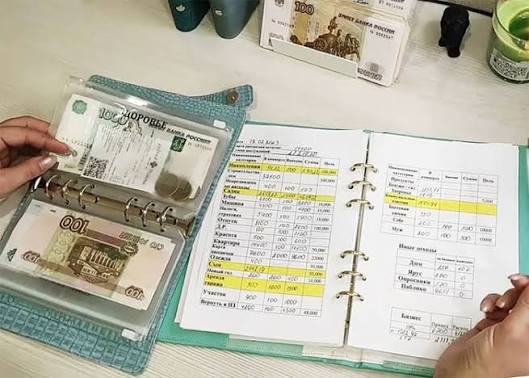
Ментальное бюджетирование - это особенность нашего мышления, из‑за которой мы невольно распределяем деньги по «категориям». Хотя все средства имеют одинаковую ценность, мы относимся к ним по‑разному - в зависимости от того, откуда они взялись или на что запланированы.Работает это так: вместо того чтобы воспринимать бюджет как единую сумму, мы мысленно раскладываем деньги по «виртуальным конвертам». В результате одни средства уходят легко и непринуждённо, а с другими мы расстаёмся с...
Представьте, что финансовая подушка - это ваш личный страховой полис спокойствия. Она не принесёт доход, зато выручит в непростые времена: если вдруг потеряете работу, столкнётесь с серьёзными расходами на лечение или неожиданно «подведёт» машина. Благодаря таким сбережениям вы сможете какое‑то время жить как обычно - без кредитов и долгов, - пока не наладите ситуацию.
В современном мире наше внимание превратилось в ценный товар. Технологические платформы и медиакомпании выстраивают целые стратегии, чтобы привлечь его, удержать и превратить в прибыль. Разберём, как это работает на практике.
Чаевые - больше, чем просто дополнительная мелочь для работника: это целая система с собственными правилами, которая по‑разному работает в разных странах и сферах. Она одновременно влияет на экономику бизнеса и на то, как люди взаимодействуют друг с другом.
Музыка в торговых точках и заведениях общепита - не просто фон: она работает как невидимый дирижёр, незаметно корректируя наше поведение. Ритм мелодий способен подстраивать под себя и шаг, и пульс - а вместе с этим влиять на то, сколько минут мы проведём внутри и какой суммой расстанемся в итоге.
Просыпаетесь от СМС: «Ваш аккаунт на Госуслугах взломан. Срочно позвоните по номеру...» Знакомо? В 2026 году мошенники объявили настоящую охоту за нашими цифровыми паспортами.
По статистике, почти у половины россиян, столкнувшихся с кибератаками, аферисты пытались заполучить данные от портала «Госуслуги» . И у них это получается — но только если мы сами помогаем.