


НСЖ от Росгосстрах ВТБ
🏦 ВТБ активно продвигает один продукт в своих офисах. Стоит ли его брать?
Недавно мои родители зашли в офис ВТБ — просто получить справку. Вышли с предложением вложить деньги в "программу накоплений с доходностью 13,7% годовых и бонусом 41% на каждый взнос" 👀 Звучит как вклад мечты. Разберём, что это на самом деле.

💼 Что предлагают
Продукт называется "Стратегия на пять. Гарант" от Росгосстрах Жизнь, партнёра ВТБ. Схема простая:📌 Вносишь по 300 000 ₽ в год в течение 5 лет 📌 Банк "начисляет дополнительно 41% от каждого взноса" — то есть ещё 123 000 ₽ ежегодно 📌 Через 5 лет получаешь 2 115 000 ₽ при вложенных 1 500 000 ₽ 📌 Плюс возможность налогового вычета до 19 500 ₽ в год
На первый взгляд — выглядит отлично ✨ Менеджер при этом говорит о "доходе" и "накоплениях", аккуратно обходя слово "страховой продукт" 🤫 А это именно он — накопительное страхование жизни (НСЖ).
✅ Почему это не так плохо, как звучит
Я сам был скептиком. Но давайте честно: у этого продукта есть реальные преимущества, которые на текущем рынке трудно закрыть чем-то другим.
📊 1. Нет длинных вкладов с пополнением. Сейчас высокие ставки — 13–15% — доступны максимум на 3–6 месяцев. Вклада на 5 лет с ежегодным пополнением под такую ставку попросту не существует. Новые 300 000 ₽ через год придётся класть уже по ставке, которая будет тогда 🤷
📉 2. Облигации — не панацея. Да, ОФЗ дают ~14–15% сейчас. Но купонный доход придётся реинвестировать по той ставке, которая будет через год-два. Если ЦБ снизит ставку до 8–10% — твои новые взносы уже так не заработают.
🔒 3. НСЖ фиксирует итог. Результат известен заранее: 2 115 000 ₽ при соблюдении условий. Это редкость для горизонта 5 лет.
🧾 Налоги: важная деталь
После изменений в налогообложении с 2025 года выплата по НСЖ уже не полностью безналоговая ⚠️ Налог берётся с дохода — то есть с разницы между выплатой и суммой взносов. В нашем примере это 615 000 ₽, НДФЛ ~80 000 ₽. Чистая выплата на руки — около 2 035 000 ₽.
💰 Зато есть социальный налоговый вычет — возврат до 19 500 ₽ в год, если есть официальный доход. За 5 лет это +97 500 ₽. Итого с вычетом — около 2 132 500 ₽.
При сценарии падающих ставок (15% → 12% → 10% → 8% → 8%) альтернатива через вклад/ОФЗ даёт ~2 148 000 ₽ до налога. Разница минимальна, и при учёте налогов на купонный доход НСЖ с вычетом уже выглядит очень сопоставимо 🤝
❌ Кому продукт не подходит
🚫 Если деньги могут понадобиться раньше срока. Досрочный выход — это дорого. После 1-го года вернут только 300 000 ₽ из вложенных, после 4-го — 1 350 000 ₽ из 2 115 000 ₽. Это, по сути, безотзывной депозит на 5 лет 🔐
🚫 Если нет официального дохода. Без НДФЛ не будет и вычета — а именно он делает этот продукт конкурентным по доходности 📋
🚫 Если ставки пойдут вверх. Это главный риск 📈 Если через 2–3 года ЦБ поднимет ставку до 20%, твои деньги окажутся заморожены под 13,7%, и выйти без потерь не получится.
🎯 Мой взгляд
Продукт имеет право на существование — особенно для тех, кто не хочет активно управлять деньгами 🧘, хочет простой и понятный итог и готов не трогать средства 5 лет.
Но лично я бы не стал брать его без налогового вычета 💡 Без вычета выгоднее сейчас зафиксировать высокую ставку по облигациям на 1–2 года, а потом принять решение в зависимости от рынка. Если ставки заметно упадут — вот тогда НСЖ с фиксированным результатом станет намного привлекательнее.
🔑 Главный урок: когда в банке предлагают "накопительную программу с высоким доходом" — всегда уточняй, что это за продукт. Страховая оболочка — это не плохо, но это другие правила игры, которые нужно понимать до подписания договора.
💬 Если было полезно — поделись с теми, кому банки активно что-то "предлагают" 😉

Новый день — новый выбор. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Осталось совсем немного пар. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Финальный выбор нашей серии! Ссылки на предыдущие пары и подробные условия конкурса — в стартовом посте.



Пришло время обновлять КАСКО. Увидела в Т-Банке предложение: покупаешь полис от 30 тысяч — получаешь год подписки Premium бесплатно. В аттракционы щедрости от банков я не верю. Мне нужен ваш совет.
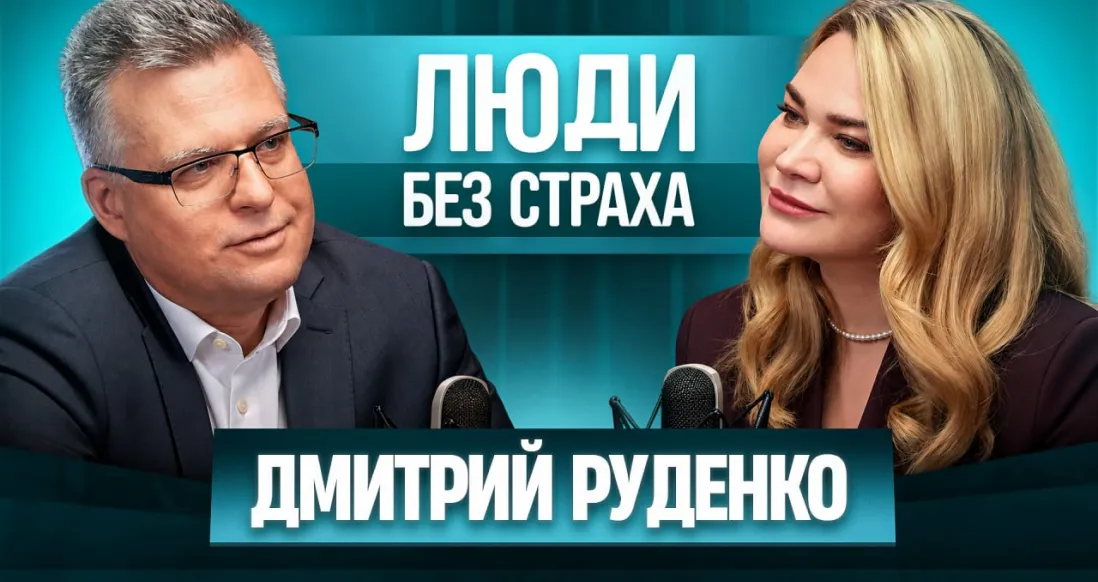
Генеральный директор, председатель правления «Абсолют Страхование» Дмитрий Руденко поделился своим подходом к развитию бизнеса, управлению и отношениям с клиентами.
В рамках Петербургского международного экономического форума (ПМЭФ-2026) Билайн и «АльфаСтрахование» рассказали о тестах бесплатной страховки от телефонного мошенничества с покрытием до 500 тыс. руб. в месяц в зависимости от банка клиента. Всего в пилотном запуске участвуют порядка 10 млн клиентов оператора, к сентябрю услугу планируют масштабировать на всю базу.
«АльфаСтрахование» выступила на 23-м Цифровом форуме авиации и туризма сразу в трёх форматах: экспертный доклад, модерация панельной дискуссии и участие в сессии об ИИ. Это отражает позицию компании на рынке – не только как страховщика авиапассажиров, но и как технологического партнера отрасли.
«АльфаСтрахование» улучшила линейку продуктов для путешественников, запустив новую опцию защиты детей на отдыхе. Расширенная детская страховка покрывает ситуации, которые чаще всего вызывают тревогу у родителей в поездке.
«Ингосстрах», один из лидеров рынка страхования в России, занял первое место в рейтинге инновационности страховых компаний Фонда «Сколково» за 2025 год.
С началом каникул у детей появляется больше времени для приключений, а у родителей — больше поводов для переживаний. Чтобы летний отдых прошёл спокойно и уверенно, важно заранее продумать страховую защиту.

«Эксперт РА» подтвердил рейтинг финансовой надежности страховой компании ООО «СК СОГАЗ-ЖИЗНЬ» на уровне ruААА со стабильным прогнозом.
Страхование часто воспринимается как что-то скучное и формальное — бумага, которую подписывают «на всякий случай». Но на самом деле это один из немногих финансовых инструментов, который покупает не доход, а спокойствие. И в этом его главная ценность.В жизни почти всегда есть зона неопределённости: здоровье, автомобиль, жильё, поездки, даже повседневные риски. Мы не можем контролировать всё, но можем заранее договориться с будущим о том, как пережить неприятности без разрушительных последствий...
Все знают про законные четырнадцать дней, в течение которых можно отказаться от навязанной или просто ненужной добровольной страховки и вернуть свои деньги обратно. В финансовых пабликах этот механизм часто описывают как элементарный: пришел, написал заявление, забрал свое. Но на практике этот короткий отрезок времени регулярно превращается в полосу препятствий, на которой многие спотыкаются из-за банальной невнимательности.
«Ингосстрах», один из лидеров рынка страхования в России, проанализировал договоры страхования детей от несчастного случая за текущий год. Компания фиксирует увеличение доли полисов, которые взрослые оформляют на несовершеннолетних.
«Ингосстрах», один из лидеров рынка страхования в России, выплатил своим клиентам более 71,5 миллиона рублей в сегменте страхования имущества физических лиц (ИФЛ) за период с 1 по 14 мая. За это время было урегулировано 640 убытков.