


Бюджет без иллюзий !
Большинство советов по личным финансам начинаются с правила 50/30/20: 50% дохода — на обязательные нужды, 30% — на желания, 20% — на сбережения. Звучит красиво, но в российских реалиях оно часто превращается в утопию. По данным Росстата за 2023 год, только на продукты питания и безалкогольные напитки среднестатистическая семья тратила около 32% своих расходов [1]. Если добавить сюда коммунальные платежи, транспорт, лекарства и обязательные кредиты, доля «обязательных нужд» легко переваливает за 65–70%. Оставшегося кусочка едва хватает на одежду и неотложные покупки, а 20% на сбережения становятся несбыточной мечтой.
Это не значит, что планировать бюджет бессмысленно. Просто модель должна быть адаптирована под реальную жизнь. Ниже — работающий подход, который не требует жёсткого урезания всех радостей и при этом помогает формировать накопления.
1. Отталкивайтесь не от процентов, а от абсолютных цифрВместо того чтобы подгонять расходы под красивую пропорцию, начните с двух конкретных чисел:
- ваш среднемесячный доход за последние полгода;
- сумма обязательных платежей (аренда/ипотека, коммуналка, связь, кредиты, минимальная продуктовая корзина, транспорт до работы, лекарства).
Разница между этими двумя цифрами — ваш реальный «свободный остаток». Именно с ним вы работаете дальше. Например, при доходе в 60 000 рублей и обязательных расходах 42 000 рублей свободный остаток составит 18 000 рублей. Это и есть поле для осознанного выбора.
2. Сначала заплатите себе — хотя бы 5%Главная проблема бюджета — откладывать деньги по остаточному принципу. Психологически гораздо легче начинать с малого, но системно. Откройте отдельный накопительный счёт и настройте автопополнение на 5–10% от дохода сразу после зарплаты. Банк России в своих материалах по финансовой грамотности рекомендует иметь «подушку безопасности» в размере 3–6 месячных расходов, но настаивает: начинать можно с любой комфортной суммы [2]. Даже 1000 рублей в месяц — это уже формирование привычки, которая важнее суммы.
3. Метод «цифровых конвертов» для свободного остаткаОставшуюся после обязательных трат и автосбережений сумму распределите по нескольким виртуальным «конвертам» (категориям). В современных банковских приложениях для этого удобно использовать накопительные счета или копилки-цели. Пример структуры на месяц:
- «Питание вне дома и кафе» — 25% свободного остатка;
- «Одежда и быт» — 25%;
- «Развлечения и хобби» — 25%;
- «Непредвиденные расходы» — 25%.
Как только лимит в конверте исчерпан, вы останавливаете траты в этой категории до следующего месяца. Это гораздо мягче, чем тотальный запрет на всё, и сохраняет чувство контроля.
4. Полезные цифровые привычки за 5 минут в неделю
- Еженедельно просматривайте push-уведомления от банка и сразу относите каждый расход к категории в уме. Многие приложения (например, Сбер, Т-Банк, Альфа) делают это автоматически с высокой точностью.
- Раз в месяц устраивайте «ревизию подписок»: музыка, кино, облачные хранилища — по оценкам аналитиков, до 30% платных подписок не используются [3]. Отключение ненужных сервисов может вернуть в бюджет 500–1500 рублей в месяц.
- Держите небольшой денежный резерв именно наличными. Психологически расставаться с купюрами сложнее, чем «незаметно» платить телефоном, что помогает сократить импульсивные покупки.
5. Что делать с деньгами, которые удалось сберечьКогда накопится сумма, равная хотя бы одному месячному доходу, прекращайте копить просто «на счету» и начинайте переводить часть средств в инструменты, защищающие от инфляции. Самый простой старт — банковские вклады, разбитые по срокам (лестница вкладов), или флоатеры (облигации с плавающим купоном), о которых можно прочитать в образовательном разделе Московской биржи [4]. Главное правило: не искать «сверхдоходность», а сначала освоить консервативные инструменты, гарантирующие возврат вложений.
Финансовое планирование — это не про жёсткие ограничения, а про осознанность. Идеального месяца не бывает: будут и срывы, и незапланированные траты. Но спустя полгода вы заметите, что деньги перестали «утекать сквозь пальцы» незаметно — и это ощущение контроля стоит гораздо больше, чем идеальные 50/30/20 на бумаге.
Ссылки:
- Росстат. Структура использования денежных доходов населения и расходов на конечное потребление. URL: https://rosstat.gov.ru/folder/13397 (данные за 2023 год).
- Банк России. Основы финансовой грамотности. URL: https://cbr.ru/protection_rights/finprosvet/ .
- Аналитический отчёт Similarweb/AppsFlyer по состоянию мирового рынка мобильных приложений на 2024 год.
- Московская биржа. Школа инвестора: облигации. URL: https://www.moex.com/education .

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Сегодня прочитала о том, как превратить мечту о новом доме в реальность. Решила, нужно срочно поделиться с вами всеми тонкостями и нюансами, чтобы ваш проект прошел без проблем!
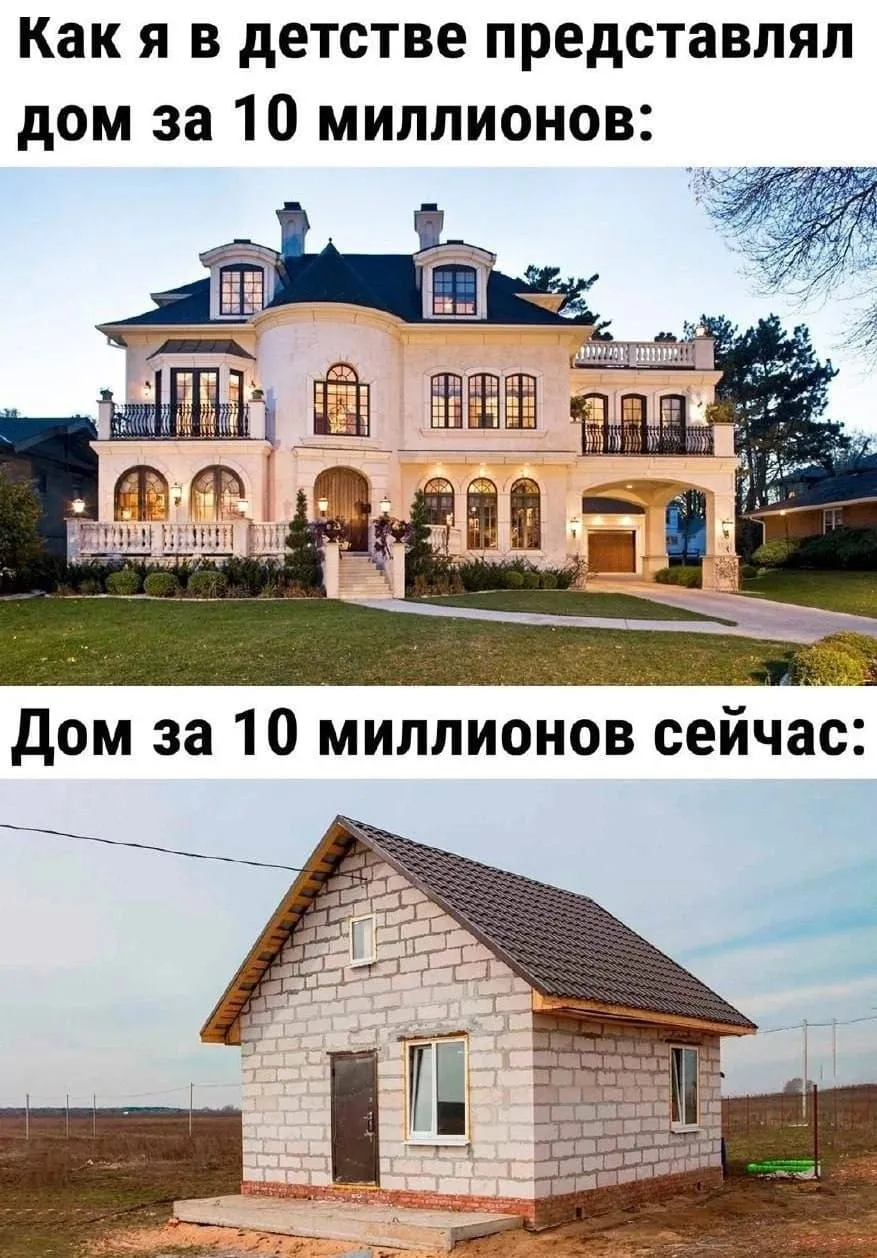


Вы правильно написали, что Закон не требует обязательный проект для ИЖС, но строить самому (по картинке из интернета) - это, как правило, риск перерасхода бюджета на 30÷40%. Как проектировщик могу сказать, что в проекте дома должны быть обязательно разделы АР+КЖ+КМ (архитектура, железобетонные и если есть металлические конструкции) или один общий раздел АС (архитектурно-строительный). Плю...
Лето — традиционное время пышных торжеств. Получить приглашение на свадьбу к друзьям или на выпускной к родственникам всегда приятно. Но за этой радостью часто скрывается лёгкая финансовая паника: подготовка к чужому празднику порой обходится как небольшой отпуск.

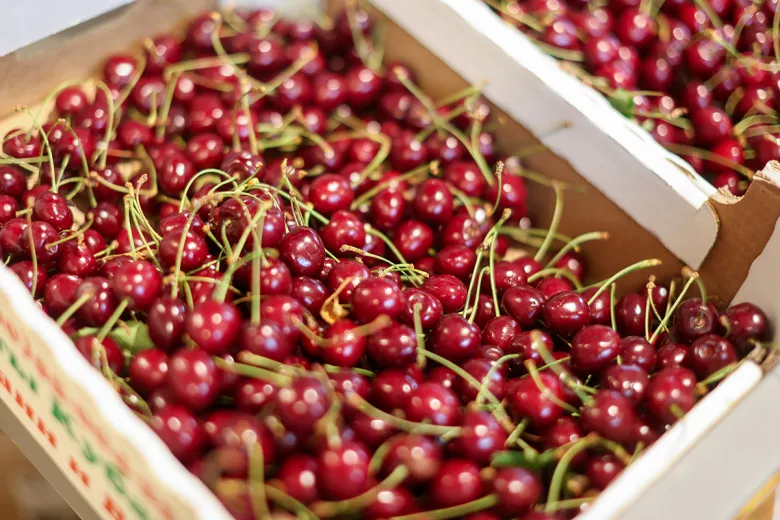
Цены на черешню в Москве в 2026 году бьют рекорды. В сетевых супермаркетах столицы стоимость черешни достигает 2 990–3 400 рублей за килограмм — при том что ягода считается сезонной и должна дешеветь именно летом. Для сравнения: манго в тех же магазинах стоит 549 рублей за кг, то есть черешня дороже тропического фрукта в 5–6 раз.
Альфа-Банк уведомил о дефолте ЦФА Евро- Транс
Слежу за судьбой петербургских «Крестов» и пока не могу решить, что думаю про новый логотип.
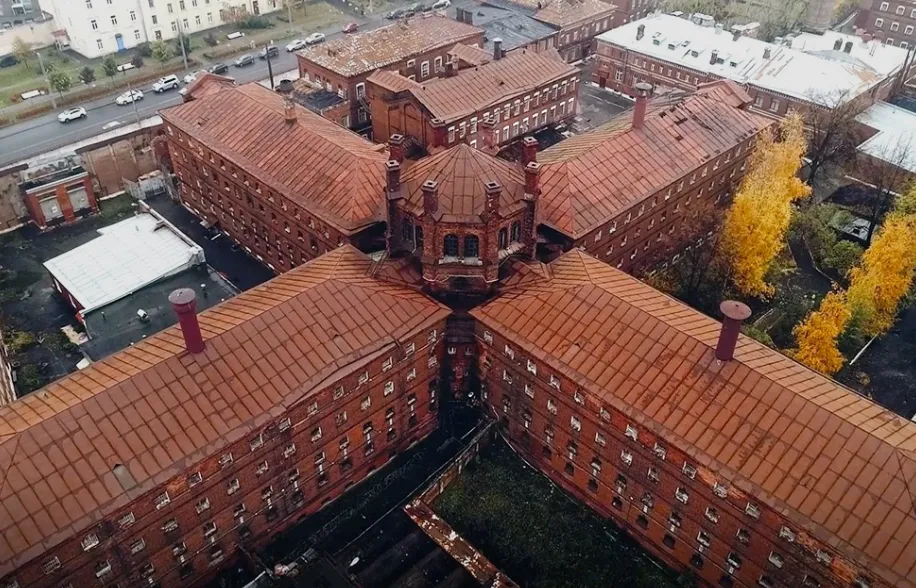

Территория людского горя и заточения...
Лучшим решением было бы - снести, затем снять и заменить слой земли под локацией и высадить липовые аллеи.
Возможно, обновление пространства принесёт хоть чуточку добра и возрождения в исторический город и наши души...
Мы подвели итоги нашего конкурса о монетах из разных стран и эпох. Пришло время узнать, какие факты действительно оказались правдой, а какие были красивой легендой — и конечно, назвать победителей.
Советуем маршруты, которые проверили на себе!
Каждый раз, когда кто-то из спортсменов или специалистов других профессий (актёров не беру - тема мутная, не хочу обсуждать) уезжает за границу, просыпается орда диванных патриотов, воющих, глядя на Луну "Родина взрастила, Родина дала".

В последнее время нам приходится часто отказывать во взаимодействии гражданам и юридическим лицам из России. И дело не в какой-то «аллергии», а в полном отсутствии у большинства контрагентов понимания того, что такое продуктивное и нетоксичное сотрудничество.

Как вы считаете где лучше хранить сбережения? В иностранной валюте, в недвижемости или под сберегательный счёт ?