


Ключевая ставка: почему от нее зависят кредиты, вклады и цены
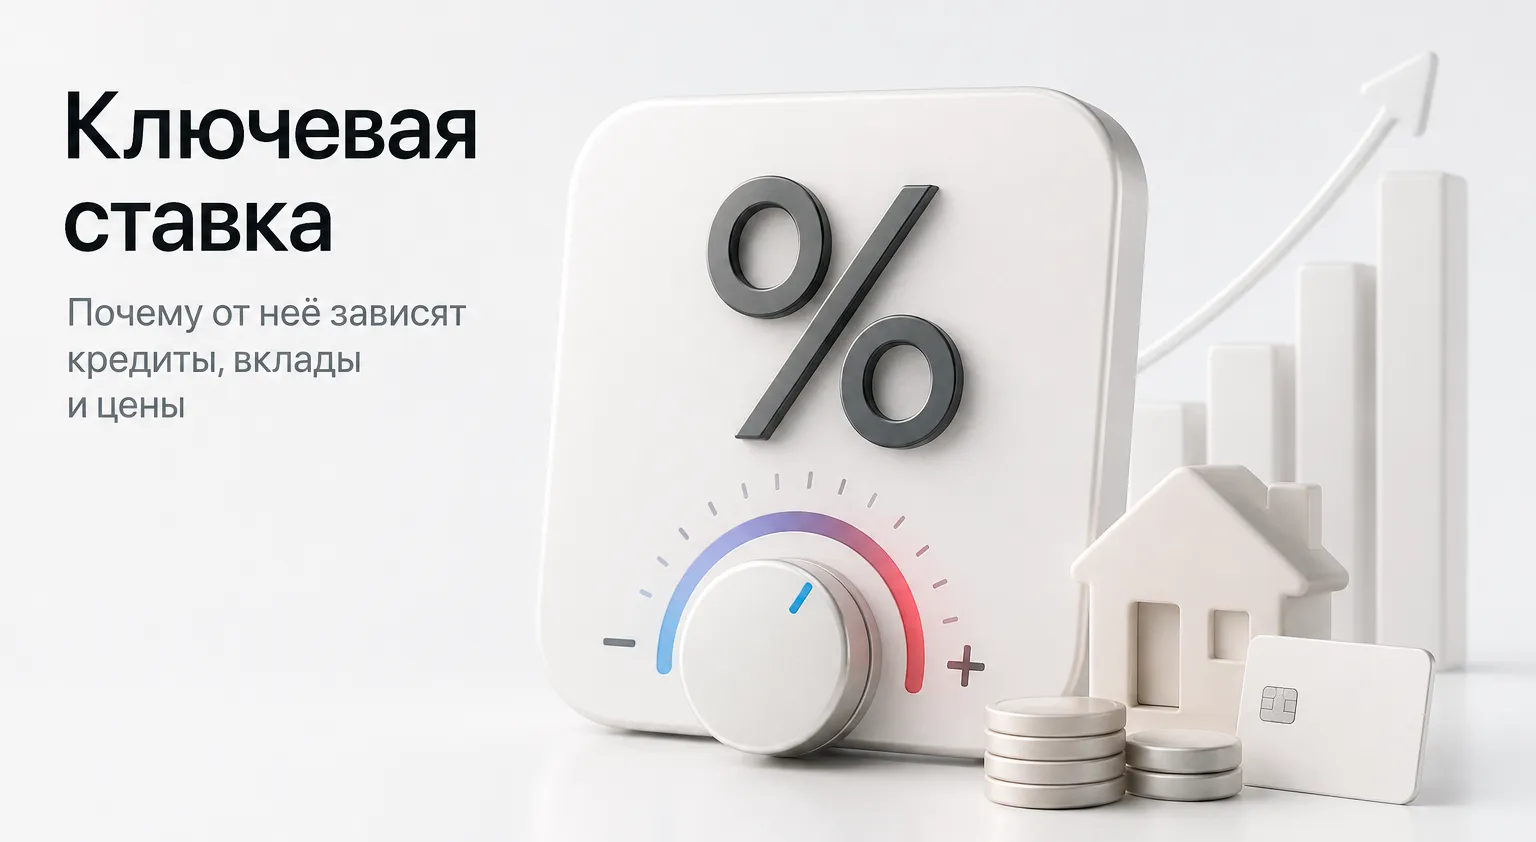
Когда в новостях сообщают об изменении ключевой ставки, многим кажется, что эта информация интересна только экономистам и банкирам. На самом деле решение Центрального банка напрямую влияет на жизнь практически каждого человека. От ключевой ставки зависят проценты по кредитам и вкладам, доступность ипотеки, стоимость займов для бизнеса и даже темпы роста цен в магазинах.
Что такое ключевая ставка
Ключевая ставка — это процент, под который Центральный банк предоставляет денежные средства коммерческим банкам и принимает у них свободную ликвидность. Она является главным инструментом денежно-кредитной политики государства и помогает регулировать инфляцию, экономическую активность и стоимость денег в стране.
Если ключевая ставка повышается, банкам становится дороже привлекать средства. В результате они увеличивают процентные ставки по кредитам для населения и бизнеса. Одновременно растет доходность банковских вкладов, поскольку финансовым организациям необходимо привлекать средства клиентов.
Почему Центральный банк меняет ставку
Основная задача Центрального банка — поддержание ценовой стабильности. Если инфляция начинает ускоряться и цены растут слишком быстро, регулятор может повысить ключевую ставку. Более дорогие кредиты снижают спрос на товары и услуги, что постепенно уменьшает инфляционное давление.
Когда экономика развивается слишком медленно, а инфляция находится на низком уровне, ключевая ставка может быть снижена. В этом случае кредиты становятся доступнее, население активнее совершает покупки, а компании получают возможность дешевле финансировать развитие бизнеса.
Как изменение ставки влияет на обычных людей
Для граждан последствия изменения ключевой ставки заметны достаточно быстро.
Во-первых, изменяются условия кредитования. После повышения ставки банки обычно увеличивают проценты по потребительским кредитам, ипотеке и автокредитам. Это означает, что новые займы становятся менее выгодными.
Во-вторых, растет доходность банковских вкладов. Для людей, которые предпочитают хранить деньги на депозитах, повышение ставки может оказаться преимуществом, поскольку появляется возможность получить более высокий доход.
В-третьих, изменение ключевой ставки оказывает влияние на рынок недвижимости. При дорогой ипотеке спрос на жилье обычно снижается, что может замедлить рост цен на недвижимость.
Влияние на бизнес и экономику
Компании также ощущают последствия изменения ключевой ставки. При высоких процентных ставках предприниматели реже берут кредиты на развитие производства, открытие новых предприятий и реализацию инвестиционных проектов. Это может привести к замедлению экономического роста.
С другой стороны, высокая ставка помогает бороться с высокой инфляцией, которая также негативно влияет на экономику. Если цены растут слишком быстро, снижается покупательная способность населения и увеличивается неопределенность для бизнеса.
Поэтому Центральный банк всегда старается найти баланс между поддержкой экономики и контролем над инфляцией.
Заключение
Ключевая ставка — один из важнейших экономических показателей страны. От ее уровня зависят стоимость кредитов, доходность вкладов, инвестиционная активность бизнеса и динамика цен. Именно поэтому каждое решение Центрального банка внимательно анализируют банки, компании, инвесторы и обычные граждане. Понимание принципов работы ключевой ставки помогает лучше ориентироваться в экономических процессах и принимать более взвешенные финансовые решения.
Источники
- Банк России. Ключевая ставка: https://www.cbr.ru/hd_base/keyrate/
- Банк России. Денежно-кредитная политика: https://cbr.ru/dkp/
- Банк России. Инфляция: https://www.cbr.ru/hd_base/infl/


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

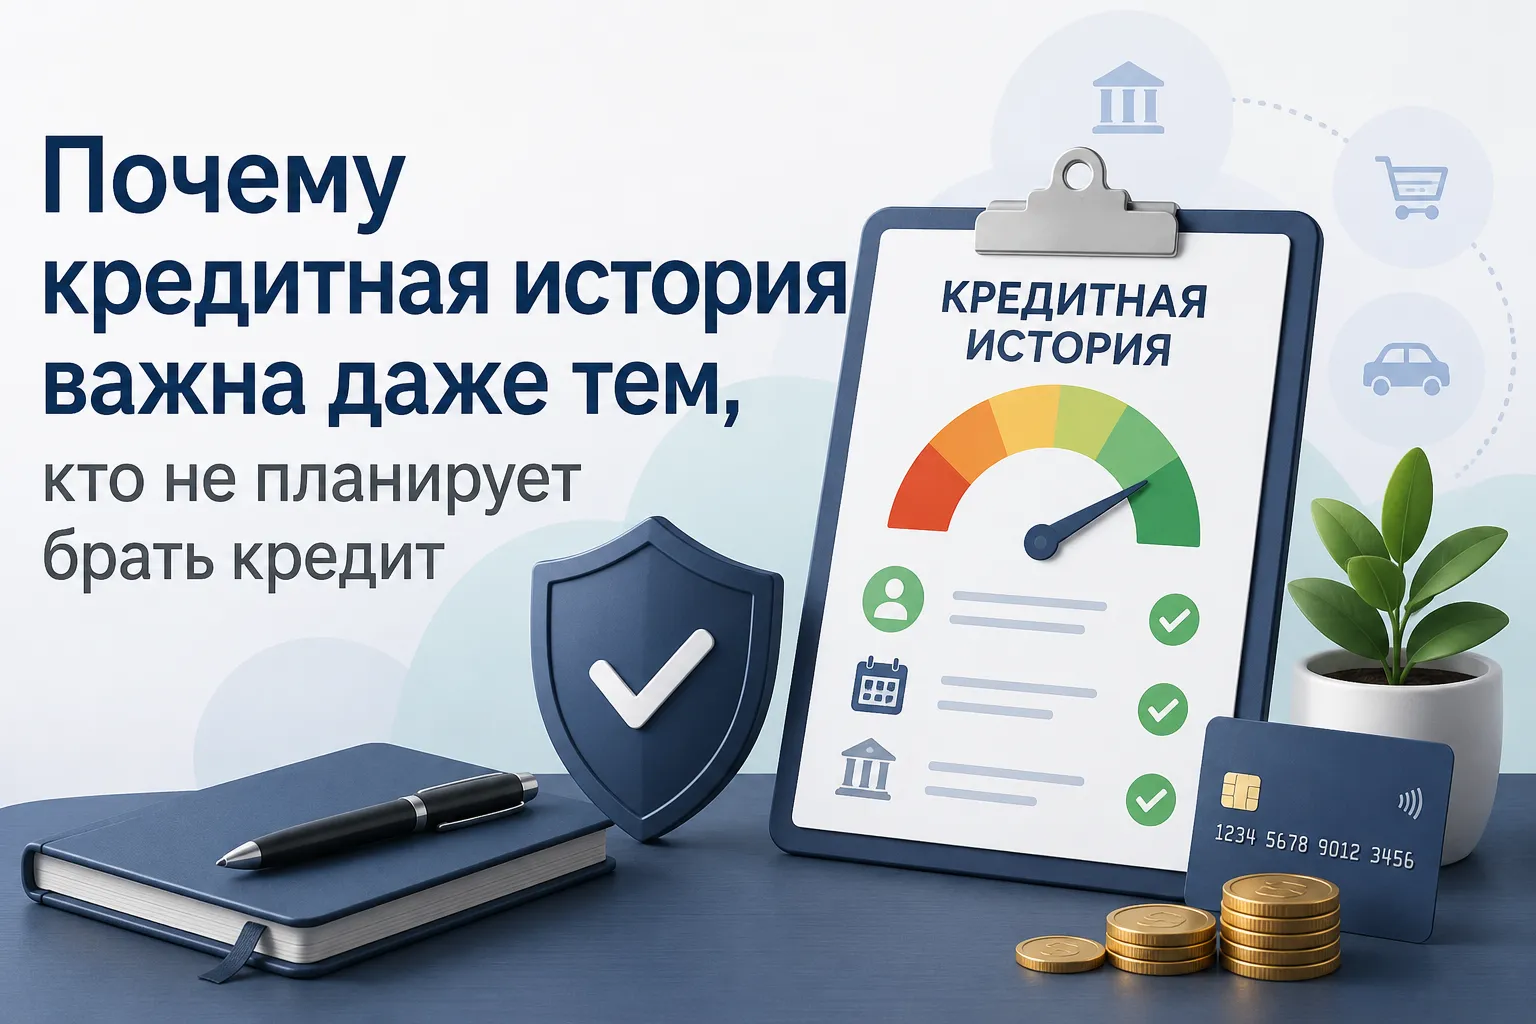
Многие считают, что кредитная история нужна только тем, кто собирается оформить ипотеку или потребительский кредит. На самом деле она влияет на гораздо большее количество финансовых решений. Даже если человек никогда не пользовался заемными средствами, информация о его платежной дисциплине может сыграть важную роль в будущем.
Многие люди начинают интересоваться инвестициями, банковскими вкладами и другими способами увеличить свои сбережения. Однако прежде чем искать высокую доходность, стоит решить более важную задачу - создать финансовую подушку безопасности. Ведь именно она помогает пережить потерю работы, непредвиденные расходы или временное снижение доходов без кредитов и долгов.
Исполнительное резюме
Онлайн-сервис «ЮККИ» объявил о старте розыгрыша подарков для подписчиков своего официального канала в российском мессенджере MAX. Компания решила поблагодарить аудиторию за доверие и активность, поэтому подготовила сюрприз для участников сообщества.
В мае 2026 года на пресс-конференции ТАСС начальник отдела контрольно-надзорной и разрешительной работы ГУФССП России по Новосибирской области Виктор Худяков рассказал об одном жителе Новосибирской области, который всего за полтора года оформил… более 300 займов у 76 разных кредиторов! Он допустил множество просрочек, а затем начал жаловаться на коллекторов.

По вкладу «Ваши правила» максимальная ставка достигает 12,65% годовых при размещении без пополнения и снятия.
Банк ВТБ ввел накопительный счет «День в плюсе» со ставкой 12% годовых.
Продукт доступен клиентам в возрасте от 14 до 25 лет, открыть счет можно только через приложение ВТБ Онлайн.
По «МТС Счету» с начислением процентов на ежедневный остаток
ставка 15,2% годовых действует 2 календарных месяца на первый открытый счет при
условии, что в течение последних 90 дней у клиента отсутствуют действующие
вклады.
С третьего календарного месяца действует ставка 11,7% годовых при совершении
покупок по дебетовой карте на сумму от 10 тыс. рублей в месяц.
Проценты начисляются
на остаток до 5 млн рублей.
При невыполнении условий для получения приветственной надбавки в первые 2
месяца, а...
Максимальная эффективная ставка составляет 13,65% годовых
при размещении средств на 91 день.
Минимальная сумма депозита — 10 тыс. рублей.
Дополнительные взносы и расходные операции не предусмотрены.
Проценты
ежемесячно капитализируются.
Максимальная ставка при условии выплаты процентов в конце
срока равна 13,9% годовых, при ежемесячной выплате процентов 13,8% годовых, при
ежемесячной капитализации процентов — 13,96% годовых при размещении средств на
три месяца.
Минимальная сумма вклада — 100 тыс. рублей. Дополнительные взносы предусмотрены
только в дату пролонгации вклада. Расходные операции не допускаются.