



Как правильно взять кредит и не переплатить лишнего: инструкция для заемщика
Давайте посмотрим на текущую ситуацию трезво. Несмотря на высокую ключевую ставку ЦБ и откровенную дороговизну заемных денег, поток желающих оформить кредит в нашей стране не уменьшается. Жизненные обстоятельства у всех разные: кому-то срочно нужен ремонт, кому-то не хватает на покупку машины, а кто-то просто привык закрывать кассовые разрывы с помощью кредиток. Раз уж этот финансовый инструмент остается востребованным, я хочу напомнить вам базовые правила безопасности.
Кредит — это как скальпель: в руках профессионала он решает задачу, а при небрежном обращении может нанести серьезный вред вашему бюджету. Сегодня мы соберем в один чек-лист все ключевые моменты, которые нужно проверить перед тем, как поставить свою подпись в договоре или ввести СМС-код одобрения.
Выбираем потребительский кредит: Главные ловушки договора
Когда вы открываете предложение от банка, первое, что бросается в глаза — это красивая, низкая процентная ставка в рекламе. Запомните первое правило грамотного заемщика: номинальная ставка не имеет никакого значения. Банк имеет право указать на баннере хоть 5%, но реальная стоимость денег для вас будет совершенно другой.
- Ищем квадратную рамку (ПСК). Открывая кредитный договор, сразу пролистайте его на первую страницу. В самом верхнем правом углу, в квадратной рамке, законодательно обязана быть прописана ПСК — Полная стоимость кредита. Именно эта цифра в процентах и в рублях показывает реальный масштаб ваших затрат. Туда банк обязан включить не только саму ставку, но и все обязательные комиссии, плату за обслуживание и страховки. Если в рекламе было 12%, а в рамке ПСК красуется 32% — закрывайте это предложение без сожалений.
- Охота на скрытые поборы. Чтобы снизить ту самую номинальную ставку, банки идут на хитрость: они ультимативно предлагают вам подключить пакет дополнительных услуг. В тело вашего кредита по тихому вшивают дорогущую страховку жизни и здоровья, юридическую помощь на дорогах, подписки на телемедицину или плату за «снижение процентной ставки». В итоге вы просите у банка 500 тысяч рублей, а в долг вам записывают 700 тысяч, потому что 200 тысяч ушли на оплату этих «добровольных» услуг.
- Помним про период охлаждения. Если менеджер в офисе или алгоритм в приложении все-таки вынудили вас взять кредит со всеми этими навязанными сервисами, не паникуйте. По закону у вас есть ровно 30 календарных дней (период охлаждения), чтобы официально отказаться от любой ненужной страховки или юридической подписки и полностью вернуть за них деньги. Главное — подать письменное заявление в страховую компанию или банк в установленный срок.
Три золотых правила железной дисциплины заемщика
Одного лишь понимания полной стоимости кредита (ПСК) недостаточно — нужно выстроить систему управления долгом, чтобы банк не поймал вас на случайных технических ошибках. Перед нажатием кнопки «Оформить» обязательно настройте три ключевых параметра:
- Правило 30% и ваш ПДН. Ваш личный показатель долговой нагрузки (ПДН) — это не просто выдумка Центробанка. Запомните: если сумма всех ежемесячных платежей превышает третью часть от вашего реального чистого дохода, вы добровольно заходите в зону повышенного риска. Любой форс-мажор — будь то внезапный ремонт машины, задержка выплаты от контрагента или покупка лекарств — моментально выбьет вас из графика и запустит механизм начисления штрафов и пеней.
- Синхронизация с зарплатой. Никогда не оставляйте ту дату платежа, которую система выбрала по умолчанию. Банки часто ставят списание на день одобрения заявки. Обязательно воспользуйтесь функцией изменения даты и перенесите её на 2–3 дня после официального дня получения вашей зарплаты. Межбанковские переводы в выходные дни имеют свойство «зависать», и эта скромная подушка в пару дней застрахует вас от обидных технических просрочек, которые мгновенно портят идеальное досье в БКИ (Бюро кредитных историй).
- Проверка правил досрочного погашения. Обязательно проверьте в приложении, как именно банк списывает досрочные платежи. Вы имеете полное право гасить кредит досрочно в любую дату на основании ст. 11 ФЗ № 353. Убедитесь, что система позволяет вам в один клик выбрать, куда направить досрочные деньги — на уменьшение срока кредита или на снижение ежемесячного платежа, и что банк выдает обновленный график мгновенно, а не маринует средства на транзитном счете до конца месяца.
Общий итог
Внимательное чтение кредитного договора, проверка правого верхнего угла с ПСК и жесткое отключение навязанных сервисов — это не паранойя, а базовая финансовая гигиена современного человека. Снимите розовые очки: банковский менеджер — это не ваш личный финансовый консультант, а продавец, который выполняет жесткий план по продаже страховок и подписок. Его задача — выполнить KPI, ваша задача — сохранить свой кошелек.
Кредит может быть полезным инструментом для решения срочных задач, но только тогда, когда вы управляете им, а не он диктует вам условия жизни. Считайте каждую копейку сами, фиксируйте все условия документально и никогда не верьте красивым рекламным лозунгам на слово.
А вы всегда полностью перепроверяете параметры графика платежей перед тем, как ввести СМС-код одобрения, или доверяете автоматическим настройкам приложения? Сталкивались ли с тем, что банк мешал вам делать частичное досрочное погашение? Пишите в комментариях, давайте разберем ваши кейсы и обменяемся опытом!
Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.


Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


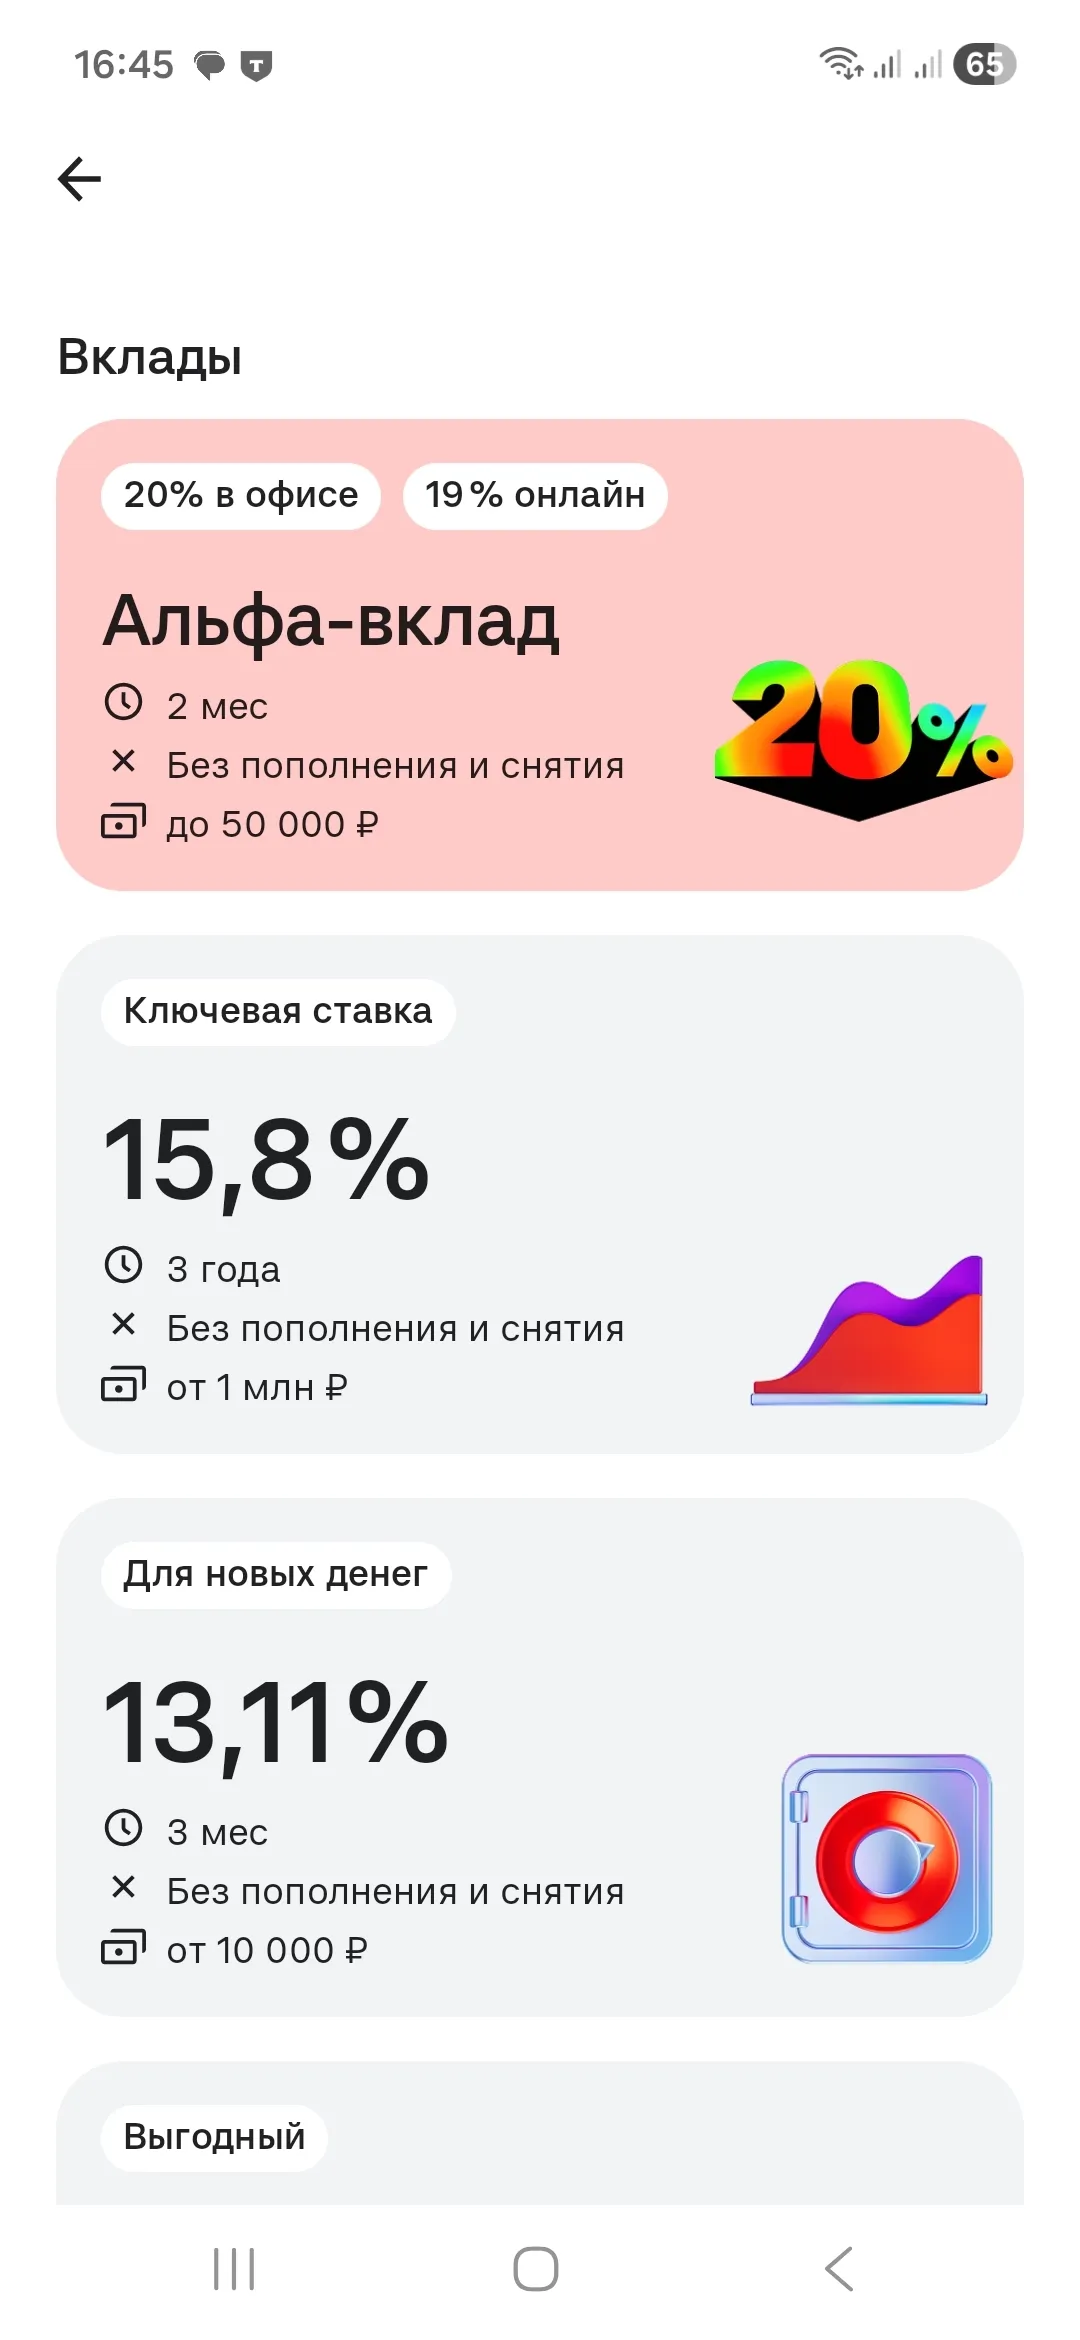
Срок вклада составляет 62 дня. Максимальные ставки составляют
19,83% годовых с ежемесячной выплатой процентов и 20% годовых с ежемесячной
капитализацией процентов при сумме вклада от 10 тыс. до 50 тыс. рублей при
оформлении в отделении банка.
При оформлении в мобильном банке ставки будут
ниже. Дополнительные взносы и расходные операции не предусмотрены.
Максимальная ставка при условии выплаты процентов в конце срока равна 13,4 % годовых, при ежемесячной выплате процентов 13,3 % годовых, при ежемесячной капитализации процентов — 13,45% годовых при размещении средств на три месяца.
Максимальная ставка по вкладу «Лидер Роста» при выборе ежемесячной выплаты процентов составляет 13,65% годовых, при ежемесячной капитализации процентов — 13,82 % годовых.
Сегодняшняя торговая сессия ознаменовалась классическим V-образным разворотом. На Forex доллар превысил отметку 80 руб. (максимум 80,3735), впервые с начала апреля, продемонстрировав волатильность более 4% внутри дня.

Сегодня неожиданно в личном кабине Альфа-Банка увидела выгодное предложение по вкладу:


Спасибо за полезную информацию, да тоже есть такое предложение, до 31 августа вроде можно открыть этот вклад по такой ставке
Банки :Ростфинанс и Быстробанк улучшили предложения своим клиентам, в части повышения % ставок по вкладам .

Начну с того, что на Банки.ру появилось новое задание. За деньги? Да, за Банки мани. Может быть еще кто-то не в курсе. Бонус 1000 рублей за оформление дебетовой карты банка ПСБ. https://www.banki.ru/account-new/loyalty/earn/ Я воспользовалась предложением (кто бы сомневался😅), но карта эта именная, её нужно ожидать, когда выпустят.
С 6июля в Альфа-Банке доступен для открытия вклад на 50т ₽ с повышенной % ставкой. Требования к вкладчикам по возможности открытия , аналогичны прежним, как в статусе,, новый клиент ,, , так и к действующим клиентам банка не имеющим вкладов в Альфа-Банка в последний год и одновременных требованием по сумме ограничений верхнего предела - 10т ₽ на НС на дату 3.07.2026г.
Банк «Санкт-Петербург» снизил ставки по базовым ипотечным программам на 1–1,5 процентного пункта.
Давайте просто по фактам. Сейчас есть АСВ, это Агентство страхования вкладов. Если банк лопнет, государство вернёт тебе до 1.4 миллиона рублей, это закон, это не обещание, а система которая работает. Я сам проверял, сколько банков закрылось за последние годы, людям платили, всё по процедуре, без скандалов.