Жизнь не балует наивных людей, особенно когда речь заходит о покупке жилья. У меня два взрослых сына, и оба сейчас синхронно пришли к мысли, что пора обзаводиться собственными квадратными метрами. Как мать и человек, который верит сухим цифрам, а не рекламным лозунгам, я не стала охать, а просто открыла Ипотечный калькулятор Банки.ру , зарылась в графики платежей и решила трезво оценить их шансы.
Давайте честно: влезать в кредиты сейчас — удовольствие так себе. Проценты в банках из-за высокой ставки Центробанка кусаются так, что мимо вывесок хочется проходить зажмурившись. Но жизнь, как назло, не спрашивает, что там у нас с экономикой. Ситуация у моей хорошей знакомой случилась банальная и грустная: резко подвело здоровье, понадобились срочные процедуры, а выложить нужно сразу 150 000 рублей. Накоплений под подушкой, понятное дело, не оказалось.
Очень хорошо что вы все взвесили и посчитали перед оформлением. Скажу по опыту - большое количество людей, к сожалению, плохо подкованы в области финансов и подписывают не считая и не глядя.
Сентябрь традиционно приносит нам не только желтые листья, но и свежие пакеты законов. В этом году государство решило окончательно снять розовые очки с социальной сферы и заменить ленивую бумажную бюрократию на автоматические алгоритмы.

Автоматизация хорошая штука, пока всё работает нормально. А если система ошиблась, человеку потом ещё попробуй докажи, что проблема вообще не в нем
- Полное отсутствие пассивного дохода: На остаток цифровых рублей в вашем кошельке категорически запрещено начислять проценты. Если обычный коммерческий банк платит вам 10–20% годовых на накопительный счет или вклад, то в цифровом рубле ваши деньги будут bезжалостно лежать мертвым грузом и таять от инфляции.
- Никакого кешбэка и bонусов: Государственная платформа ЦБ РФ не начисляет пользователям рубли, мили или «спасибо» за покупки. Оплачивая товары цифровым рублем, вы добровольно отказываетесь от...
Вокруг темы цифрового рубля, новый этап внедрения которого стартовал этой осенью, в комментариях бушует настоящая буря. Основной лейтмотив большинства обсуждений — это страх. Люди искренне боятся «тотального контроля», рассуждают о «цифровом концлагере» и уверены, что третью форму валюты придумали исключительно для того, чтобы отслеживать каждую их покупку в супермаркете.
Пока авторы финансовых блогов увлеченно рассказывают, как использовать нейросеть для поиска промокодов на пиццу, составления списков продуктов или — что стало высшим пилотажем — «рисования котиков в скафандрах», бизнес-сообщество несет колоссальные убытки. Печально видеть, как мощнейшие алгоритмы больших данных (LLM) люди используют на уровне продвинутого Т9 или бесплатного развлекательного сервиса.

Большинство автовладельцев твердо уверены, что максимальный лимит выплаты по ОСАГО составляет 400 000 рублей. И это правда. Но как только вы соглашаетесь оформить ДТП без вызова сотрудников полиции (по Европротоколу), этот лимит начинает зависеть от того, как именно вы зафиксировали аварию.
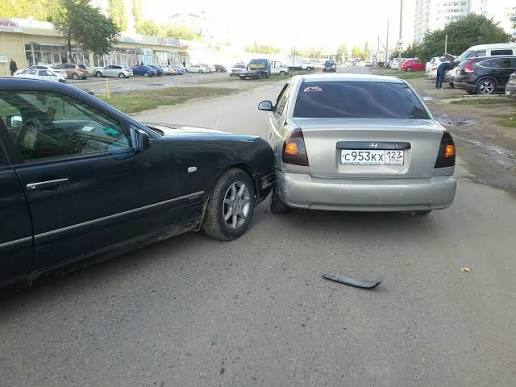
Одно маленькое дополнение:
Не спешите зализывать раны своего железного коня, если вы виновник аварии.
Подождите 15 календарных дней, иначе можете попасть на регресс от страховой.
Тут ниже был пост:
Подпункт «з» пункта 1 статьи 14 Федерального закона № 40-ФЗ «Об ОСАГО»:
«Страховщик имеет право предъявить регрессное требование к лицу, причинившему вред, если до истечения 15 календарных дней со дня ДТП...
Осенняя подготовка автомобиля в Приморье имеет мало общего с классическими советами из интернета. Пока столичные автоблогеры спорят о брендах зимней резины, житель нашего города считает бюджет на сезон с учетом крутого рельефа, морской соли и непредсказуемых тайфунов. Обычная безалаберность осенью здесь обходится слишком дорого.
У нас на японских машинах нередко можно увидеть надпись :"Хочу домой"
Жители центральных регионов России, заходя на Банки.ру в раздел «Страхование», привыкли решать линейные задачи. Система просит VIN-код, марку из выпадающего списка, год выпуска — и через пять минут калькулятор выдает готовые полисы ОСАГО. Всё стерильно, предсказуемо и скучно.
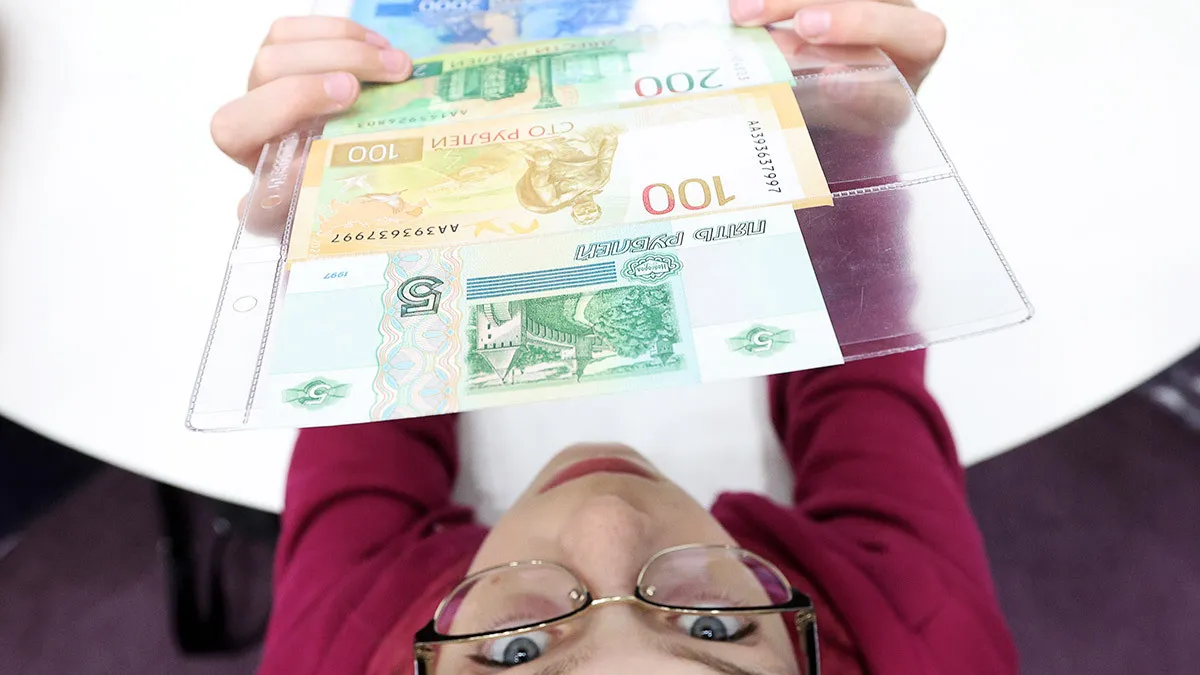
На финансовых форумах регулярно вспыхивает одна и та же дискуссия: «Правда ли, что наличку скоро полностью запретят, а нас всех принудительно переведут на карты и цифровой рубль?». Особенно громко эти голоса звучат сейчас, когда цифровая валюта Центробанка внедряется все активнее. Паникеры уже советуют строить бункеры и запасаться мешками с монетами.
Кажется, реклама кредитов окончательно оторвалась от реальности. Нам до сих пор обещают «легкие деньги» и «исполнение желаний», но любой, кто сегодня пытается реально оформить потребительский кредит, спотыкается о запредельные проценты. Полная стоимость кредита (ПСК) выросла так, что заемщик за пару лет отдает банку две, а то и три стоимости своей покупки.
Давайте признаем: классический процесс возврата НДФЛ из бюджета (будь то вычеты за лечение, обучение, покупку недвижимости или инвестиции) исторически напоминал прохождение бюрократического квеста. Сбор справок об оплате, копирование лицензий клиник, заполнение декларации 3-НДФЛ в личном кабинете — все это требовало от налогоплательщика колоссальных затрат ментальной энергии. Неудивительно, что по статистике до 40% граждан просто отказывались от законных денег, чтобы не связываться с бумажной...
Давайте признаем честно: большинство из нас, став родителями, умеет калькулировать только стандартный материнский капитал, налоговые вычеты по НДФЛ да ежемесячные детские пособия. На этом финансовый контур у многих закрывается. Но если снять розовые очки с нашей нормативно-правовой базы, выяснится, что государство зашило в законы мощнейший пакет нематериальной и целевой помощи. Эти b2b-сервисы и субсидии могут сэкономить семейному бюджету сотни тысяч рублей в год, но о них почему-то редко...
Большинство из нас вспоминают про материнский капитал, только когда дело доходит до покупки квартиры или гашения затянувшейся ипотеки. Но за последние годы эта госпрограмма превратилась из «бумажки на жилье» в гибкий финансовый инструмент. С февраля 2026 года выплаты снова проиндексировали (на рекордные 6,8%), а СФР научился выдавать их автоматически. Разбираемся в точных цифрах, скрытых доплатах и правилах игры, о которых молчат в МФЦ.
Давайте честно: когда вы в последний раз открывали кредитный договор или условия VIP-вклада и искренне пытались дочитать их до конца? Не пролистывали, мужественно спотыкаясь о юридические b2b-булыжники, а именно читали — вникая в каждую сноску, напечатанную шрифтом размера «без микроскопа не входить»?

Как купить новый Айфон на налоги поставщиков, или Парадокс «бумажной» прибыли
Внутренний инвестор внутри каждого из нас — существо наивное, как первокурсник. Когда мы покупаем наличную валюту, мы свято верим, что доллар — он и в Африке доллар. Ровный, зеленый, со знакомым лицом Бенджамина Франклина. Кажется, какая разница, в каком году этот Франклин сошел со станка? Деньги ведь не портятся.
Добрый день! ЦБ отменил комиссию в банках за обмен старых долларов на новые
Пока мы с вами спокойно пили утренний кофе, наше заботливое государство незаметно, но радикально перестроило правила игры в социальной сфере. Минтруд и Социальный фонд (СФР) провели масштабную цифровую ревизию, и в текущем 2026 году правила распределения бюджетных денег изменились для миллионов семей.
Решение Банка России плавно опустить ключевую ставку до 14% годовых стало самым ожидаемым компромиссом этого сезона. Сигнал регулятора предельно прозрачен: бизнес-климат в стране требовал срочной b2b-реанимации, так как обслуживать оборотные кредиты по прежним заоблачным тарифам реальный сектор экономики (особенно логистика и оптовая торговля) физически больше не мог.
Пятничное заседание Банка России должно было стать предсказуемой паузой, но Эльвира Сахипзадовна снова красиво переиграла большинство аналитиков. Пока рынок пугал заемщиков жесткой заморозкой денег на уровне 14,25% из-за июльского взлета инфляционных ожиданий, регулятор взял и снизил ключевую ставку на скромные 25 базисных пунктов — до ровных 14,00% годовых.
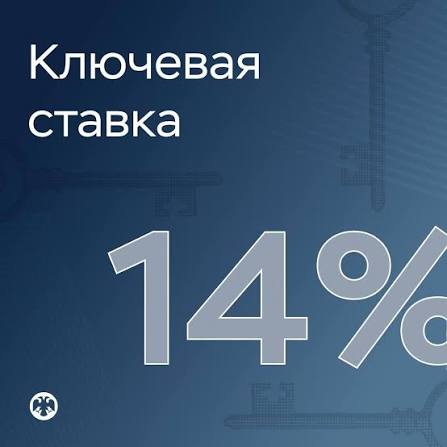
Сегодня в 13:30 по московскому времени Банк России огласит свое решение по ключевой ставке. Градус дискуссии в кулуарах накален до предела: аналитики впервые за долгое время разделились на три лагеря. Одни ждут снижения до 14%, другие уверяют, что ставку заморозят на текущих 14,25%, а третьи и вовсе пугают рисковым контрударом и повышением до 14,5%.
Если вы думали, что правила игры на рынке недвижимости зафиксированы на годы вперед, у меня для вас новости. Минфин изначально планировал запустить масштабную реформу Семейной ипотеки с июля текущего 2026 года. Но в самый последний момент чиновники нажали на тормоз и кулуарно перенесли введение новых правил на 1 октября 2026 года.

В последнее время в финансовом сообществе активно транслируется опасный миф. Заемщикам внушают, что небольшие и вовремя закрытые микрозаймы в МФО — это отличный способ «прогреть» и улучшить свою кредитную историю перед походом в крупный банк. С точки зрения математики микрофинансовых организаций, всё выглядит логично: взял, вернул в срок, данные ушли в БКИ. Но если снять розовые очки и посмотреть на ситуацию глазами андеррайтеров (аналитиков) крупных коммерческих банков, реальность оказывается...
Каждый опытный водитель со стажем знает, что безаварийная езда — это самый надежный способ экономить на страховке. За годы аккуратного вождения без единого ДТП мы накапливаем максимальную скидку по КБМ (коэффициент бонус-малус). Но в текущем 2026 году миллионы автовладельцев сталкиваются с неприятным сюрпризом: при плановой замене водительского удостоверения по истечении срока их многолетняя скидка внезапно обнуляется, а стоимость полиса ОСАГО взлетает в два раза.
Разгар летнего сезона — время, когда здравый смысл предпринимателей и обывателей массово капитулирует перед желанием бросить всё и улететь к морю. География в текущем 2026 году обширная: кто-то выбирает проверенные пляжи Сочи, Крыма или Приморья, а кто-то пакует чемоданы в безвизовый, хоть и экстремально жаркий Дубай.
В финансовом мире 2026 года штормит так, что банковские маркетологи включили режим агрессивного гипноза. Обычное утро обывателя теперь начинается со звука СМС-уведомления с кричащим капслоком: «УСПЕЙТЕ! Только до пятницы! Вклад "Максимальный полет" — рекордные 15% годовых на 3 года!».
В дождливый вечер вторника в офисе пахло остывшим кофе и нерешенными финансовыми проблемами. Напротив меня сидел Эдуард — мужчина средних лет, раздавленный, как дешевая сигарета под каблуком. Из его кошелька без единого выстрела и шума тайно исчезли 45 000 рублей.
Маркетплейсы сегодня превратили шопинг в изящный психологический аттракцион. Кнопки в стиле «купи частями», «сплит» или «оплата 0-0-4» выглядят на экранах смартфонов невероятно соблазнительно и безобидно. Кажется, что нажать на них — это так же просто и бесплатно, как поставить лайк котику в соцсетях. Но в финансовом мире 2026 года за этой глянцевой легкостью скрывается суровая юридическая реальность, способная в один клик перечеркнуть ваши большие жизненные планы.
Кофе, помидоры и карета, ставшая тыквой
Вы наверняка видели свежую статистику, от которой веет легким апокалипсисом: только за первые недели 2026 года банки заблокировали около трех миллионов карт и счетов физических лиц. Три миллиона! Это население крупного европейского города, которое в один прекрасный день осталось без возможности купить даже пакет молока, потому что их пластик превратился в бесполезный кусок сувенирной пластмассы.