Анатомия кассового разрыва: как не обанкротиться при полной кассе
Как купить новый Айфон на налоги поставщиков, или Парадокс «бумажной» прибыли
За 20 лет практической работы в реальном ритейле, оптовой торговле и логистике я насмотрелась на такое количество разбитых предпринимательских сердец и обнуленных расчетных счетов, что из этого можно было бы составить многотомную энциклопедию бизнес-ужасов. Но самый мистический, самый частый и самый болезненный кошмар любого неофита в бизнесе — это кассовый разрыв.
Знаете, как выглядит классическое начало конца? Приходит ко мне на консультацию молодой, горящий предприниматель. У него небольшая компания, торгующая, скажем, строительными материалами или модной одеждой. Глаза блестят, на лице — улыбка триумфатора. Он открывает ноутбук и гордо показывает мне управленческие отчеты: «Любовь Дмитриевна, посмотрите на цифры! Обороты растут на 30% каждый месяц, чистая прибыль по отчетам — полмиллиона. Бизнес прет!».
Я смотрю на этот праздник жизни, а потом тихо спрашиваю: «Отлично. А сколько у тебя прямо сейчас живых денег на расчетном счете?». Человек поникает, улыбка исчезает, и он выдает сакраментальное: «Девять тысяч рублей… А завтра нужно платить аренду склада, зарплату сотрудникам и налоги. Я не понимаю, куда делись деньги, у меня же прибыльный бизнес!».
Добро пожаловать в клуб, коллега. Вы только что познакомились с главным парадоксом коммерции: компания может быть чертовски прибыльной на бумаге, но при этом являться абсолютным, круглым банкротом в реальности.
Почему так происходит? Из-за фундаментальной психологической ошибки: начинающие предприниматели, самозанятые и фрилансеры совершают смертный грех — они путают выручку с личным карманом.
Как рассуждает новоиспеченный коммерсант, когда на его новенький расчетный счет для бизнеса падает первый крупный аванс от клиента, например, 700 000 рублей? В его мозгу моментально включается гормон дофамина. Он смотрит на баланс в приложении банка и думает: «Ого, я богат! Я заработал 700 косарей!». И тут же бежит покупать в лизинг новый автомобиль, обновляет телефон себе и супруге, или вытаскивает из кассы деньги на долгожданный отпуск на Мальдивах.
И невдомек бедолаге, что эти 700 000 рублей ему вообще не принадлежат. Из них 400 000 он обязан в течение недели отдать оптовому поставщику за товар, 100 000 заложены под будущую логистику и аренду, а еще 70 000 — это налоги, которые государство заберет в конце квартала без всяких сантиментов. Но деньги уже потрачены на Мальдивы. Предприниматель прокатился на чужих деньгах, которые он временно подержал в руках.
Капкан захлопывается тихо. Наступает 15-е число. Поставщик выставляет счет за следующую партию, арендодатель грозится опечатать склад, сотрудники смотрят голодными глазами в ожидании аванса. Продажи идут, склады работают, клиенты звонят, а платить нечем. Это и есть кассовый разрыв — временная дыра в тайминге, когда обязательства уже наступили, а реальный кэш до вашего счета еще не доехал.
Сухой риск-менеджмент: три железных правила, которые уберегут ваш счет от обнуления
Давайте отключим эмоции, снимем розовые очки и препарируем механику кассового разрыва на сухом языке цифр и бизнес-процессов.
Представьте стандартную b2b-сделку. Вы — владелец небольшой логистической или оптовой компании. Вы подписали контракт и отгрузили клиенту партию товара на сумму 600 000 рублей. По правилам рынка крупный ритейлер или заказчик никогда не платит сразу — они требуют отсрочку платежа, скажем, 30 или 45 календарных дней.
Бухгалтер заносит эту сделку в отчет о прибылях и убытках (P&L). На бумаге у вас зафиксирован доход 600 000 рублей и чистая маржа, например, в 150 000 рублей. Вы официально успешны. Но физически денег на вашем счете нет — они заперты в так называемой дебиторской задолженности.
А теперь смотрим на ваш календарь расходов. Через 14 дней вам нужно заплатить за аренду офиса 50 000 рублей, выдать зарплату менеджеру 60 000 рублей и оплатить топливные карты на 40 000 рублей. Итого: вам нужно выложить здесь и сейчас 150 000 рублей живого кэша. А клиент переведет свои 600 000 только через месяц.
Вы попали в кассовый разрыв размером в 150 000 рублей. Ваш бизнес прибылен? Да. Вы банкрот в конкретный вторник 15-го числа? Тоже да. Если у вас нет финансовой подушки, вам придется либо экстренно брать грабительские микрозаймы, либо тормозить процессы, теряя репутацию и лояльность команды.
За 20 лет я вывела три жестких, армейских правила, которые обязаны стать Библией для любого, кто решил открыть хотя бы палатку с кофе, не говоря уже о серьезном b2b-сегменте:
Правило 1. Тотальный раздел карманов
Запомните раз и навсегда: деньги компании — это неприкосновенная собственность бизнеса. Вы не имеете права выдернуть оттуда ни одного рубля на личные нужды. Личные финансы и корпоративные финансы должны жить в параллельных вселенных.
Сделайте следующее: откройте для бизнеса отдельный расчетный счет для ИП с выгодными условиями. Оцените тарифы на расчетно-кассовое обслуживание (РКО). Установите себе как директору фиксированную, жесткую «зарплату» — например, 80 000 рублей в месяц, которую вы переводите со счета бизнеса на свою личную дебетовую карту. Всё, что упало на счет бизнеса сверху этой суммы — это табу. Это оборотный капитал, налоги и подушка безопасности вашей системы.
Правило 2. Платежный календарь вместо интуиции
Управлять бизнесом «по ощущениям» — это самый быстрый способ прогореть. Вам не нужны сложные и дорогие CRM-системы на старте. Достаточно обычной таблицы в Excel, которая называется Платежный календарь.
Каждый день заносите туда две вещи:
- Точные даты и суммы гарантированных расходов (когда спишется аренда, когда налоги, когда выплаты партнерам).
- Прогноз приходов от клиентов с учетом их реальных отсрочек платежей.
Стройте этот график минимум на 30–60 дней вперед. Как только вы увидите, что через три недели кривая расходов уходит ниже кривой реальных приходов — вы зафиксируете будущий кассовый разрыв задолго до его наступления. У вас будет время передоговориться с поставщиками об отсрочке, подтолкнуть клиентов к оплате или вовремя открыть льготный овердрафт в банке.
Правило 3. Корпоративный шлюз безопасности
Каждый раз, когда вы забираете маржу с успешной сделки, принудительно отщипывайте от нее 10% и отправляйте на специальный накопительный счет для бизнеса или краткосрочный вклад, к которому у вас есть быстрый доступ.
Эта сумма не должна участвовать в обороте. Это ваш корпоративный щит. Размер этой подушки безопасности на расчетном счете в идеале должен покрывать 2–3 месяца всех фиксированных расходов вашего бизнеса (аренда, ФОТ, связь), даже если продажи завтра упадут до абсолютного нуля. Только с такой подушкой руководитель может спать спокойно и принимать взвешенные стратегические решения, а не паниковать из-за каждой задержки транзакции от контрагента.
Бизнес — это не про то, сколько вы заработали на бумаге и какие красивые графики нарисовали инвесторам. Бизнес — это про то, сколько живых, ликвидных денег лежит в вашей кассе в конкретную секунду времени, когда нужно платить по счетам. Управляйте рисками, считайте тайминг платежей и не позволяйте кассовым разрывам сожрать ваше дело.
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
Всем привет! Собиралась закрыть уже мой второй по счету ИИС, но выяснились некоторые нюансы, о которых хочу с вами поделиться 🙂👍

Я давно интересовался финансовым рынком и наконец решился начать инвестировать. Сначала было страшно: столько терминов, графиков, новостей — голова шла кругом! Но постепенно разобрался, начал с небольших сумм и самых надёжных инструментов.

Всем привет! Хочу поделиться с вами своим опытом открытия брокерского счета в Альфа-Банке и тем, как я его использую. Это было в начале 2022 года, когда я решил, что хочу больше разобраться с инвестициями и начать приумножать свои сбережения.
Год назад я решил перевести свои сбережения из-под подушки на фондовый рынок. Выбор брокера был почти случайным — открыл приложение банка, нажал пару кнопок, и вот я уже клиент «Т Банк Инвестиции» (ныне Т-Инвестиции). Спустя 12 месяцев активной торговли хочу зафиксировать свой опыт.

Я пару месяцев там)
Во всем виноваты овощи
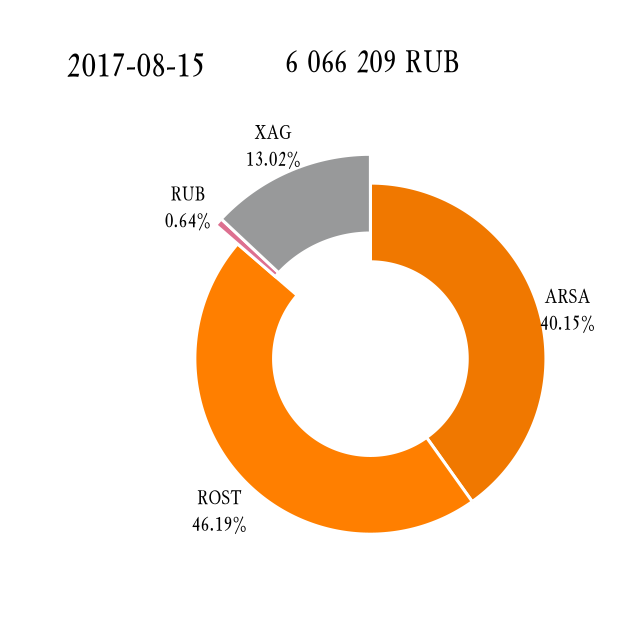

Вы редко публикуетесь, но я всегда с интересом Вас читаю. Вот и сейчас жду разбора этой "мини-катастрофы" в следующих постах....
Лично для меня, подобные кейсы с конкретными цифрами, разбором ситуации когда произошёл "поворот не туда" + признание собственных просчетов ценятся гораздо выше, чем истории об абстрактном успехе!
Профессиональное HR-сообщество сегодня — это не просто место для общения, а стратегический актив, который напрямую влияет на скорость, качество работы и карьерный рост. Переход к цифровым, структурированным сообществам превратил нетворкинг из «приятного бонуса» в ключевой рабочий инструмент. Для современного HR-специалиста развитие профессионального сообщества и активный нетворкинг — это не просто тренд, а необходимый навык и инвестиция в свой главный актив. Они ускоряют решение задач, открывают...
«Предоставьте документы и экономическое обоснование операций в течение 3 рабочих дней» — стандартное уведомление из банковского чата, которое периодически парализует работу небольших ИП.
Вторую половину 2026 года лучше проводить с облигациями. Ключевая ставка ЦБ — 14%, десятичные ОФЗ дают более 15%, банки по депозитам меньше 13%. Но рынок обманчив: дефолты в первом квартале удвоились до 157 случаев, а купон 20% — красный флаг, а не подарок.Материал не является индивидуальной инвестиционной рекомендацией.

На форумах для начинающих предпринимателей регулярно всплывает один и тот же вопрос: что проще и дешевле — УСН или патент? Оба режима созданы для малого бизнеса, оба снижают нагрузку по сравнению с общей системой. Но устроены они по-разному, и выбор зависит от конкретной ситуации.
Диверсификация через покупку всего рынка сейчас выглядит не как стратегия, а как способ медленно терять покупательную способность. Везде слышу один и тот же совет: «Не пытайся выбрать отдельные акции, просто купи широкий рыночный индекс». Звучит солидно и убедительно, особенно когда это говорят в модных финансовых подкастах с красивой инфографикой. Но давайте посмотрим на текущую реальность без розовых очков и маркетинговых лозунгов.

Друзья мои, добрый вечер!!!


Спасибо, что поделились информацией.
С нетерпением ждала Ваш пост на эту тему. Поздравляю с освоением нового инструмента - ЦФА и успешным окончанием вложений и полученным результатом 🎉

Ломбардный рынок стал одной из немногих историй уверенного роста в рознице: по данным «Эксперт РА», в 2025 году выдача выросла на 36%, портфель — на 37%, а прибыль сектора достигла 12,8 млрд рублей при рентабельности капитала свыше 33%. Драйверами стали дорожающее золото и переток клиентов, которым всё труднее получить деньги в банках и МФО на фоне ужесточения регулирования. При этом агентство отмечает: выигрывают не все — инвестиционно привлекательны прежде всего прозрачные ломбарды...
Ужесточение фискальной политики в 2025–2026 годах спровоцировало неоднозначную реакцию бизнеса. С одной стороны, государство планомерно повышает ставки, с другой — усиливает фискальный контроль. Однако, судя по свежей статистике МВД, часть предпринимателей делает выбор не в пользу адаптации к новым правилам, а в пользу рискованных схем уклонения, что провоцирует рекордный рост уголовных дел.
Общество с ограниченной ответственностью Микрофинансовая компания «Джой Мани» объявляет ключевые финансовые и операционные результаты за первое полугодие 2026 года.