Мой год в Т банк инвестиции
Год назад я решил перевести свои сбережения из-под подушки на фондовый рынок. Выбор брокера был почти случайным — открыл приложение банка, нажал пару кнопок, и вот я уже клиент «Т Банк Инвестиции» (ныне Т-Инвестиции). Спустя 12 месяцев активной торговли хочу зафиксировать свой опыт.
Порог входа и онбординг. Скажу честно: зайти было пугающе просто. Верификация заняла три минуты, первый перевод с карты прилетел мгновенно. Для новичка это палка о двух концах. С одной стороны, низкий порог входа — это прекрасно. С другой — когда купить акции Газпрома или Сбербанка можно быстрее, чем заказать пиццу, велик соблазн превратиться в лудомана. Первые две недели я открывал приложение каждые полчаса, как курс доллара в 2022 году. Пришлось ставить лимиты на экранное время.
Интерфейс. Приложение отличное. Дизайн чистый, графики не виснут даже в моменты дикого ажиотажа. Лента новостей от собственной редакции реально помогает быть в контексте, хотя иногда грешит излишним оптимизмом. Главный плюс для меня — возможность вывести неиспользованные деньги обратно на карту за секунды, без заявлений и ожидания расчетов T+2. Это сильно развязывает руки, если внезапно понадобились наличные. Из минусов — перегруженность разделами («Ценные советы», «Календарь инвестора»), которые начинающему сложно фильтровать.
Инструменты. Базового набора акций, облигаций и фондов (ETF/БПИФ) хватает за глаза. Я собрал консервативный портфель из ОФЗ и парочки голубых фишек, добавив немного золота через БПИФ для диверсификации. Единственное, чего мне не хватило спустя полгода — доступа к внебиржевому рынку (OTC), но осознание того, что туда мне пока рано, пришло вместе с изучением матчасти. Комиссии средние по рынку, абонентской платы нет, что идеально для пассивного инвестора с небольшими оборотами.
Обучение. Раздел «Академия» — сильная сторона. Курсы написаны человеческим языком, без снобского жаргона. Правда, после третьего урока про мультипликаторы ловишь себя на мысли, что ты уже Уоррен Баффет, и идешь покупать сомнительные бумаги третьего эшелона на хайпе. Спасает только холодный душ реальной статистики портфеля.
Ошибки года:
- Попытка торговать по сигналам из анонимных Telegram-чатов. Потерял 7% депозита на резком падении одного IT-сегмента.
- Продажа отличных дивидендных акций при просадке рынка на 3% из-за паники.
- Игнорирование комиссий за валютные операции при небольших суммах — они незаметно съедали доходность.
Что понравилось: надежность (все-таки экосистема крупного банка дает чувство безопасности активов) и круглосуточная поддержка в чате. Ответ на глупый вопрос приходит за минуту. Налоги с купонов и дивидендов брокер рассчитывает и удерживает сам — весной не пришлось заполнять декларацию вручную.
Что бесит: навязчивые пуш-уведомления об изменении цены на 1%. Мой совет — отключайте их сразу в настройках телефона, иначе кукуха уедет к декабрю. Также раздражает постоянное предложение маржинальной торговли и робота-советника, которые мелькают в каждом втором меню.
Главный вывод: Т-Инвестиции — идеальный тренажер и сейф для начинающего. Но само приложение денег не заработает. Оно лишь удобный инструмент. Как только вы перестаете дергаться на каждую красную свечу и закрываете ленту советов, начинается настоящая работа: чтение отчетов компаний, изучение макроэкономики и скучный, но прибыльный пересчет сложного процента.
Если ваш горизонт — 5–10 лет, смело скачивайте. Только пообещайте себе не трогать эти деньги раньше срока. Рынок любит терпеливых, а хороший интерфейс — лишь приятная обертка для дисциплины.
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
Во всем виноваты овощи


Вы редко публикуетесь, но я всегда с интересом Вас читаю. Вот и сейчас жду разбора этой "мини-катастрофы" в следующих постах....
Лично для меня, подобные кейсы с конкретными цифрами, разбором ситуации когда произошёл "поворот не туда" + признание собственных просчетов ценятся гораздо выше, чем истории об абстрактном успехе!
Вторую половину 2026 года лучше проводить с облигациями. Ключевая ставка ЦБ — 14%, десятичные ОФЗ дают более 15%, банки по депозитам меньше 13%. Но рынок обманчив: дефолты в первом квартале удвоились до 157 случаев, а купон 20% — красный флаг, а не подарок.Материал не является индивидуальной инвестиционной рекомендацией.

Диверсификация через покупку всего рынка сейчас выглядит не как стратегия, а как способ медленно терять покупательную способность. Везде слышу один и тот же совет: «Не пытайся выбрать отдельные акции, просто купи широкий рыночный индекс». Звучит солидно и убедительно, особенно когда это говорят в модных финансовых подкастах с красивой инфографикой. Но давайте посмотрим на текущую реальность без розовых очков и маркетинговых лозунгов.

Друзья мои, добрый вечер!!!


Спасибо, что поделились информацией.
С нетерпением ждала Ваш пост на эту тему. Поздравляю с освоением нового инструмента - ЦФА и успешным окончанием вложений и полученным результатом 🎉
Амортизационные облигации часто продают как надёжный инструмент, но эффективная доходность тут может быть на 1,5–2,5 процентных пункта ниже заявленного купона. Почему — разберём на цифрах.
Как человек выросший в 90е всегда настороженно относился к такому объекту инвестирования как ПИФ, ассоциируя его если не с прямой финансовой пирамидой то как минимум с высокой волатильностью, но не так давно открыв для себя фонды денежного рынка понял, что это как минимум не всегда верно.


2,5% годовых от стоимости чистых активов — именно такую совокупную комиссию (TER) до сих пор спокойно закладывают некоторые классические открытые ПИФы в своих правилах доверительного управления. Когда рынок растёт на 20% в год, эта цифра кажется невинной мелочью. Но стоит рынку уйти в боковик, как инфраструктурные издержки превращаются в главный источник убытков.
«Держать валюту на счетах сейчас рискованно, а в рублях — опасаюсь инфляции» — с этой дилеммой сталкивается почти каждый, кто пытается сформировать долгосрочные накопления. Для простоты возьмём условный пример расчёта и сравнения двух основных инструментов валютной защиты, доступных на Московской бирже.

Программа долгосрочных сбережений (ПДС) — это государственный финансовый инструмент, который позволяет гражданам формировать долгосрочные сбережения с поддержкой от государства, налоговыми льготами и инвестиционным доходом. Запущена в России с 1 января 2024 года. Чтобы стать участником, нужно заключить договор с негосударственным пенсионным фондом (НПФ), который является оператором программы. После этого участник самостоятельно вносит на свой счёт любые суммы. НПФ вкладывает полученные...

В последние месяцы на рынке облигаций только и разговоров, что про безопасную парковку денег. На текущий момент, когда двузначная ключевая ставка держит доходности долгового рынка на очень привлекательных уровнях, многие инвесторы стараются уйти от риска и зайти в понятные инструменты. Я сам активно докупал ОФЗ последний год, но пару месяцев назад поймал себя на том, что слепо копирую один и тот же шаблон, совершенно не глядя на изменившуюся динамику.У меня была ситуация в начале лета: освободил...
45 миллиардов рублей — именно такую сумму направили российские публичные компании на выкуп собственных акций с биржевого рынка за прошедший финансовый период. На фоне привычного ожидания высоких дивидендных выплат механизм обратного выкупа (байбэка) до сих пор вызывает у многих частных инвесторов вопросы и недоверие.

Наша инвестиционная структура завершила продажу акций частной компании Kalshi. Мы зафиксировали позицию, которая оказалась финансово успешной, но идеологически сломанной.

ЗПИФ недвижимости — это форма коллективных инвестиций, где средства инвесторов объединяются для вложения в активы на определённый срок. Работает это так: инвесторы покупают паи ЗПИФа, а управляющая компания (УК) объединяет деньги и формирует (наполняет активами) портфель фонда. Внутри могут быть, например, офисы, склады, торговые помещения, апартаменты, земельные участки и связанные с ними права. Потенциальный доход инвестора состоит из возможного роста стоимости паёв, а также из периодически...
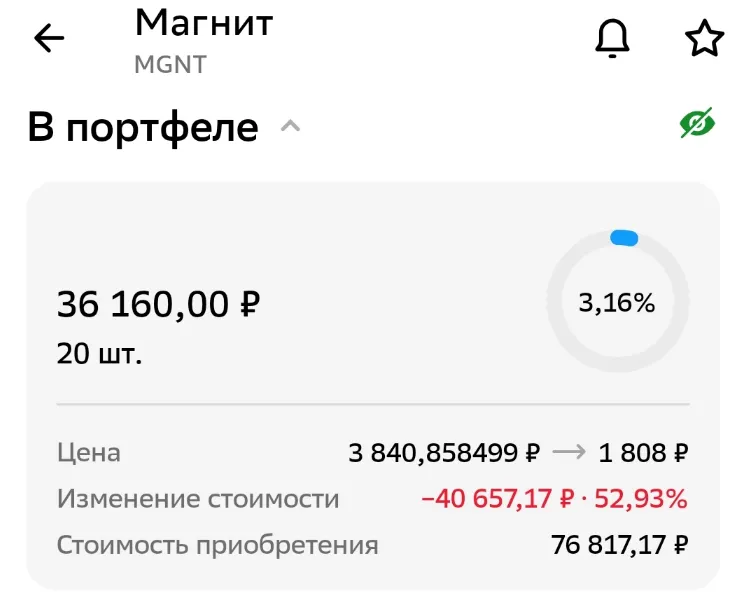
Всем здравствуйте! Сегодня хочу обсудить акции Магнита, по которым когда-то получал щедрые дивиденды, а сегодня наблюдаю лютый минус по портфелю.