



ПИФ против БПИФ: где комиссии незаметно съедают кусок инвестиций
2,5% годовых от стоимости чистых активов — именно такую совокупную комиссию (TER) до сих пор спокойно закладывают некоторые классические открытые ПИФы в своих правилах доверительного управления. Когда рынок растёт на 20% в год, эта цифра кажется невинной мелочью. Но стоит рынку уйти в боковик, как инфраструктурные издержки превращаются в главный источник убытков.
Заметил, что при выборе коллективных инвестиций новички часто не различают классические ПИФы, продаваемые через банковские отделения, и биржевые паевые фонды (БПИФы), торгующиеся в брокерских приложениях.
Главное различие между ними кроется не в названии, а во внутренней экономике.
В традиционном ПИФе комиссия управляющей компании, депозитария и аудитора может суммарно составлять от 1,5% до 3% в год. Причём эта плата удерживается ежедневно из тела активов фонда независимо от того, заработал управляющий прибыль или сработал в минус.
В биржевых БПИФах, повторяющих популярные индексы, суммарная комиссия обычно находится в диапазоне 0,4–0,8%.
Разберём бытовую математику на примере портфеля в 300 000 рублей при нулевой динамике рынка за год:
- В классическом ПИФе с комиссией 2,5% за 12 месяцев инвестор потеряет ровно 7 500 рублей просто на содержание структуры фонда.
- В индексном БПИФе с комиссией 0,6% издержки составят всего 1 800 рублей.
Разница в 5 700 рублей уходит управляющей компании за работу, которую в БПИФе выполняет автоматический алгоритм следования за индексом.
Кроме того, покупка и погашение паев обычного ПИФа через управляющую компанию часто сопровождаются скидками и надбавками до 1,5% при входе и выходе, если срок владения составляет меньше 3 лет. В БПИФе же сделка происходит мгновенно по рыночной цене с обычной брокерской комиссией в пару сотых процента.
Покупка классического ПИФа с высокой комиссией в эпоху доступных биржевых индексов сильно напоминает оплату услуг персонального извозчика при наличии работающего метрополитена.
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
«Держать валюту на счетах сейчас рискованно, а в рублях — опасаюсь инфляции» — с этой дилеммой сталкивается почти каждый, кто пытается сформировать долгосрочные накопления. Для простоты возьмём условный пример расчёта и сравнения двух основных инструментов валютной защиты, доступных на Московской бирже.


Программа долгосрочных сбережений (ПДС) — это государственный финансовый инструмент, который позволяет гражданам формировать долгосрочные сбережения с поддержкой от государства, налоговыми льготами и инвестиционным доходом. Запущена в России с 1 января 2024 года. Чтобы стать участником, нужно заключить договор с негосударственным пенсионным фондом (НПФ), который является оператором программы. После этого участник самостоятельно вносит на свой счёт любые суммы. НПФ вкладывает полученные...

В последние месяцы на рынке облигаций только и разговоров, что про безопасную парковку денег. На текущий момент, когда двузначная ключевая ставка держит доходности долгового рынка на очень привлекательных уровнях, многие инвесторы стараются уйти от риска и зайти в понятные инструменты. Я сам активно докупал ОФЗ последний год, но пару месяцев назад поймал себя на том, что слепо копирую один и тот же шаблон, совершенно не глядя на изменившуюся динамику.У меня была ситуация в начале лета: освободил...
45 миллиардов рублей — именно такую сумму направили российские публичные компании на выкуп собственных акций с биржевого рынка за прошедший финансовый период. На фоне привычного ожидания высоких дивидендных выплат механизм обратного выкупа (байбэка) до сих пор вызывает у многих частных инвесторов вопросы и недоверие.

Наша инвестиционная структура завершила продажу акций частной компании Kalshi. Мы зафиксировали позицию, которая оказалась финансово успешной, но идеологически сломанной.

ЗПИФ недвижимости — это форма коллективных инвестиций, где средства инвесторов объединяются для вложения в активы на определённый срок. Работает это так: инвесторы покупают паи ЗПИФа, а управляющая компания (УК) объединяет деньги и формирует (наполняет активами) портфель фонда. Внутри могут быть, например, офисы, склады, торговые помещения, апартаменты, земельные участки и связанные с ними права. Потенциальный доход инвестора состоит из возможного роста стоимости паёв, а также из периодически...
Всем здравствуйте! Сегодня хочу обсудить акции Магнита, по которым когда-то получал щедрые дивиденды, а сегодня наблюдаю лютый минус по портфелю.
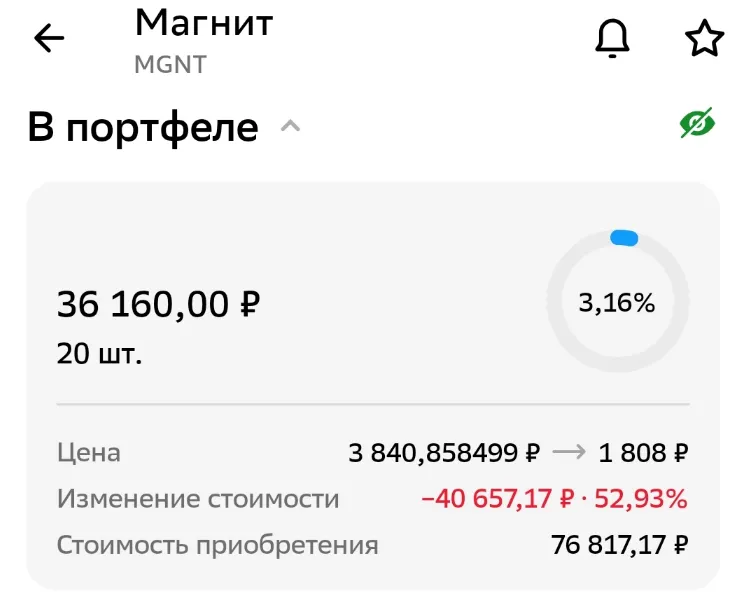
Покупка акций исключительно ради регулярных дивидендов превратилась в истинную религию для частных инвесторов. Кажется, схема безупречна: покупаешь бумаги стабильного гиганта, получаешь выплатную доходность выше банковского вклада и спокойно ждёшь капитализации бизнеса. На форумах такие стратегии с гордостью продвигают как «пассивный доход на всю жизнь».
Существует мнение, что для старта на фондовом рынке необходим крупный капитал — начать инвестировать в акции или облигации крупных компаний можно только при наличии свободной суммы от 100 000 рублей, а с меньшими деньгами брокеры просто не откроют счёт.Как думаете, это правда или миф?
Друзья, делюсь полезной находкой для тех, кто хочет копить и инвестировать проще и выгоднее! В приложении Т-банка есть отличная функция — инвест-копилка.
Многие считают, что инвестиции — это только для тех, у кого есть сотни тысяч рублей. Но, как показывает практика, начать можно и с небольшой суммы. Гораздо важнее выработать привычку регулярно откладывать деньги и разобраться в том, как работают разные инструменты.
Пока нет оснований говорить о смене долгосрочного тренда: заметных изменений в состоянии платежного баланса, который остается одним из ключевых факторов для курса национальной валюты, в последнее время не произошло. Поэтому текущее снижение курса можно объяснить рыночной волатильностью.
📈 Одной из возможных причин стал локальный дефицит валютной ликвидности. Косвенно на это указывает недавний рост ставки RUSFAR CNY, который может быть связан, например, с инфраструктурными сложностями при...
В последние годы всё чаще можно встретить предложения банков и инвестиционных платформ вложить деньги в цифровые финансовые активы (ЦФА). Доходность нередко выглядит выше, чем по вкладам, но далеко не все понимают, что скрывается за этим названием. Разберёмся простыми словами.
Для меня главный плюс,то что всё понятно и не перегружено: приложение удобное, зайти и разобраться можно довольно быстро, даже если ты не суперопытный инвестор. Не надо долго искать, где пополнить счет, где посмотреть портфель или как купить нужную бумагу всё под рукой.