




🌄🌄 Цифровые Активы - доход 18% годовых в ОЗОН Банке.➕ И ➖
Друзья мои, добрый вечер!!!
Одним из моих любимых банков является ОЗОН - БАНК. Какой - то он уютный, домашний, понятный.

Частенько предлагает хороший кешбэк, приятные условия по Накопительным счетам и Вкладам.
В январе сын посоветовал мне присмотреться к Цифровым Активам ( ЦА) . Я решилась, купила ЦА на 6 мес под 18, 5% годовых, за минусом налога- 16,1%. В августе, спустя 6 мес, я продала ЦА получила все вложения и доход в размере 16,1%. ,
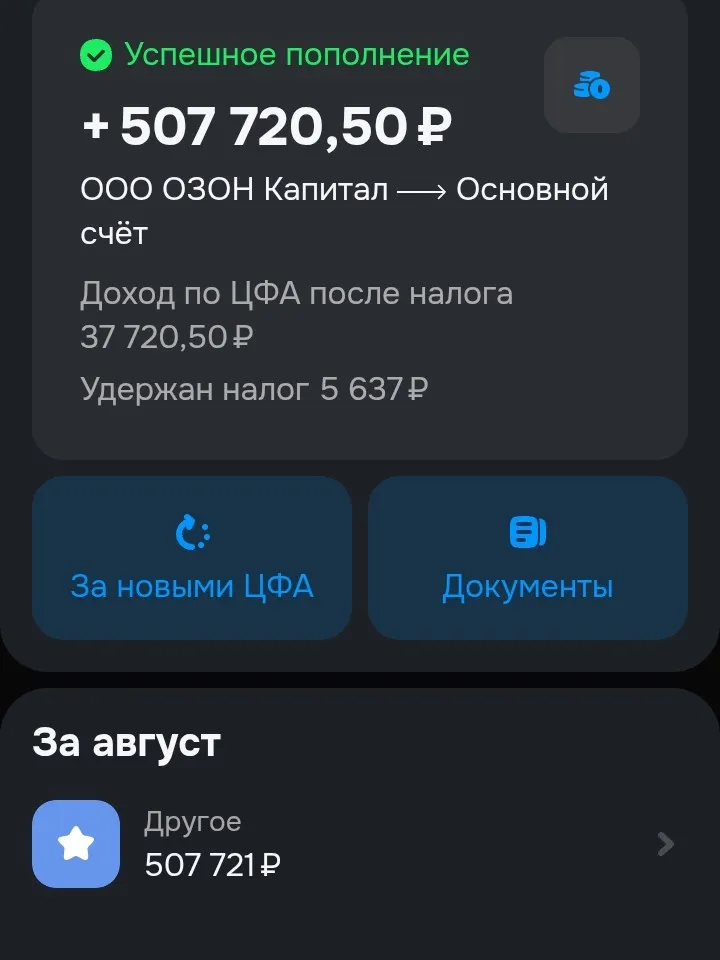
Поэтому, я изучила новые условия покупки ЦА.
Сейчас ЦА можно приобрести с доходностью 18% годовых на 12 мес. Если вычесть налог, то получится 15,66%.
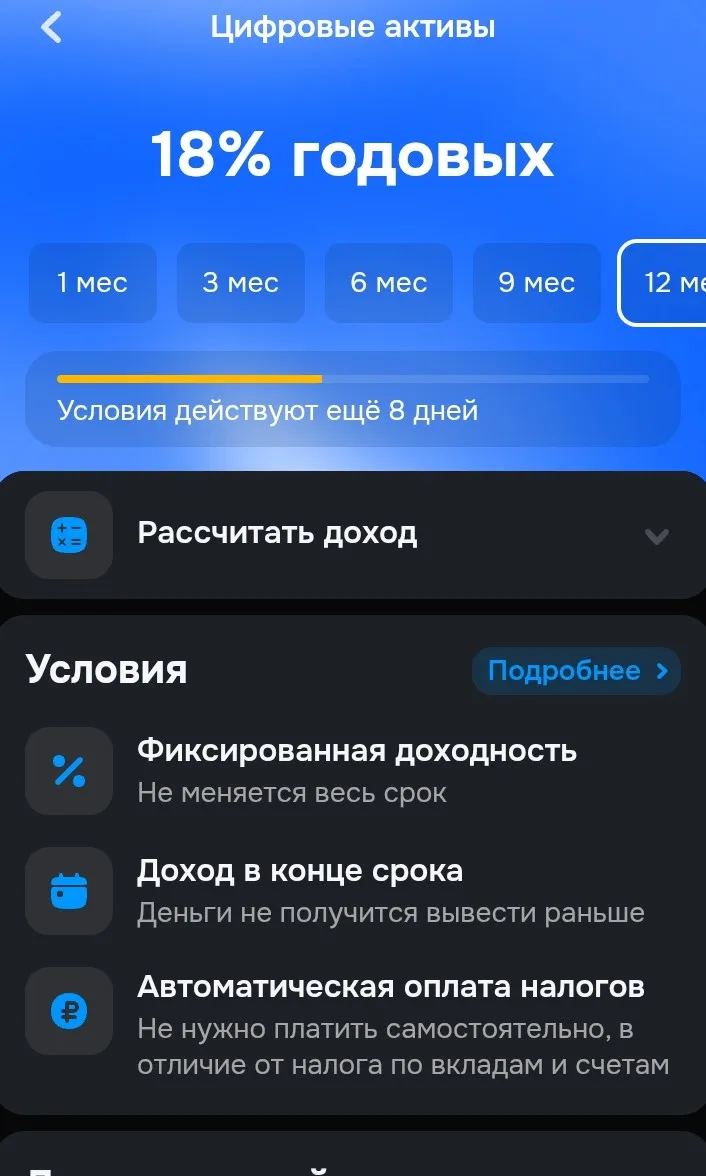
➕ Высокая доходность.
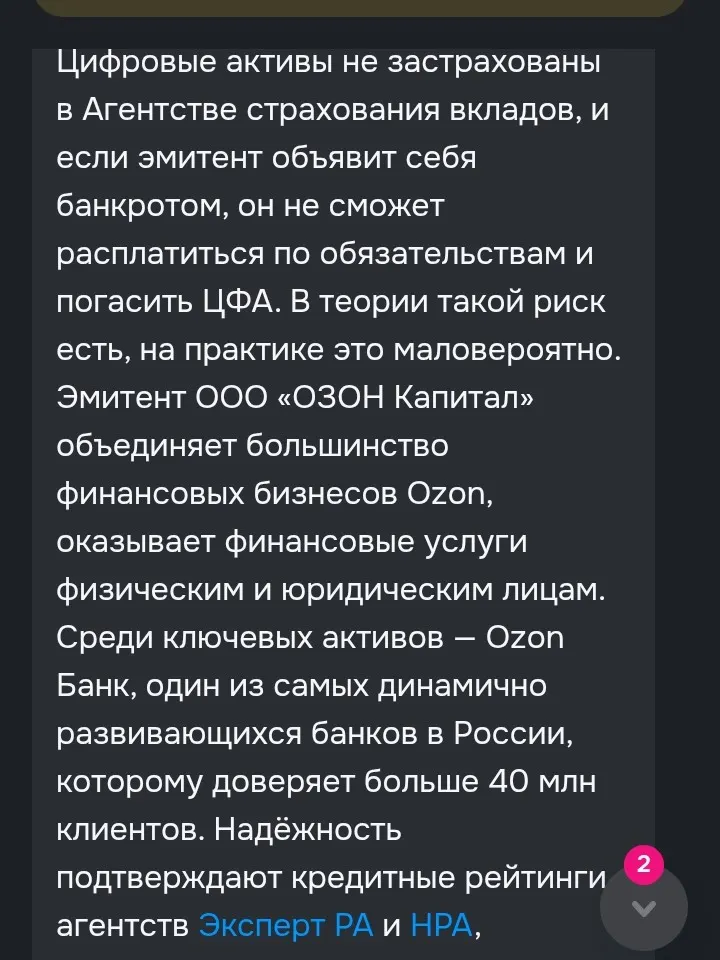
➖ ЦИФРОВЫЕ АКТИВЫ не застрахованы. Это инвестиции. Риски есть, но компания, которая продаёт ЦА, очень перспективная, динамично развивается.
На моём примере можно увидеть, что я купила и продала ЦА идеально.
Купить можно от 1 актива на 1000 руб.
Надо помнить, что это не Вклад, не НС, а инвестиции. Среди вас есть много предприимчивых инвесторов, которым будет интересно такое выгодное предложение.
Возможно кто-то покупал и продавал Цифровые Активы, поделитесь опытом и своим мнением, буду признательна 💪🌀
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
Амортизационные облигации часто продают как надёжный инструмент, но эффективная доходность тут может быть на 1,5–2,5 процентных пункта ниже заявленного купона. Почему — разберём на цифрах.
Как человек выросший в 90е всегда настороженно относился к такому объекту инвестирования как ПИФ, ассоциируя его если не с прямой финансовой пирамидой то как минимум с высокой волатильностью, но не так давно открыв для себя фонды денежного рынка понял, что это как минимум не всегда верно.


2,5% годовых от стоимости чистых активов — именно такую совокупную комиссию (TER) до сих пор спокойно закладывают некоторые классические открытые ПИФы в своих правилах доверительного управления. Когда рынок растёт на 20% в год, эта цифра кажется невинной мелочью. Но стоит рынку уйти в боковик, как инфраструктурные издержки превращаются в главный источник убытков.
«Держать валюту на счетах сейчас рискованно, а в рублях — опасаюсь инфляции» — с этой дилеммой сталкивается почти каждый, кто пытается сформировать долгосрочные накопления. Для простоты возьмём условный пример расчёта и сравнения двух основных инструментов валютной защиты, доступных на Московской бирже.

Программа долгосрочных сбережений (ПДС) — это государственный финансовый инструмент, который позволяет гражданам формировать долгосрочные сбережения с поддержкой от государства, налоговыми льготами и инвестиционным доходом. Запущена в России с 1 января 2024 года. Чтобы стать участником, нужно заключить договор с негосударственным пенсионным фондом (НПФ), который является оператором программы. После этого участник самостоятельно вносит на свой счёт любые суммы. НПФ вкладывает полученные...

В последние месяцы на рынке облигаций только и разговоров, что про безопасную парковку денег. На текущий момент, когда двузначная ключевая ставка держит доходности долгового рынка на очень привлекательных уровнях, многие инвесторы стараются уйти от риска и зайти в понятные инструменты. Я сам активно докупал ОФЗ последний год, но пару месяцев назад поймал себя на том, что слепо копирую один и тот же шаблон, совершенно не глядя на изменившуюся динамику.У меня была ситуация в начале лета: освободил...
45 миллиардов рублей — именно такую сумму направили российские публичные компании на выкуп собственных акций с биржевого рынка за прошедший финансовый период. На фоне привычного ожидания высоких дивидендных выплат механизм обратного выкупа (байбэка) до сих пор вызывает у многих частных инвесторов вопросы и недоверие.

Наша инвестиционная структура завершила продажу акций частной компании Kalshi. Мы зафиксировали позицию, которая оказалась финансово успешной, но идеологически сломанной.

ЗПИФ недвижимости — это форма коллективных инвестиций, где средства инвесторов объединяются для вложения в активы на определённый срок. Работает это так: инвесторы покупают паи ЗПИФа, а управляющая компания (УК) объединяет деньги и формирует (наполняет активами) портфель фонда. Внутри могут быть, например, офисы, склады, торговые помещения, апартаменты, земельные участки и связанные с ними права. Потенциальный доход инвестора состоит из возможного роста стоимости паёв, а также из периодически...
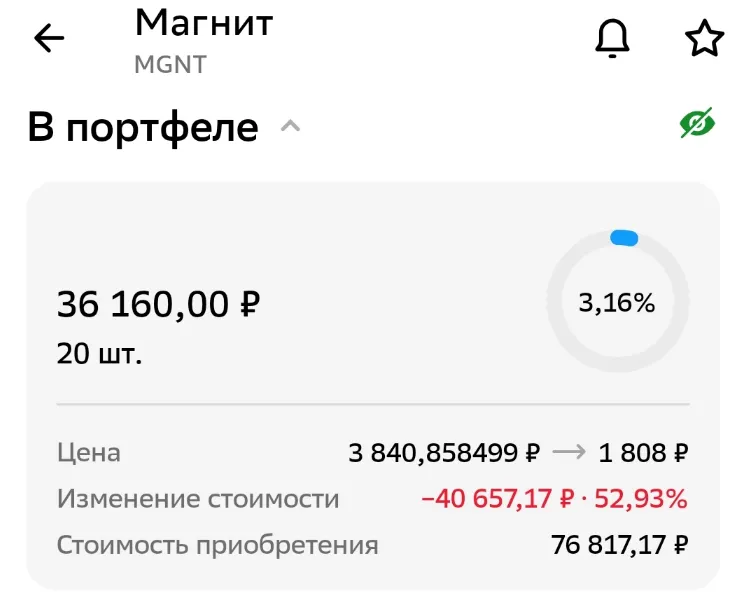
Всем здравствуйте! Сегодня хочу обсудить акции Магнита, по которым когда-то получал щедрые дивиденды, а сегодня наблюдаю лютый минус по портфелю.
Покупка акций исключительно ради регулярных дивидендов превратилась в истинную религию для частных инвесторов. Кажется, схема безупречна: покупаешь бумаги стабильного гиганта, получаешь выплатную доходность выше банковского вклада и спокойно ждёшь капитализации бизнеса. На форумах такие стратегии с гордостью продвигают как «пассивный доход на всю жизнь».
Существует мнение, что для старта на фондовом рынке необходим крупный капитал — начать инвестировать в акции или облигации крупных компаний можно только при наличии свободной суммы от 100 000 рублей, а с меньшими деньгами брокеры просто не откроют счёт.Как думаете, это правда или миф?
Друзья, делюсь полезной находкой для тех, кто хочет копить и инвестировать проще и выгоднее! В приложении Т-банка есть отличная функция — инвест-копилка.
Многие считают, что инвестиции — это только для тех, у кого есть сотни тысяч рублей. Но, как показывает практика, начать можно и с небольшой суммы. Гораздо важнее выработать привычку регулярно откладывать деньги и разобраться в том, как работают разные инструменты.