



Калькулятор ОСАГО:как защитить кошелек, если система считает твой Wish экзотикой
Жители центральных регионов России, заходя на Банки.ру в раздел «Страхование», привыкли решать линейные задачи. Система просит VIN-код, марку из выпадающего списка, год выпуска — и через пять минут калькулятор выдает готовые полисы ОСАГО. Всё стерильно, предсказуемо и скучно.
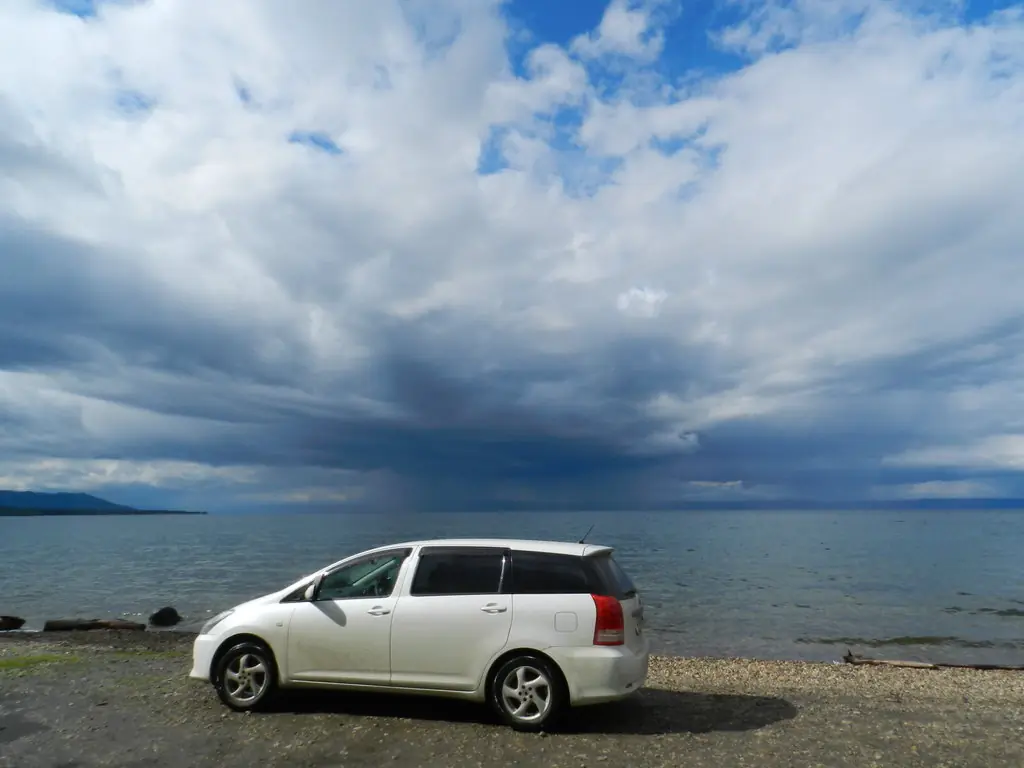
Но если вы живете в Приморском крае, правила игры меняются. В наших краях «немец» или леворульный «кореец» на дороге — это скорее повод для сочувствия, чем для зависти. Мы ценим инженерный гений, который создавался людьми и для людей, поэтому я передвигаюсь на чистокровной японской классике — Toyota Wish. Удобный, надежный, вместительный минивэн, который верой и правдой служит семье. И всё бы хорошо, но ровно раз в год, в момент продления ОСАГО, федеральные страховые агрегаторы и их цифровые алгоритмы внезапно решают, что мой Wish — это какая-то невероятная космическая экзотика.
Сегодня я сниму розовые очки с процесса страхования праворульных машин и расскажу, как обойти глупые цифровые скрипты, не переплачивая посредникам «у обочины».
🧱 Капкан №1. Борьба с «цифровым ослеплением» (Фрейм вместо VIN)
Главная боль любого приморского автовладельца при попытке купить е-ОСАГО онлайн — это строчка «Введите VIN-код». У настоящих японских машин, сошедших с конвейера для внутреннего рынка, VIN-кода нет физически. Вместо него на кузове выбит так называемый Frame-код (номер кузова), состоящий из букв маркировки модели и цифр (например, ZGE20-xxxxxxx).
И вот тут у большинства столичных сайтов-агрегаторов случается когнитивный ступор:
- Роботы упорно отказываются принимать формат номера кузова без VIN.
- Система начинает выдавать ошибку: «Транспортное средство не найдено в базе РСА».
- Кнопка «Продолжить» блокируется, и сайт вежливо предлагает вам... пойти в офис страховой компании лично.
Как перехитрить скрипт: Большинство водителей на этом этапе сдаются, закрывают ноутбук и едут к придорожным агентам, которые за заполнение документов берут сверху «комиссию» в пару тысяч рублей. Но если включить холодный расчет, то решение простое. Вручную переключайте тип ввода на «Номер кузова (Frame)» или «Шасси». Если агрегатор все равно выдает ошибку, идите напрямую на сайты тех страховых компаний, которые исторически имеют мощные филиалы на Дальнем Востоке. Их внутренние базы данных «заточены» под правый руль и распознают японские иероглифы в кодах быстрее, чем искусственный интеллект распознает лица.
🎯 Капкан №2. Скрытые территориальные накрутки
Мой город портовый, динамичный, с огромным автомобильным трафиком. Страховые компании прекрасно это знают и закладывают в свои базовые тарифные коридоры максимальные риски. По закону базовый тариф ОСАГО имеет «вилку» (коридор), и коммерческие структуры всегда стремятся выставить вам верхнюю планку, прикрываясь высокими коэффициентами аварийности в регионе.
Но если ваш личный безаварийный стаж безупречен, а коэффициент КБМ (скидка за безаварийную езду) находится на историческом минимуме, система всё равно попытается взять свое за счет навязанных услуг. Стоит вам продвинуться по этапам оформления онлайн, как в итоговый чек незаметно прилетают галочки: «Техпомощь на дороге на Дальнем Востоке», «Страхование жизни от несчастного случая при ДТП» или «Защита от бесполисных водителей».В итоге полис, который должен стоить условные 6 000 рублей, легким движением руки превращается в 9 500 рублей.
🛠️ Мой прагматичный алгоритм: как забрать страховку по честной цене
Чтобы не кормить уходящую натуру в лице страховых агентов и не переплачивать за скрытые накрутки экосистем, я выработала жесткую инструкцию:
- Проверка КБМ до начала расчетов. Зайдите в базу РСА на Банки.ру и проверьте свой актуальный коэффициент. Если за прошлый год у вас не было ДТП по вашей вине, ваша скидка должна быть учтена до копейки. Если база «забыла» ваш КБМ (такое бывает при замене прав) — требуйте от страховой восстановления через официальное заявление.
- Тотальная зачистка галочек. При оформлении полиса онлайн безжалостно убирайте все дополнительные опции. Техпомощь на дорогах во Врангеле или Находке от московского оператора — это миф. В случае чего вам все равно поможет местный эвакуатор или верный друг с тросом, а не оператор из колл-центра.
- Сравнение цен без эмоций. Используйте калькулятор Банки.ру ( https://www.banki.ru/insurance/order/auto/type/osago/kalkulyator/), но вводите данные именно через маркер «Правый руль / Отсутствует VIN». Вы увидите реальную разницу между предложениями разных страховых: базовый тариф у них может отличаться на 20-30%. Выбирайте самое выгодное предложение — по закону выплата в случае ДТП у всех будет одинаковой.
Вывод: Настоящее японское качество Toyota Wish экономит ваш бюджет на ремонте, а холодный расчет и цифровая грамотность — на оформлении документов. Включайте разум, не позволяйте алгоритмам накручивать цену за «правый руль» и управляйте своими расходами системно.

Новый день — новый выбор. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Осталось совсем немного пар. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Финальный выбор нашей серии! Ссылки на предыдущие пары и подробные условия конкурса — в стартовом посте.


Пришло время обновлять КАСКО. Увидела в Т-Банке предложение: покупаешь полис от 30 тысяч — получаешь год подписки Premium бесплатно. В аттракционы щедрости от банков я не верю. Мне нужен ваш совет.
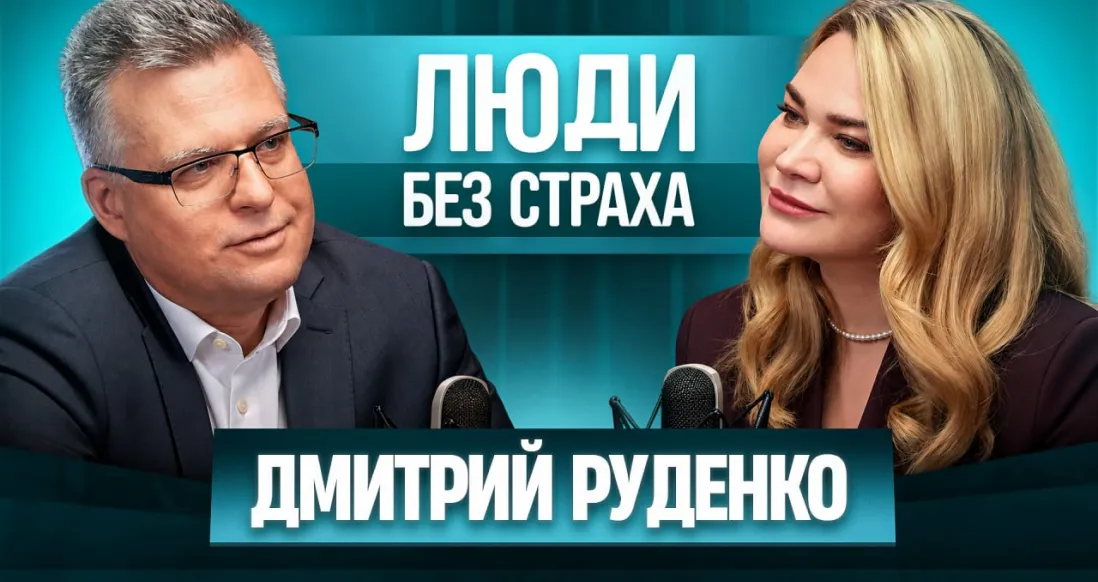
Генеральный директор, председатель правления «Абсолют Страхование» Дмитрий Руденко поделился своим подходом к развитию бизнеса, управлению и отношениям с клиентами.
По закону ОСАГО должен быть оформлен на каждое транспортное средство, а все его потенциальные водители прописаны в документе. Штраф за отсутствие страховки составляет около 800 рублей.

Если , вы при оформлении страхового Полиса, изрядно, потратились в прошлый раз , то уже оформлении нового Полиса , может ещё более существенно опустошить ваш кошелёк и к этому , надо быть готовым. Что же произошло, на рынке автострахования и, что нас всех ожидает , уже буквально через несколько дней. С июля 2026года уже действует новое Правило формирования...
В начале июля 2026 года необходимо было оформить полис ОСАГО. И конечно, решил это сделать с помощью финансового маркетплейса Банки.ру.



Хорошая и нужная статья!
В недалёком прошлом , покупали автомобиль в автосалоне. Часть денег было своих, а часть брали в банке. Автокредит, соответственно, было требование , оформить Каско.
Каждый сентябрь у меня случается приступ легкой паники. Нет, не из-за холодов и не из-за дождей. А из-за того, что наступает «час Х»: смена резины, ТО перед зимой и, конечно же, ежегодная битва за цену на ОСАГО. Раньше я просто закидывал все эти траты в одну кучу и грустно вздыхал, глядя на опустевший кошелек. Но в этом году я решил подойти к вопросу системно и даже немного азартно.
В данном своем посте , хочу поделится информацией с пользователями Площадки Диалога банки ру. по критериям правильного выбора Страховой Компании для своего личного автомобиля. Начну с того , что Банк России обновил летом списки Страховых Компании по обоснование жалобами по ОСАГО за 2025 год. Советую , с этого и начать и узнать , если Страховая Компания , в которой вы , планируе...
Интересно было прочесть Ваш пост. Полностью согласна с Вашим подходом к выбору страховой компании, так как дешевле - не значит всегда хорошо 👇
Я , лично, имел негативный опыт, в связи с чем , отношусь, в дальнейшем,к выбору СК ответственно и осознано, а не лишь бы оформитт подешевле
Когда я купила свою первую машину три года назад, я просто заходила на первый попавшийся сайт-агрегатор, вбивала данные и платила ту сумму, которую мне выдавали. Думала, что цена ОСАГО — это что-то вроде налога, который нельзя изменить. Но в прошлом году, когда мой полис вдруг подорожал на 25% без единой аварии, я взбунтовалась. Села, разобралась и нашла пять способов, которые теперь стабильно экономят мне от 3000 до 5000 рублей каждый год. Делюсь ими с вами!
Когда я впервые купил машину, то думал, что цена ОСАГО — это лотерея. Страховщик называет сумму, я округляю глаза и плачу. Но после того как в прошлом году мой полис подорожал на 30% без единого ДТП, я решил разобраться, из чего на самом деле складывается этот тариф.
Осень — время, когда о страховке задумываешься особенно остро: на дорогах скользко, видимость хуже, а риск ДТП ощутимо растёт. Недавно я продлевал ОСАГО и с удивлением обнаружил, что полис подорожал почти на 20 % по сравнению с прошлым годом. Сначала просто хотел заплатить и забыть, но потом решил разобраться: а из чего вообще складывается эта цена?
Оказалось, что на стоимость ОСАГО влияет целый набор факторов. Главный из них — КБМ (коэффициент бонус‑малус): чем аккуратнее ездишь и чем меньше...
Признаюсь честно: я из тех девушек, которые до последнего принимали ОСАГО за «налог на колеса». Приходит СМС от страховой — я скидываю деньги, лишь бы отвязались. Но в этом году, когда мне выкатили счет на 14 200 рублей (при том, что я не била машину три года!), меня это откровенно взбесило.