Что изменилось с финансами в этом году?
Получается, что бюджет всё больше опирается на внутреннее потребление, а не на экспортные сверхдоходы, и это надолго, поэтому любые изменения в налоговой политике или потребительском спросе будут напрямую отражаться на наших кошельках. Теперь о том, что это значит для личных финансов. Эксперты единодушны: 2026 год — время не гонки за самыми высокими депозитными ставками, а выстраивания долгосрочной стратегии, потому что ключевая ставка, скорее всего, начнёт медленно снижаться во второй половине года, и тогда вчерашние сверхдоходные вклады перестанут быть безальтернативным решением. Уже сейчас более половины россиян, по опросам, готовы дополнять банковские сбережения инвестициями в акции, облигации и фонды денежного рынка, при этом 36% респондентов планируют направить в такие инструменты до 10% своих накоплений. В топе популярных активов — акции крупных компаний, следом идут недвижимость (её выбирают 32%) и золото (31%), что говорит о классическом стремлении диверсифицировать риски в условиях сохраняющейся инфляции. Однако важно помнить, что налоговые правила в 2026 году стали сложнее: многие до сих пор игнорируют преимущества индивидуальных инвестиционных счетов и долгосрочных льгот, а ведь это реальный способ сэкономить на налогах и повысить итоговую доходность без лишнего риска. Кстати, о рисках — рынок микрофинансовых организаций претерпевает серьёзные изменения, и это напрямую касается тех, кто иногда берёт небольшие займы до зарплаты.
С 1 июля ЦБ ограничил продажу дополнительных услуг при оформлении микрозаймов, а с октября вводится жёсткий лимит: если у вас уже есть два непогашенных займа со ставкой выше 200% годовых, третий вам просто не выдадут. Такие меры уже дают результат: в первом квартале объём выдач упал на 3% по сравнению с прошлым годом, рынок постепенно очищается от закредитованных граждан, но одновременно это снижает доступность «быстрых» денег для тех, кто привык ими пользоваться. Поэтому стоит пересмотреть своё отношение к микрозаймам и, если есть возможность, формировать резервный фонд хотя бы на 3–6 месяцев обязательных расходов — это классическая подушка безопасности, которую лучше держать на обычном депозите с возможностью снятия без потери процентов. Глобально же мировые финансы в 2026 году формируются под влиянием трёх основных сил, по данным J.P. Morgan: глобальная фрагментация экономик, устойчиво высокая инфляция и стремительное внедрение искусственного интеллекта в банковскую сферу. Инфляция остаётся непредсказуемой и в развитых странах, и в развивающихся, что заставляет центробанки действовать осторожно, а ИИ-агенты уже сейчас меняют поведение клиентов — всё больше людей ищут финансовые продукты через нейросети, а не через традиционный поиск, и маркетинг банков смещается от SEO-оптимизации к адаптации под генеративные движки. Это значит, что в ближайшие пару лет нам придётся учиться доверять алгоритмам в выборе страховок, кредитов и инвестиционных стратегий, но при этом нельзя забывать базовые принципы: никогда не вкладывать последнее, всегда проверять мелкий шрифт в договорах и помнить про правило 50/30/20, где половина дохода идёт на обязательные нужды, 30% — на желания, а оставшиеся 20% — строго на накопления и инвестиции. Что же делать прямо сейчас, чтобы не потерять деньги и даже приумножить их в этой турбулентной среде?
Во‑первых, возьмите за привычку записывать все траты хотя бы в течение месяца — вы удивитесь, сколько уходит на подписки, доставки и ежедневный кофе, которые легко сократить без потери качества жизни.
Во‑вторых, пересмотрите структуру своих сбережений: если всё лежит на одном вкладе, подумайте о распределении между депозитами в разных банках, облигациями федерального займа и, возможно, паевыми фондами, но только после того, как сформирована та самая подушка безопасности. В‑третьих, не игнорируйте новости от Центробанка — его решение по ключевой ставке, которое ожидается 24 июля, станет важнейшим сигналом для всех финансовых рынков и повлияет на доходность ваших вкладов в ближайшие месяцы, поэтому держите руку на пульсе и будьте готовы оперативно реагировать, возможно, перекладывая средства в инструменты с фиксированной доходностью, если ставка пойдёт вниз. И наконец, помните, что финансовая грамотность — это не разовое действие, а постоянный процесс, и обмен опытом в нашем сообществе помогает каждому из нас видеть ситуацию шире и принимать более взвешенные решения, поэтому делитесь своими кейсами, задавайте вопросы и не стесняйтесь учиться на чужих ошибках — вместе мы точно справимся с любыми вызовами 2026 года.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

В квартире 42 кв . метра мы живем втроём . Оплата коммунальных услуг составляет 11 , 5 тыс . из них 5,5 тыс только отопление ( в октябре еще на 17% увеличат ). Конечно , хочется сэкономить . Несколько лет назад мужу дали звание Ветеран труда , а в нашем регионе за это положена льгота 50 % скидка на оплату ЖКУ . Но он у меня такой человек - очень не любит ходить по разным инстанциям . Но тут я не мытьём , так катаньем своего добилась - сходил , оформил льготу . Теперь ему компенсируют 50% его...
Как сэкономить на ЖКХ? Несколько шуточных методов, но в каждой шутке как говорится, есть доля правды.

Жизнь - штука странная и какая-то непостоянная. Жили мы и не тужили в нашей уютной квартире. Но пришла беда, откуда и не ждали. Дело было в 2010-е годы, когда, как грибы, начали появляться управляшки. Им тогда все заботы о наших жилищах передали в благих целях. Ну передали и передали. Только вот в результате этих действий стало у нас совсем плохо с теплом в квартире.
Это один из самых частых вопросов, которые мы слышим от клиентов: «Можно ли просто расторгнуть кредитный договор?»
Финансы — это не только про большие корпорации и биржевые сводки. Это про каждого из нас: про то, как мы зарабатываем, тратим, копим и защищаем свои деньги.
Когда приходит очередная квитанция за ЖКУ, я каждый раз смотрю не только на итоговую сумму, но и на отдельные строки. Раньше я просто оплачивал всё целиком и особо не задумывался, откуда берутся цифры. Но тарифы постепенно растут, и в какой-то момент мне стало интересно: можно ли платить меньше без превращения квартиры в тёмную пещеру, где нельзя включать свет и нормально принимать душ?
Оплата коммунальных услуг в текущее время с учетом постоянных индексаций тарифов наносит ущерб по семейному бюджету и нужно постоянно контролировать расходы! Поэтому экономия на услугах ЖКУ сейчас актуальна!
Привет, друзья! 👋 Сегодня будет пост боли и облегчения одновременно. Разговор пойдёт о «розовых квитках» и о том, как мы добровольно отдаём лишние деньги коммунальщикам просто по привычке.
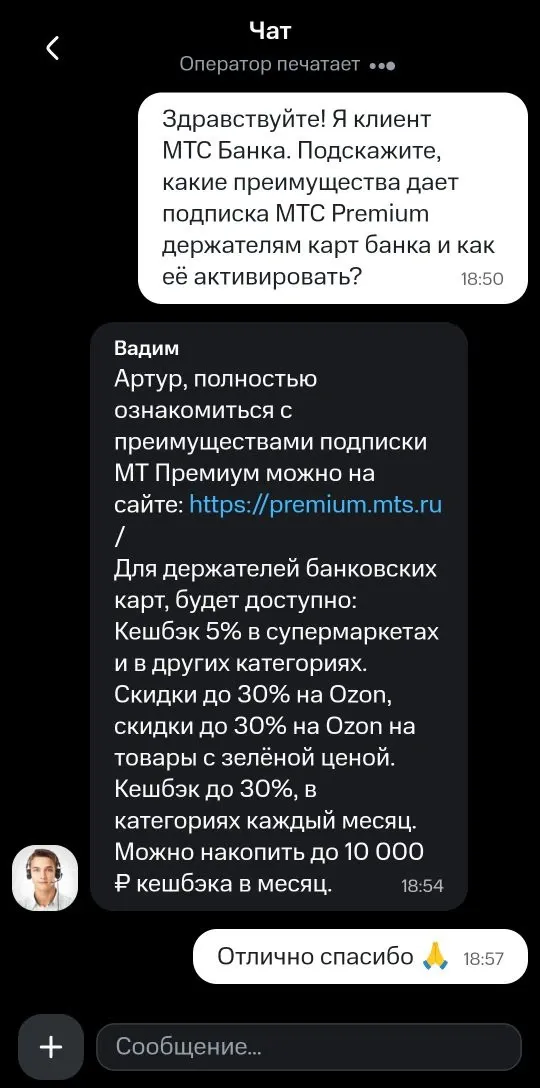
Захотел разобраться с подпиской МТС Premium — слышал, что она дает выгодные условия держателям карт банка, но точных деталей не знал. Решил не гуглить, а сразу спросить в официальной поддержке МТС Банка, тем более что приложение всегда под рукой.