


Выбор накопительного счёта.
Недавно я решил посчитать, сколько реально могу заработать на накопительном счёте — и быстро понял, что ориентироваться только на процентную ставку вообще не стоит. Вроде смотришь: «ого, 14 % годовых!» — а потом читаешь условия и видишь кучу нюансов, из‑за которых итоговая выгода оказывается намного меньше.Например, в одном банке повышенная ставка действует лишь на сумму до определённого лимита, а всё, что сверху, идёт уже по сильно меньшей ставке. Получается, если у тебя на счёте лежит больше денег, часть из них почти не приносит дохода.Ещё важный момент — как именно начисляют проценты. Где‑то считают по ежедневному остатку: это удобно, потому что даже если ты в середине месяца снял часть денег, доход всё равно посчитают за те дни, когда деньги лежали. А где‑то берут минимальный остаток за месяц: снял хоть раз — и весь месяц проценты будут считать от этой меньшей суммы. Для меня это оказалось критичным: я иногда перекидываю часть средств на карту, и из‑за такого правила доход заметно проседает.Плюс часто повышенную ставку дают только новым клиентам либо при выполнении дополнительных условий — например, при ежемесячных тратах по карте на определённую сумму. Если эти условия не выполняются, ставка снижается, и расчёт дохода сразу меняется.Чтобы не гадать, я теперь перед открытием счёта делаю простой чек‑лист:Смотрю, как начисляются проценты — на ежедневный или на минимальный остаток.Проверяю, есть ли пороги по сумме: разные ставки для разных диапазонов остатка.Уточняю, какие условия нужны для повышенной ставки и насколько реально их выполнить.Считаю примерный доход вручную или на калькуляторе, подставляя свои типичные суммы и даты, когда я обычно снимаю или пополняю счёт.Недавно так считал доход по накопительному счёту «Копилка» за июнь и увидел, что даже небольшое изменение даты снятия денег может ощутимо повлиять на итог. В итоге выбрал другой вариант, где условия лучше ложатся на мой ритм трат.А как вы подходите к выбору накопительного счёта? На что в первую очередь смотрите? Может, у вас есть свои лайфхаки, как не потерять доход из‑за неочевидных условий? Поделитесь в комментариях — будет очень полезно собрать реальные приёмы, которые работают на практике.


Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.


Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».

В эпоху цифровых платежей кредитная карта стала привычным, но не всегда до конца понятным инструментом. Многие пользуются ею как «запасными деньгами», другие избегают из‑за опасений переплатить. Примсоцбанк поможет разобраться, как на самом деле устроена кредитная карта и в каких ситуациях она действительно полезна.
В 2026 году банковские программы лояльности стали сложнее и хитрее. Обещают кэшбэк до 15-30%, а по факту многие получают всего 1-2%. Причина часто кроется в MCC-коде - главном маркере, по которому банк решает, начислять вам бонусы или нет.
Банк Казани и Югинвестбанк повысили % ставки по вкладам с 13.07
МТС банк изменяет условия и тарифы по своим дебетовым продуктам с 24.07
Банк говорит: «У тебя есть лимит 150 тысяч». Мозг слышит: «Я богат!» Но на самом деле это просто долг, который еще не случился.
Российская банковская система столкнулась с тревожным трендом — доля проблемных кредитов в портфелях банков растёт, и по некоторым оценкам уже превысила психологический порог в 10%. Разбираемся, что происходит и стоит ли паниковать.

Банк России 13 июля впервые опубликовал рэнкинг микрофинансовых организаций по относительному количеству обоснованных жалоб. В расчет вошли жалобы по вопросам предоставления микрозаймов, поступившие в Банк России и финансовому уполномоченному за 2025 год.
Хотя законодательство не устанавливает верхнего предела для оформления ипотечного кредита, на практике возраст заемщика часто становится серьезным препятствием. Особенно это касается кандидатов старше 50 лет. Тем не менее, солидный возраст — не окончательный приговор. Финансовые организации оценивают целый комплекс параметров, и при правильном подходе шансы на одобрение можно существенно повысить.
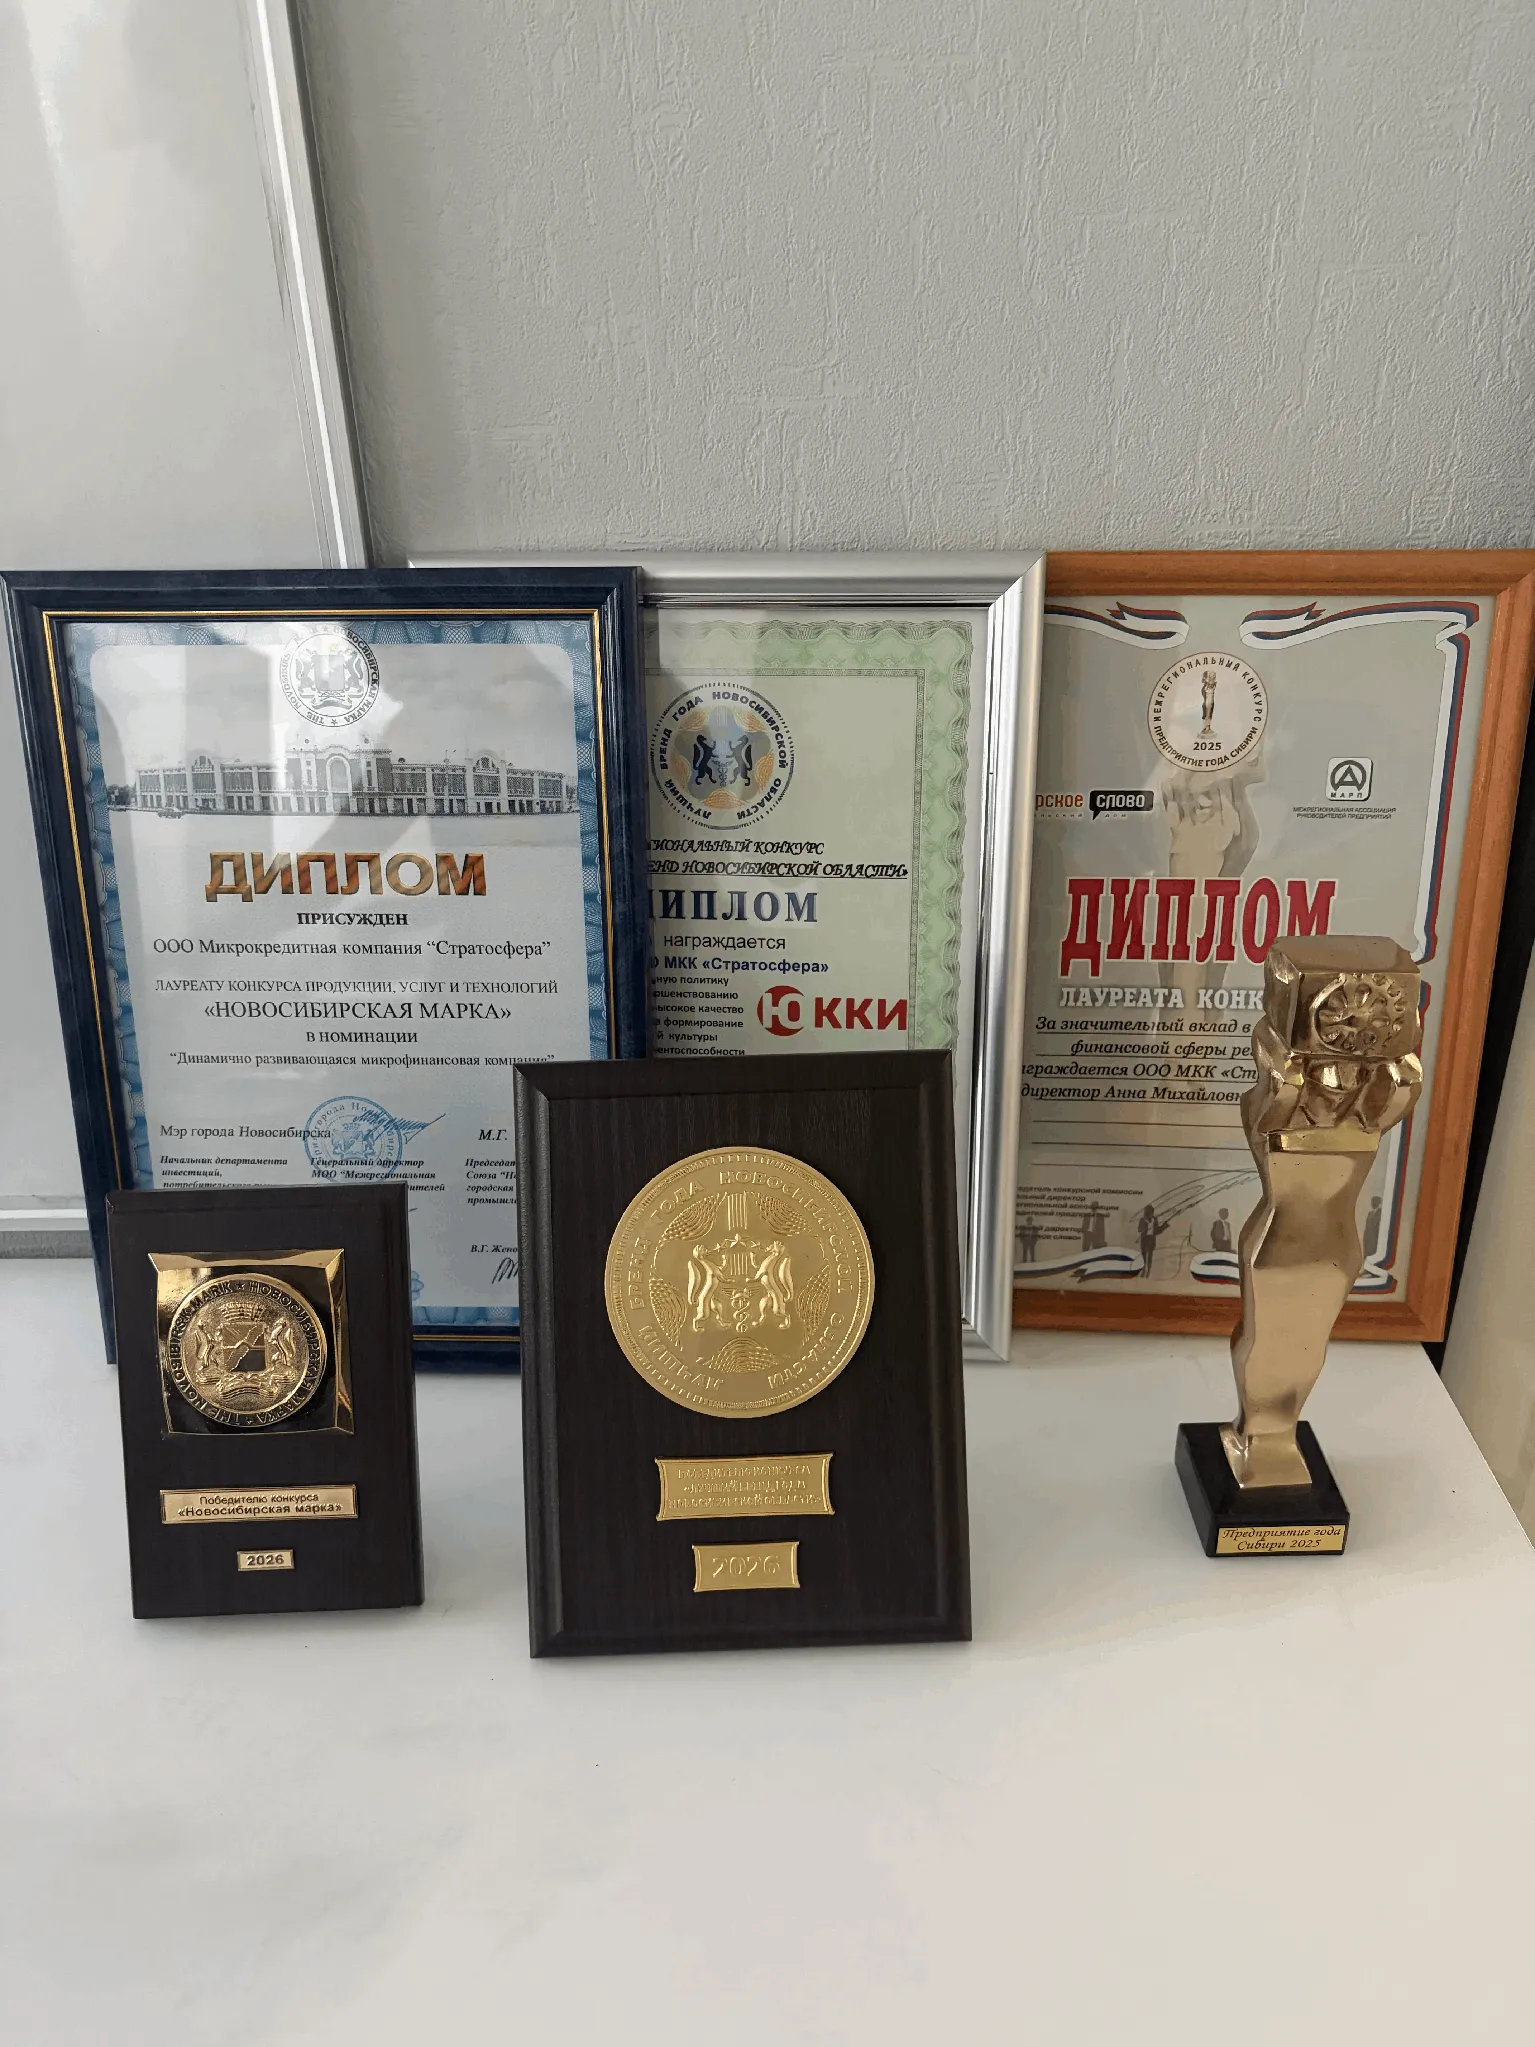
По итогам работы за 2025 год «ЮККИ» (бренд принадлежит ООО МКК «Стратосфера») получил сразу несколько профессиональных наград. Для нас это важный знак того, что выбранный подход к работе находит отклик не только у клиентов и партнеров, но и у экспертного сообщества региона.
Акция по открытию вклада,, Народный,, в банке ПСБ , скоро заканчивается. До 27.07 действует. Будет ли продление по сроку , пока не известно. Косу привлекательны условия - поспешите с открытием.