


Мои финансовые ошибки — и какие выводы я из них сделала
Привет! Сегодня хочу не про «как всё идеально», а про реальные промахи — и что из этого вынесла. Думаю, многим будет полезно: на чужих ошибках учиться спокойнее, чем на своих. 😅
❌ Ошибка №1: хранила все деньги «под матрасом»
Долгое время я вообще не думала про вклады и банковские счета: «деньги должны быть рядом, чтобы в любой момент взять». В итоге деньги просто лежали и тихо «съедались» инфляцией.
Вывод: даже если не хочется разбираться в сложных продуктах, есть простые варианты. Например, накопительный счёт с ежедневным начислением процентов — он даёт хоть какую‑то защиту от обесценивания и при этом остаётся доступным.
❌ Ошибка №2: брала кредит, не глядя на полную стоимость
Однажды срочно понадобились деньги на покупку техники. Увидела «низкую ставку» и сразу согласилась, а про страховку и комиссии не особо вчитывалась. В итоге переплата оказалась заметно выше, чем казалось сначала.
Вывод: всегда смотрю на ПСК — полную стоимость кредита. Это самый честный показатель того, сколько реально придётся вернуть. И теперь отдельно оцениваю, нужны ли дополнительные услуги: если да — ок, если нет — отказываюсь.
❌ Ошибка №3: не вела учёт расходов
Траты казались «обычными»: кофе, доставка еды, мелкие покупки. А потом удивлялась, куда делась ощутимая часть зарплаты. Без учёта это как плыть без карты — вроде двигаешься, но непонятно куда.
Вывод: завела простой трекер расходов (даже обычный файл в телефоне). Теперь вижу, на что уходит больше всего, и могу осознанно перераспределять бюджет. Иногда хватает просто «увидеть цифры», чтобы начать тратить меньше.
❌ Ошибка №4: не было подушки безопасности
Если случались неожиданные траты (например, ремонт техники или внезапная поездка), приходилось либо залезать в долги, либо отменять другие планы. Это всегда добавляло стресса.
Вывод: начала откладывать хотя бы небольшую сумму каждый месяц. Цель простая — накопить 3–6 месяцев расходов. Пусть это идёт медленно, зато теперь чувствую себя увереннее.
❌ Ошибка №5: верила «самым выгодным» предложениям без проверки
Бывало, что привлекали яркие заголовки: «гарантированный доход», «супервыгодный вклад», «страховка за копейки». Не проверяла условия, не читала мелкий шрифт.
Вывод: теперь всегда сравниваю несколько предложений и читаю отзывы. Если звучит слишком хорошо, чтобы быть правдой, — скорее всего, там есть подвох. И обязательно проверяю лицензию компании на сайте регулятора.
💡 Что сейчас помогает держать финансы под контролем
- Правило «сначала себе»: часть дохода сразу откладываю на накопления.
- Список приоритетов: перед любой крупной покупкой задаю себе вопрос: «Это действительно нужно или просто хочется?»
- Регулярный пересмотр: раз в квартал смотрю, как идут дела, и корректирую план.
А какие финансовые ошибки совершали вы? Поделитесь в комментариях — может, вместе придумаем, как их больше не повторять. 😊

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.


Кешбэк — это возврат части денег, потраченных на покупки товаров или услуг. Обычно он начисляется в виде определенного процента от суммы чека спустя некоторое время после совершения оплаты.За последние годы борьба за клиента превратила кэшбэк из премиальной опции в обязательный элемент любой карты. Магазины платят банку комиссию за каждую безналичную оплату картой (так называемый эквайринг). Банк делится частью этой комиссии с покупателем в виде кешбэка, чтобы стимулировать клиента чаще...
Долгое время я пользовался одной зарплатной картой, считая, что все банки одинаковы. Ошибка! За полгода я потерял около 6 000 ₽ кэшбэка. Провел аудит и нашел идеальный вариант.
Мы часто думаем о страховании как о защите от внезапных событий — несчастных случаев, аварий, стихийных бедствий. Но есть и другая сторона: наши повседневные привычки, в том числе питание, напрямую влияют на вероятность наступления страховых случаев и даже на условия договора. В день вредной еды, который отмечается 21 июля, мы решили поговорить об этой важной теме для жизни и здоровья.
Привет! Многие знают, что финансовая подушка — это база, но дойти до «6 месяцев расходов» у меня никак не получалось. В этом году я решил подойти к вопросу системно, опираясь на исследования в области поведенческой экономики. Делюсь планом, как за 12 месяцев накопить 480 000 ₽ без стресса.
Развитие электронной коммерции и маркетплейсов кардинально изменило привычки современных потребителей, сделав процесс покупок максимально быстрым и комфортным. Однако параллельно с ростом объемов интернет-торговли активизируются и злоумышленники, создающие новые схемы для получения доступа к чужим банковским счетам. В этих условиях знание и применение базовых правил цифровой гигиены становится обязательным навыком для каждого, кто совершает платежи в глобальной сети.
Один из главных парадоксов личных финансов заключается в том, что рост доходов далеко не всегда ведет к росту благосостояния. Распространенная ситуация: специалист получает повышение, его заработная плата увеличивается на 30-50%, но к концу месяца на карте снова остается нулевой баланс. В экономической науке этот феномен называется «инфляцией образа жизни» - процессом, при котором человек автоматически повышает уровень своих расходов вслед за ростом заработка.
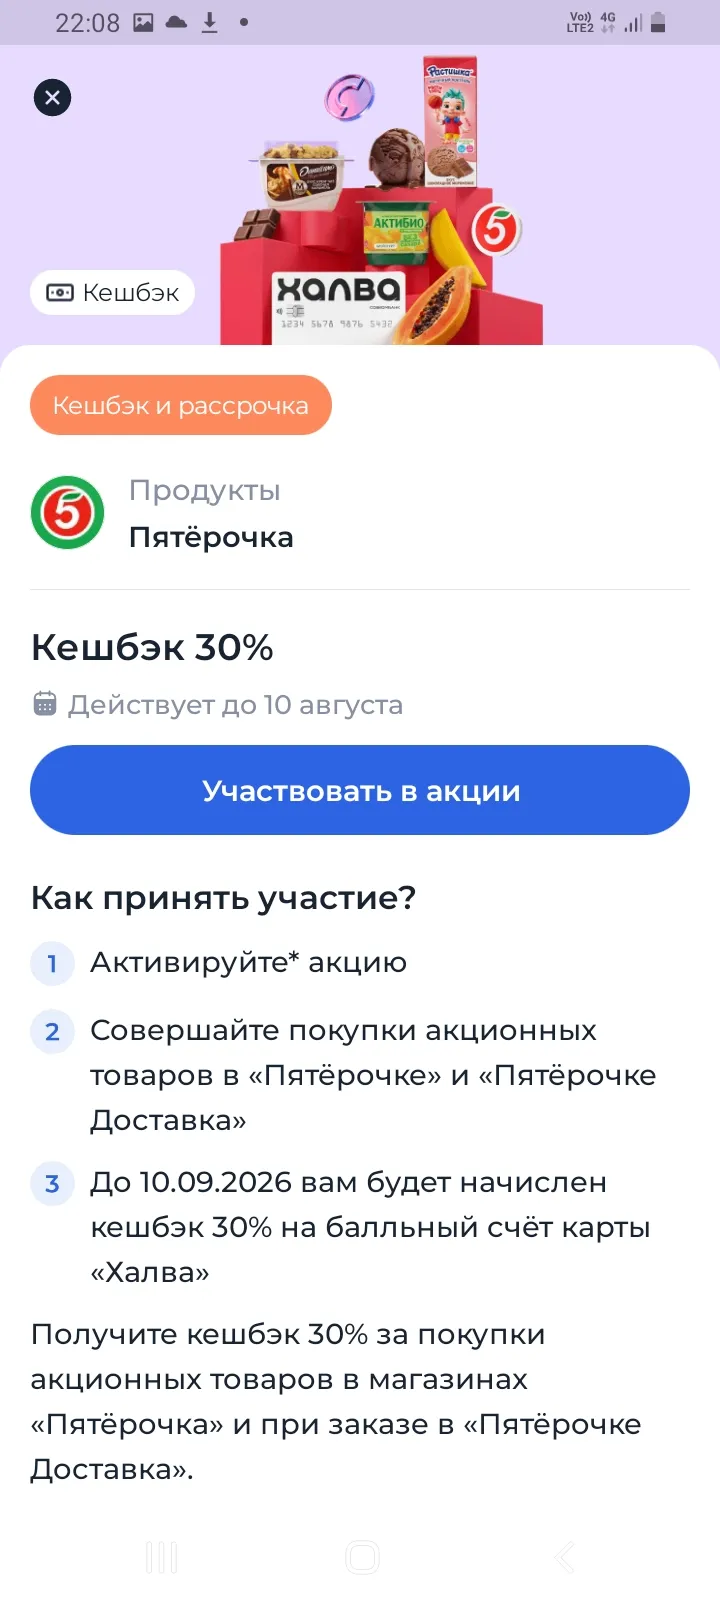
Решила поделиться с вами выгодными акциями. Это именно те 10 акций, в которых я участвую и которые приносят наибольший кэшбэк из всех остальных акций. Расскажу о каждой из них поподробнее.
Сегодня финансовая грамотность - это не просто умение откладывать фиксированный процент от заработной платы или грамотно распределять статьи расходов в мобильном приложении. В эпоху стремительной цифровизации на первый план выходит способность ориентироваться в плотном информационном потоке и защищать свои активы от неочевидных рисков. Каждый день появляются новые финансовые инструменты, сервисы автоматических подписок и сложные маркетинговые схемы, которые незаметно опустошают кошельки даже...

По данным совместного исследования* СК «Росгосстрах Жизнь» и Дети Mail, у 60% опрошенных родителей дети занимаются спортом. При этом почти треть из них (29%) сообщили, что не знают о возможности оформить страховку на случай спортивных травм у ребенка. Еще 51% осведомлены о ней в разной степени, но пока не занимались покупкой, 17% оформляют спортивную страховку своим детям, и еще 3% планируют сделать это в ближайшее время.