


Финансовая ошибка, которая научила меня внимательно читать условия банка
Раньше я никогда не задумывалась, насколько важно читать условия банковских продуктов. Казалось, что это длинный текст мелким шрифтом, который все равно никто не открывает. Но одна ситуация полностью изменила мое мнение. 🤷♀️
Несколько месяцев назад мне нужно было сделать обычный перевод. Я была уверена, что операция пройдет без дополнительных расходов, поэтому даже не посмотрела тарифы.
Через несколько минут заметила, что со счета списали комиссию — 490 ₽. Сумма вроде бы небольшая, но было неприятно, потому что я совсем не ожидала дополнительных расходов.
Сначала подумала, что произошла ошибка. Открыла приложение банка, посмотрела историю операций и решила обратиться в онлайн-чат.
Специалист достаточно быстро ответил, проверил информацию и объяснил, что комиссия была предусмотрена условиями тарифа. Честно говоря, именно в этот момент я поняла, что сама не обратила внимания на правила обслуживания. 🤦🏼♀️
К счастью, мне предложили оформить обращение для проверки ситуации. На это ушло буквально несколько минут. После рассмотрения деньги удалось вернуть, и вопрос был закрыт гораздо быстрее, чем я ожидала.
После этого случая я полностью изменила свой подход.
Теперь перед любой финансовой операцией я обязательно проверяю:💁🏼♀️
✔ есть ли комиссия за перевод;
✔ какие лимиты действуют;
✔ сколько стоит обслуживание карты;
✔ какие условия начисления кэшбэка;
✔ есть ли дополнительные ограничения.
Еще одна привычка, которая появилась после этой истории, — сравнивать банковские продукты заранее. Иногда две похожие карты отличаются только на первый взгляд, а на практике разница в комиссиях, процентах по накопительному счету или стоимости обслуживания может составить несколько тысяч рублей в год.
Сейчас на изучение условий у меня уходит не больше 5–10 минут, зато это помогает избежать неприятных сюрпризов и лишних расходов.
Главный вывод, который я сделала: финансовая грамотность начинается с мелочей. Иногда несколько минут, потраченных на чтение условий, экономят не только деньги, но и время.
А вы всегда читаете условия банка перед оформлением карты или переводом? Или тоже учитесь этому на собственном опыте?

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.

Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

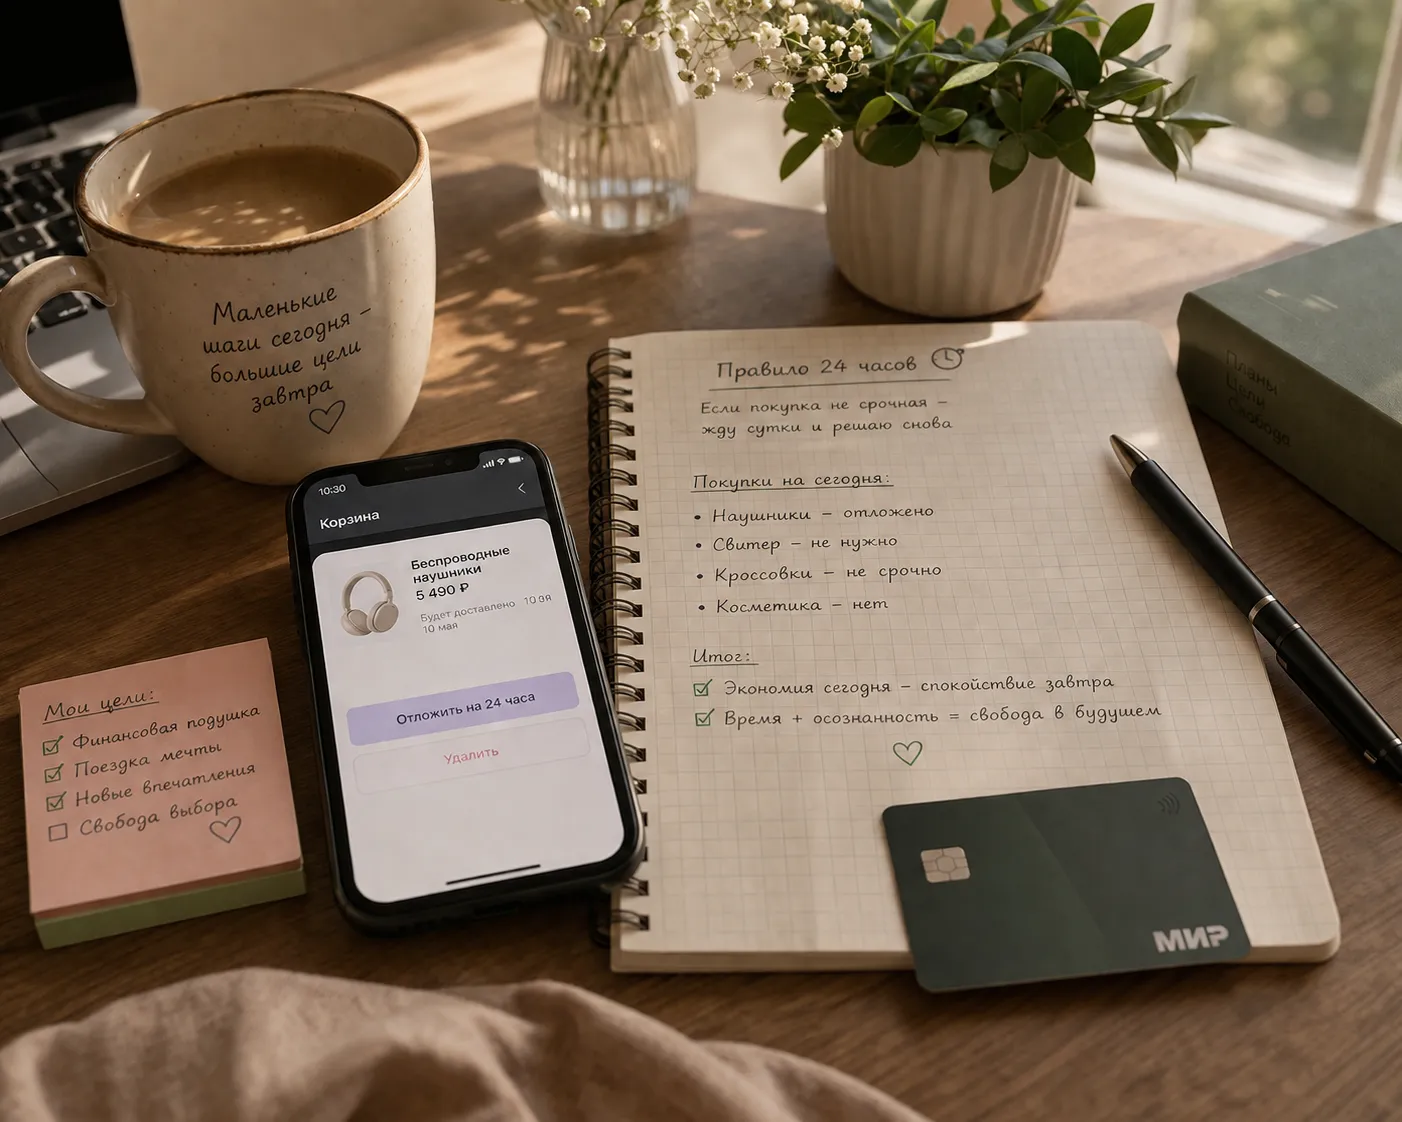
Раньше я часто покупала вещи спонтанно. Достаточно было увидеть скидку или красивую рекламу — и через несколько минут заказ уже был оформлен. Казалось, что без этой покупки просто нельзя обойтись. Но через пару дней понимала, что вещь не такая уж и нужная. 🤷♀️
Не секрет, что многие из нас азартны, и хотели бы получать приятные сюрпризы и подарки. Например, выиграть какой-то приз в игре или в лотерее. Эту нашу склонность заметили маркетологи и активно используют и в банковских приложениях и в магазинных.
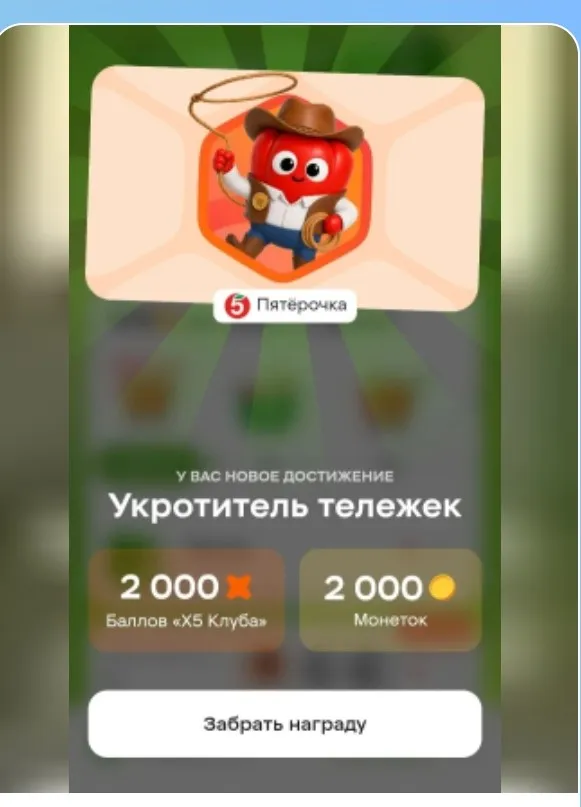


Посмотрела сейчас, у меня чтобы получить достижение укротитель тележек нужно купить 60 РАЗНЫХ товаров в одном чеке, это как вообще, на мой взгляд это не совсем реально!
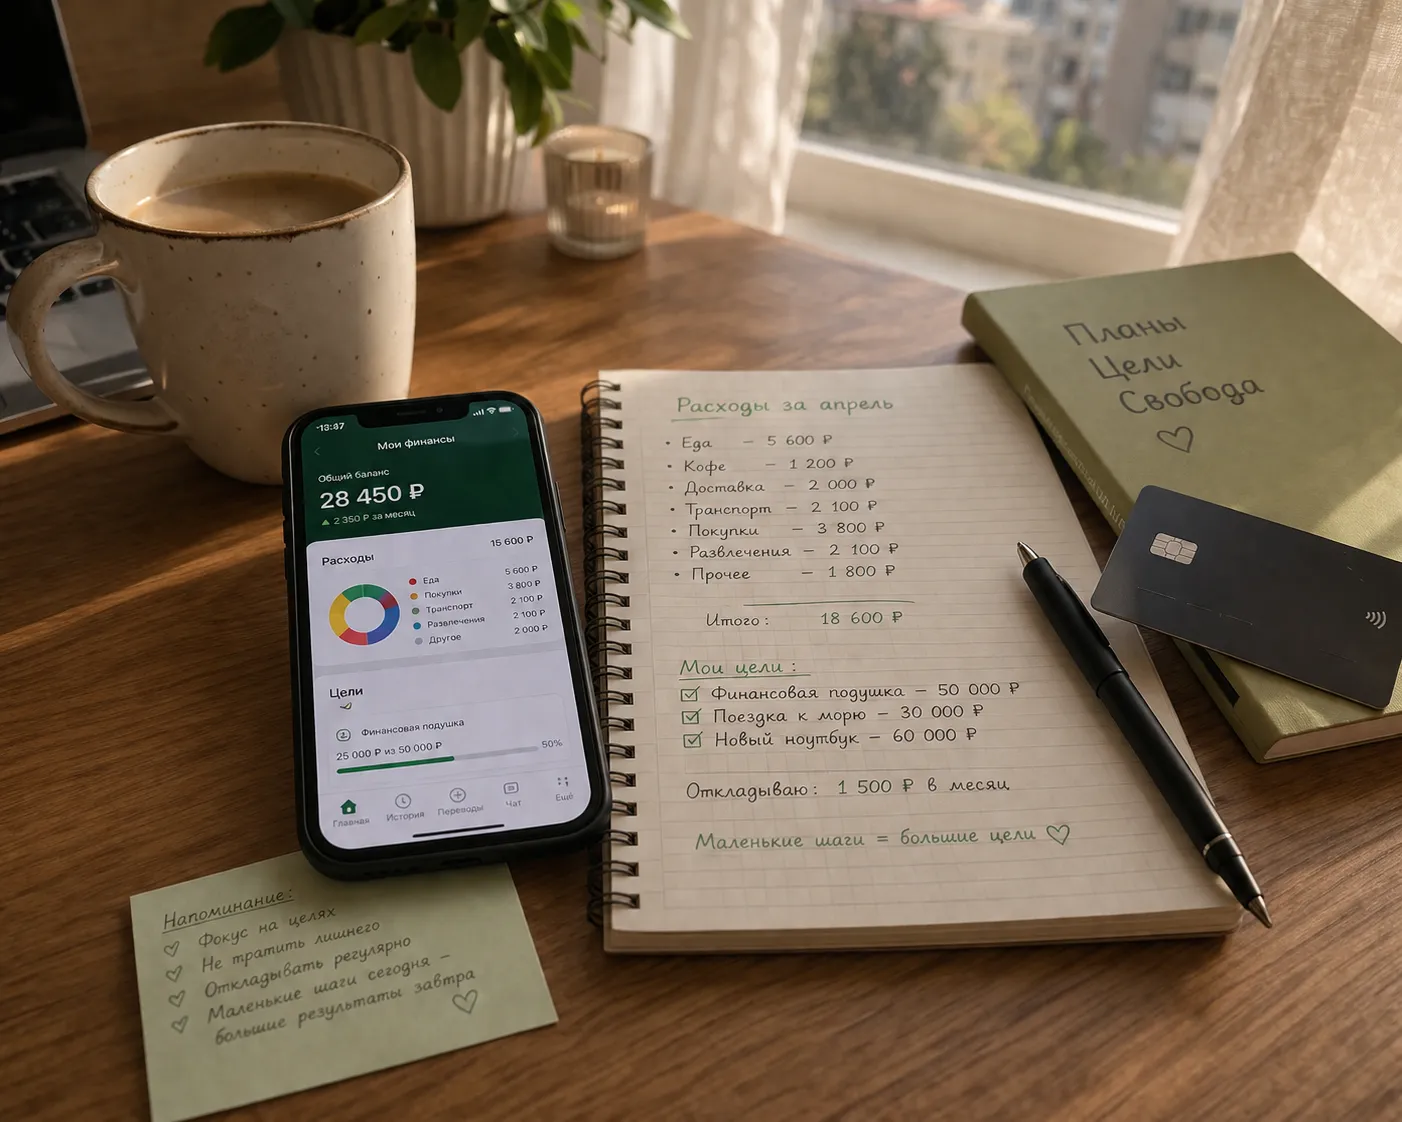
В 19 лет я поняла, что финансовая грамотность — это не про большой доход, а про привычки. Я студентка, поэтому мои доходы не всегда одинаковые: в один месяц могу получить около 25–30 тысяч рублей, в другой — меньше. Именно поэтому пришлось учиться распоряжаться деньгами.
Ниже я делилась постом https://www.banki.ru/dialog/articles/67163/ о сравнениях 2- х банков. Заметила, что в Совкомбанке вклад под 17%. Как так, ставка ЦБ снижается, а проценты по вкладу повышаются? Всегда задумывалась над этим вопросом. Получается самая высокая ставка в Совкомбанке?
Очень нужна помощь или совет как поступить. Мой муж недавно стал зарплатным клиентом Газпромбанка. Когда переводил деньги по номеру телефона, приложение работает так, что автоматически встает ГПБ, как получатель, хотя перевод был на ТБанк. Было ошибочно таким образом переведены 3 суммы: 500,1000,10200.Сын никогда не являлся клиентом ГПБ, однако под его номером телефона переводы поступили на счет некой Евгении Анатольевны, так как по телефону сына в банке значится она, Мы обратились в сотовую...
Альфа - Банк часто предлагает выгодные акции от партнёров банка.
В 2026 году статистика разводов в России продолжает бить рекорды: на каждые 10 браков приходится 8 распавшихся союзов. По данным ВЦИОМ, 46% опрошенных назвали финансовые трудности главной причиной разрыва отношений - обогнав измены, зависимости и даже бытовое насилие. Более того, 60% браков распадаются именно из-за денежных разногласий. При этом ежемесячно ссорятся на почве финансов 29% пар.
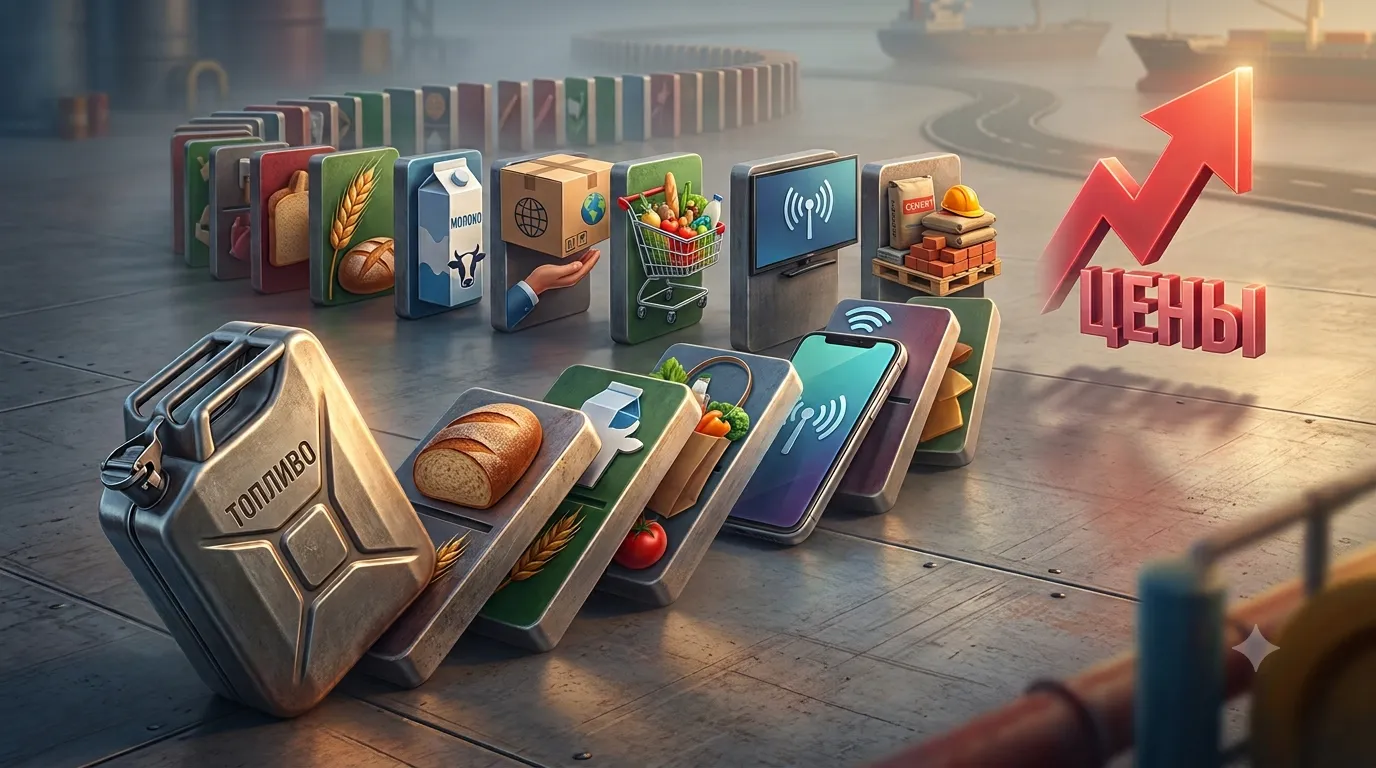
Многие считают, что рост цен на бензин касается только владельцев машин. На самом деле это одно из самых распространённых заблуждений. Даже если вы никогда не заезжаете на заправку, подорожание топлива всё равно рано или поздно отразится на ваших расходах.
Мы платим за время, комфорт и избавление от хлопот. Проснулись поздно - вызвали такси (400 рублей). Устали после офиса - заказали ужин (1500 рублей). Не было времени на магазин - заказали продукты с доставкой (плюс 300 рублей к чеку). Каждая ситуация казалась исключительной. Но к концу месяца в выписке по карте красовались шокирующие суммы.
Это случилось в июле прошлого года. Я зашел на маркетплейс за новым зарядным устройством, а вышел оттуда через час с дорогой кожаной курткой в корзине. У меня уже была куртка. И даже две. Но та идеально сидела на модели, шла скидка 40% и таймер обратного отсчета давил на психику: «осталось 15 минут». Я купил ее. Надел ровно один раз за год. И каждый раз, открывая шкаф, ловил себя на мысли: «Зачем?»