Кредитная карта: как я на самом деле разобралась с грейс-периодом
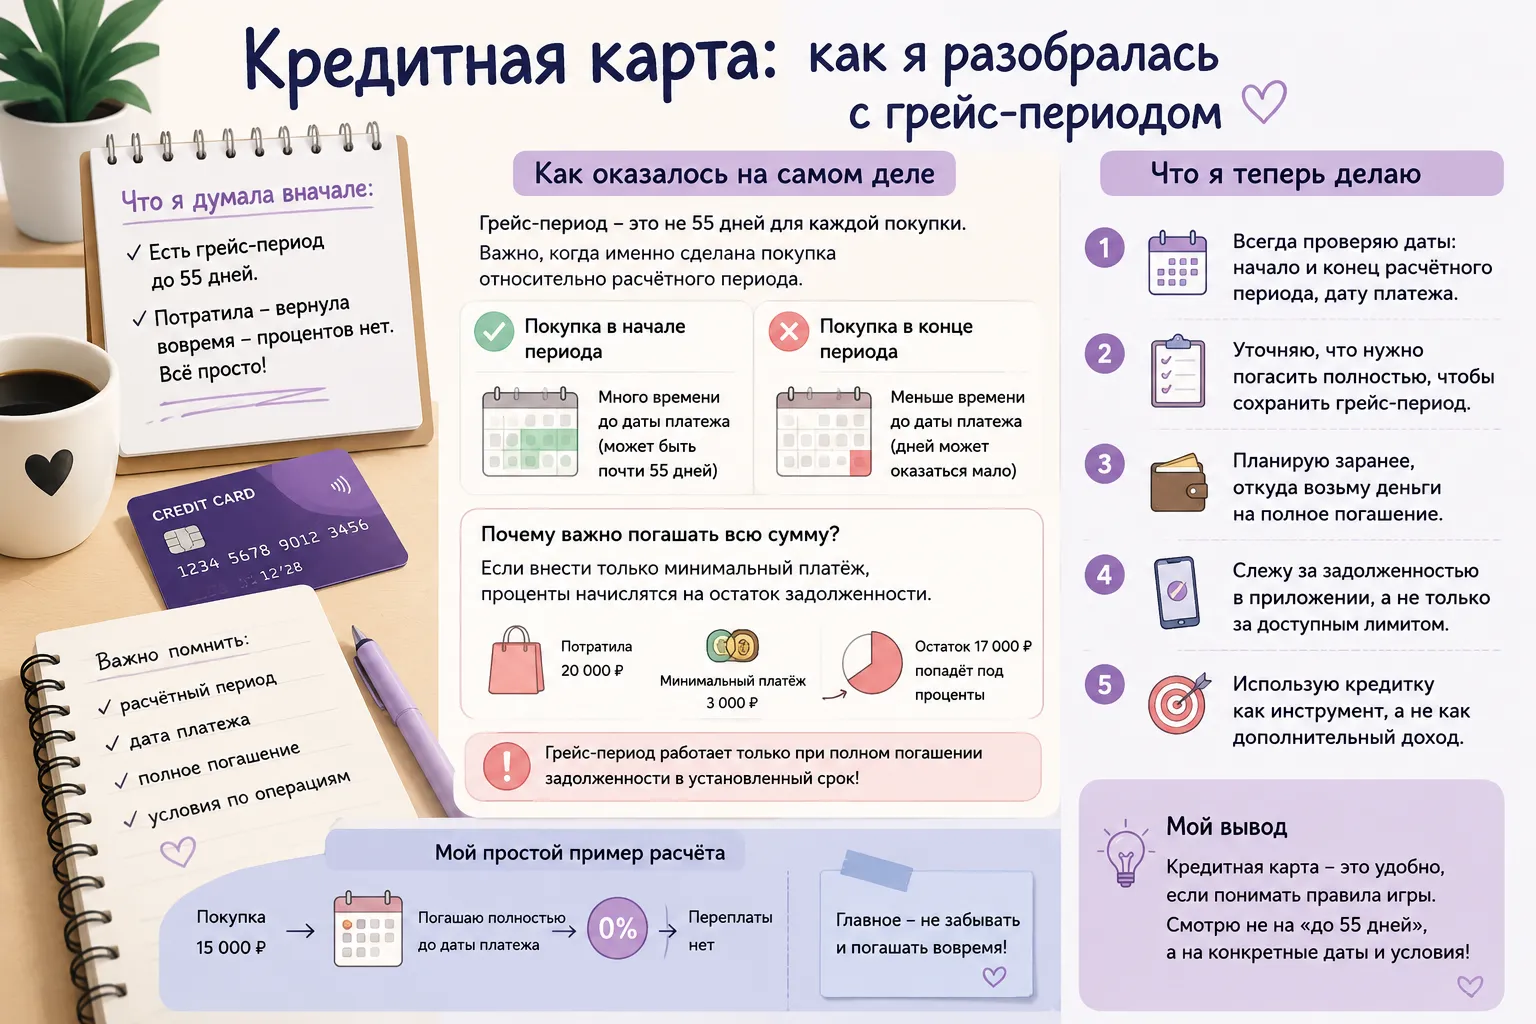
Когда я только начала пользоваться кредитной картой, мне казалось, что всё очень просто. Я увидела, что есть грейс-период до 55 дней, и поняла это так: можно потратить деньги банка, а потом в течение 55 дней вернуть их и не платить проценты. В тот момент я особо не задумывалась о расчётном периоде и датах.
Разобралась я в этом уже после того, как начала пользоваться картой. Оказалось, что «до 55 дней» — это не значит, что каждая покупка автоматически даёт мне 55 дней на погашение.
Например, если я потратила 20 000 ₽ практически в начале расчётного периода, времени до даты погашения действительно может быть много. А если я сделала покупку на те же 20 000 ₽ уже в конце расчётного периода, срок получается намного меньше.
Получается, одна и та же сумма может находиться на карте разное количество времени.
Для наглядности я стала считать примерно так:
20 000 ₽ × 0% = 0 ₽ процентов, если я полностью погашаю задолженность в установленный срок и соблюдаю условия грейс-периода.
Но если я внесу только минимальный платёж, например 2 000–3 000 ₽, это ещё не означает, что оставшиеся деньги можно просто оставить на карте без последствий. Здесь уже нужно смотреть конкретные условия кредитной карты и сумму, которую банк требует погасить для сохранения льготного периода.
Раньше я смотрела в приложении в основном на доступный кредитный лимит. Сейчас смотрю прежде всего на задолженность и дату, до которой её нужно погасить.
Перед крупной покупкой я теперь проверяю:
— когда заканчивается расчётный период; — до какой даты нужно внести деньги; — какую сумму необходимо погасить полностью; — какой минимальный платёж указан в приложении; — распространяется ли грейс-период именно на эту операцию.
Ещё я стараюсь записывать для себя простую вещь: если потратила 15 000 ₽, то считаю эти 15 000 ₽ уже потраченными и заранее понимаю, откуда возьму деньги на погашение.
После этого кредитная карта стала для меня намного понятнее. Я больше не воспринимаю фразу «до 55 дней без процентов» как возможность просто взять деньги и не думать о них. Для меня это теперь скорее инструмент, которым можно пользоваться без переплаты, если внимательно следить за датами и соблюдать условия банка.
Главный вывод, который я для себя сделала: не стоит ориентироваться только на количество дней в рекламе. Я всегда смотрю конкретные даты в приложении и заранее планирую полное погашение задолженности.
Это мой личный опыт и выводы, а не финансовая рекомендация.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

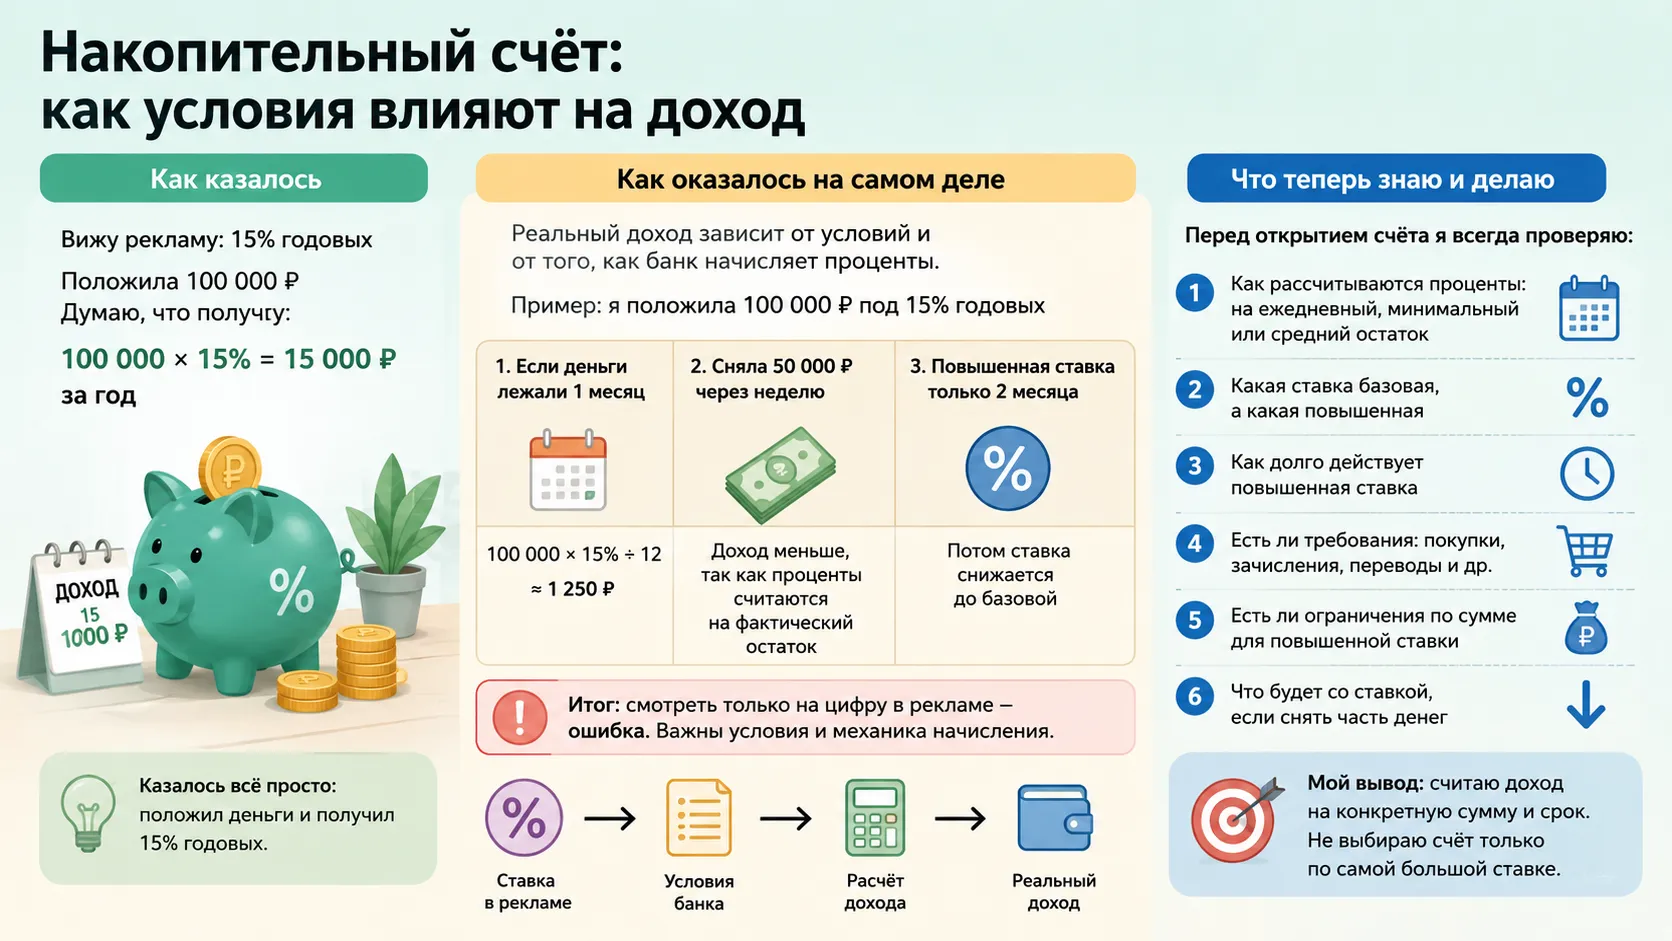
Когда я впервые открыла накопительный счёт, мне казалось всё очень простым: положила деньги на счёт, банк начисляет заявленный процент, а я в любой момент могу снять нужную сумму. Я воспринимала ставку, например 15% годовых, почти как гарантированные 15% от всей суммы за год.

Все начиналось красиво, солидно и монументально. Я "принесла" в Совкомбанк свои кровные 100000 рублей и гордо заперла их на долгосрочный трехлетний вклад под отличные 17% годовых. "Вот она, настоящая финансовая зрелость!" - подумала я, мысленно потирая руки и предвкушая стабильный доход. Однако...... моя железная уверенность продлилась ровно неделю! Ровно до того момента, пока я из любопытства не заглянула в финансовые новости. Там черным по белому было написано, что...
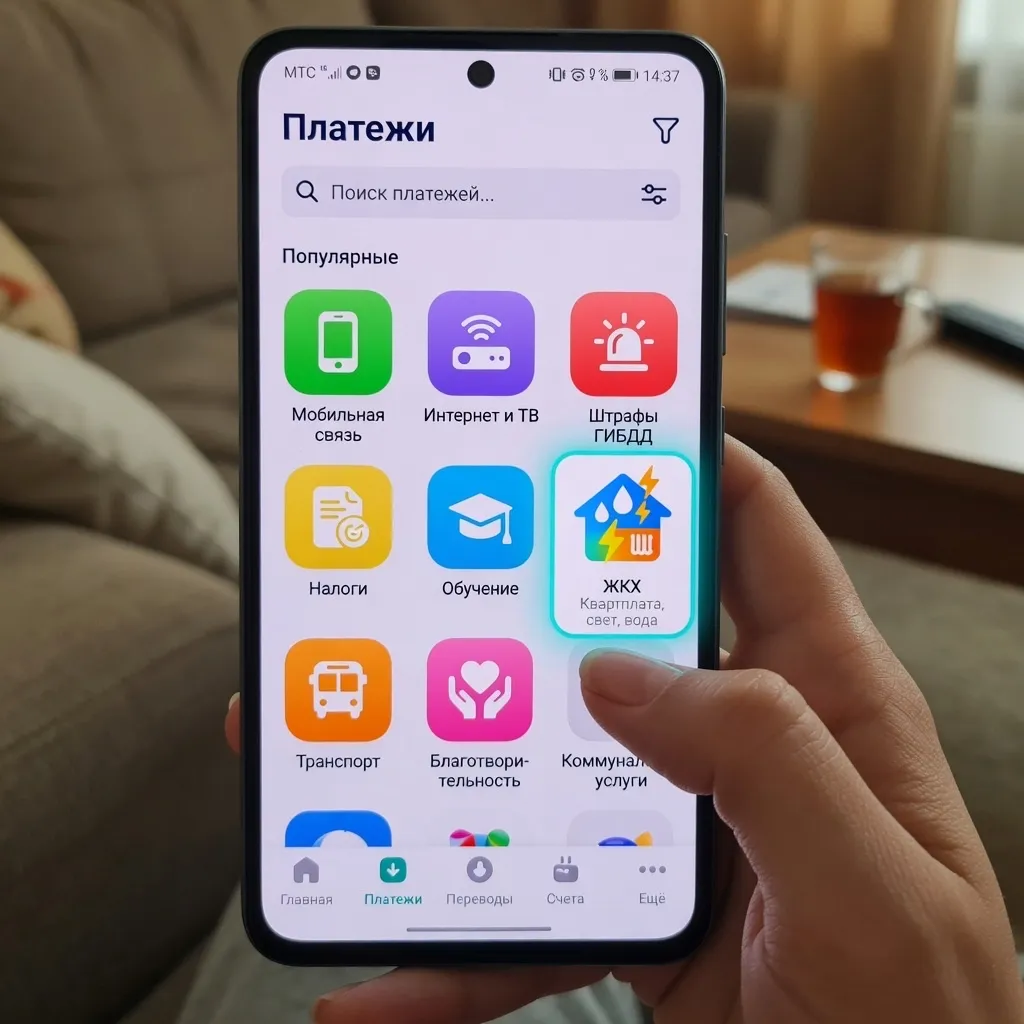
Я долго считала, что оплата коммунальных услуг через приложение банка — это просто способ не ходить в кассу. А когда слышала про кэшбэк за ЖКХ, думал, что это маркетинговый трюк, который работает только по праздникам. Но когда я решила разобраться с домашней бухгалтерией, оказалось, что я просто неправильно платил. Теперь возвращаю часть денег за свет и воду каждый месяц. Рассказываю, как работает кэшбэк за ЖКХ и где его действительно можно получить.
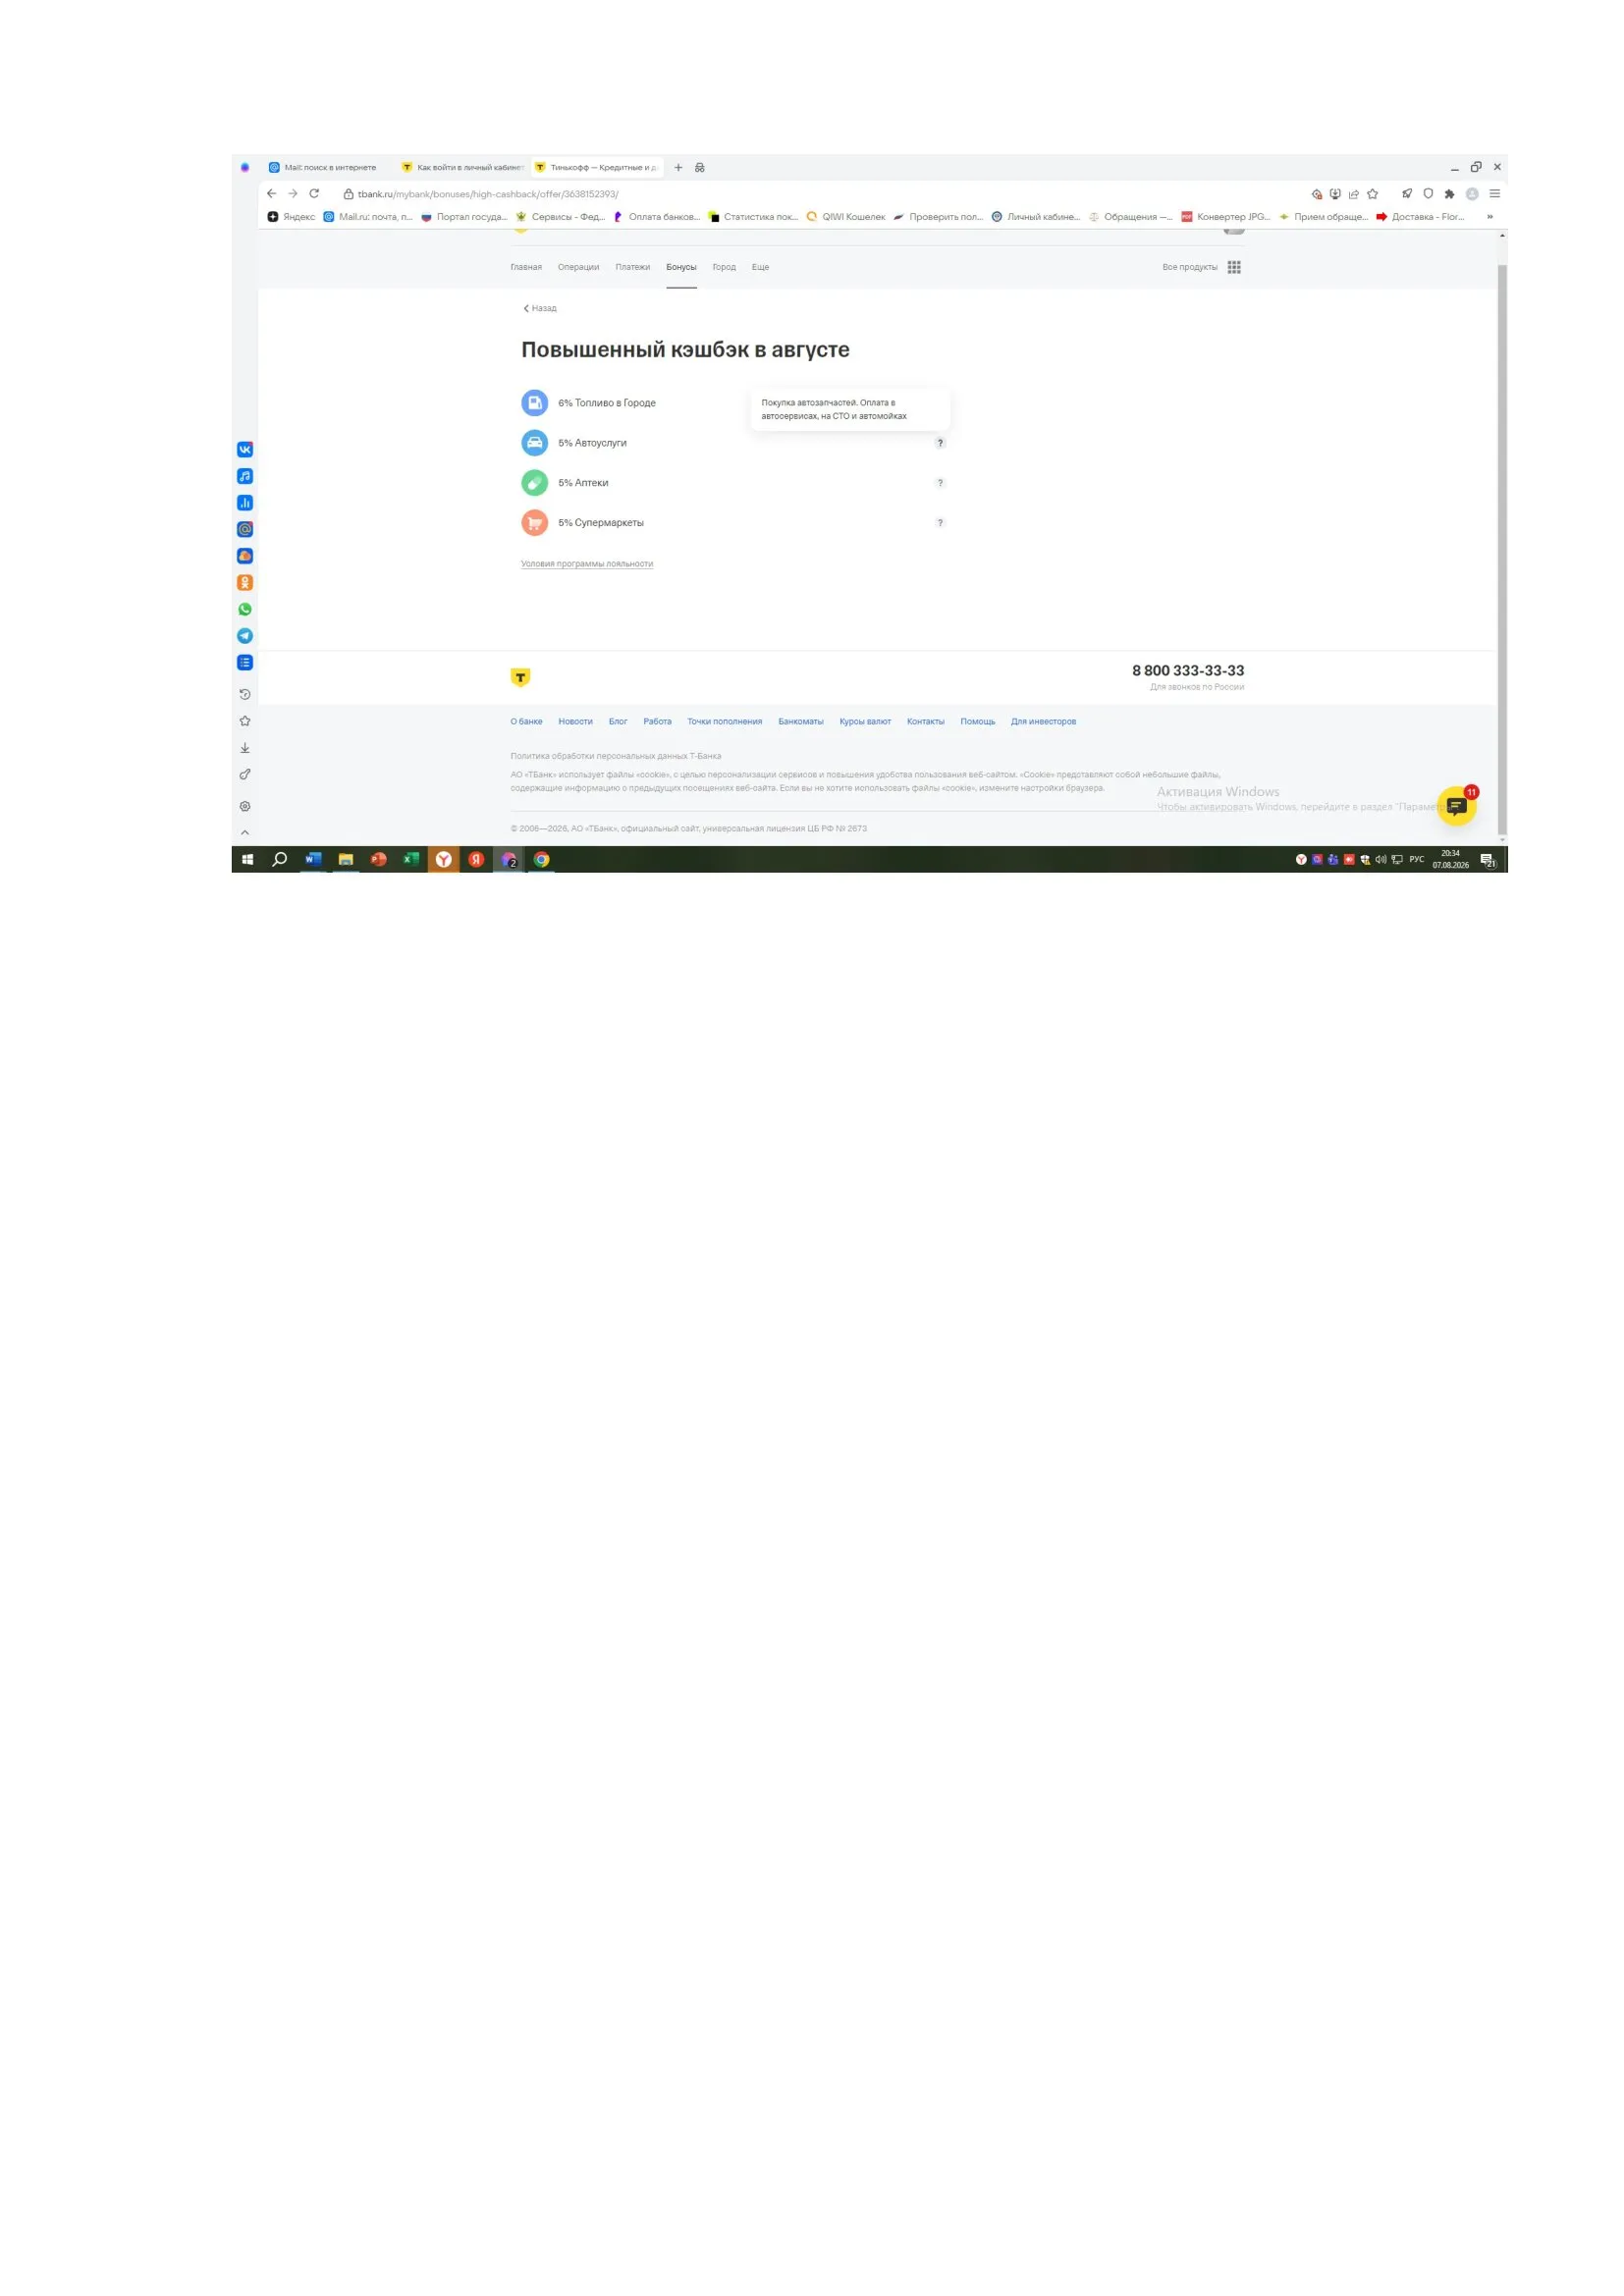
Я тоже попытаю счастье и поучаствую в конкурсе. Как я уже писала раньше я активно пользуюсь кэшбэчными картами и подключаю нужные мне категории ежемесячно, что позволяет мне экономить хорошую сумму денег в год. В июле и в августе у меня на дебетовой карте Т банка блэк была подключена категория: автоуслуги.
Вот напомнило, у меня ситуация была веселей.
Мне банк, как то, подключил повышенную категорию "кафе и рестораны"в кои я особо не ходок:)))
И случилось так, что в этот месяц я
Не корысти ради, а токмо волею пославшей мя жены
Регулярно, по два раза в неделю, вынужден был посещать театр.
И как галантный кавалер:), до спектакля, и в перерыве угощал даму игристым:)) в театральном буфете.
Каково...
Многие считают, что своевременные платежи полностью защищают от уменьшения кредитного лимита. На практике это не так. Банк регулярно оценивает уровень риска по каждому клиенту и может пересмотреть доступную сумму даже при отсутствии просрочек.
Как я думала, что работает беспроцентный период по кредитной карте.
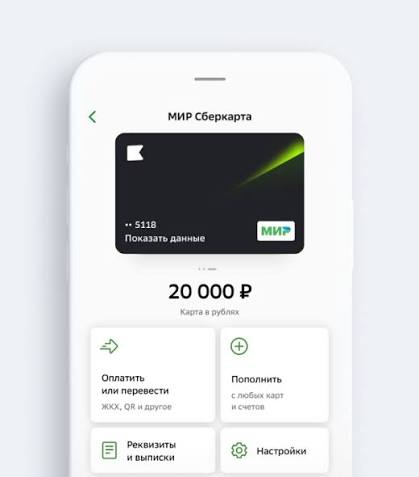
Старая банковская карта нередко остается в кошельке или дома «про запас». На первый взгляд такое решение кажется безопасным, однако в некоторых случаях неиспользуемая карта способна приносить лишние расходы или создавать неудобства. Поэтому перед тем как оставить карту или оформить ее закрытие, стоит проверить несколько важных моментов.

- Реалист Банк запустил два новых накопительных счета

Накопительный счёт — это банковский продукт, который позволяет хранить деньги и получать на них процентный доход, сохраняя при этом возможность свободно ими распоряжаться. В отличие от срочного вклада, он не имеет фиксированного срока действия, и вы можете пополнять или снимать средства в любой момент без потери уже начисленных процентов. Счёт действует до тех пор, пока вы сами его не закроете.Банк регулярно начисляет доход на сумму, которая лежит на счёте, но важно понимать способы начисления...