


Замена ремонта деньгами по ОСАГО: почему позиция ВС РФ защищает водителей
Страховая компания выдаёт направление на ремонт, а через пару недель перезванивает и сообщает, что станция техобслуживания не может принять машину из-за отсутствия оригинальных комплектующих. Автовладельцу предлагают подписать соглашение о выплате наличными или на карту, но с существенным нюансом — сумма рассчитывается по единой методике с учётом износа деталей.
В результате вместо 180 000 рублей, необходимых для реального восстановления автомобиля новым бампером и фарами, на счёт приходит лишь 110 000 рублей. Разницу в 70 000 рублей человеку предлагают закрывать из собственного кармана или судиться с виновником аварии.
Однако в публичной судебной практике этот вопрос давно получил чёткую правовую оценку. Регулярные определения Гражданской коллегии Верховного Суда РФ указывают на недопустимость перекладывания логистических проблем страховщика на пострадавшую сторону.
Из определения Судебной коллегии по гражданским делам ВС РФ:
При невозможности организации восстановительного ремонта на СТОА в рамках натурального возмещения по ОСАГО страховая организация не вправе в одностороннем порядке изменять способ возмещения ущерба на денежную выплату с применением износа без согласия потерпевшего.
В чём заключается ключевая коллизия закона
Закон об ОСАГО устанавливает жесткий приоритет натурального возмещения — то есть ремонта машины новыми деталями без каких-либо доплат за износ. Денежная выплата с удержанием процента износа предусмотрена лишь для ограниченного перечня ситуаций: полная гибель ТС, смерть потерпевшего, тяжелый вред здоровью или явное письменное соглашение сторон.
Когда страховщик сталкивается с дефицитом деталей, он пытается перевести страховой случай в категорию «соглашение сторон». Если водитель подписал такой документ, оспорить сумму выплаты потом крайне сложно.
Из решения по аналогичному публичному делу:
Если потерпевший не давал согласия на денежную выплату с учётом износа, а страховщик отказался от выдачи направления на ремонт, с организации взыскивается стоимость восстановительного ремонта без учёта износа в размере 100% от фактического ущерба.
Как действует алгоритм защиты прав
В ситуациях, когда страховая пытается занизить выплату из-за отказа от ремонта, сформировалась чёткая последовательность действий:
- Не подписывать соглашение о выплате деньгами с кабальными условиями: если в документе указано, что сумма окончательная и клиент претензий не имеет, оспорить её в суде будет проблематично.
- Фиксировать отказ в выдаче направления: требовать письменный документ от страховой компании, подтверждающий невозможность организации ремонта на СТОА.
- Направлять досудебную претензию и обращение финансовому уполномоченному: финуполномоченный рассматривает споры по ОСАГО до 500 000 рублей в упрощённом порядке и опирается на актуальные правовые позиции Верховного Суда.
Если дело доходит до решения финуполномоченного или суда, со страховой компании помимо недостающей суммы ущерба взимается штраф в размере 50% от разницы, а также неустойка в размере 1% за каждый день просрочки.
Прецедентная практика показывает, что попытка сэкономить на натуральном возмещении при грамотном юридическом отпоре оборачивается для страховщиков двойными финансовыми потерями. Это публичный правовой разбор практики, а не индивидуальная юридическая консультация.

Новый день — новый выбор. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Осталось совсем немного пар. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Финальный выбор нашей серии! Ссылки на предыдущие пары и подробные условия конкурса — в стартовом посте.



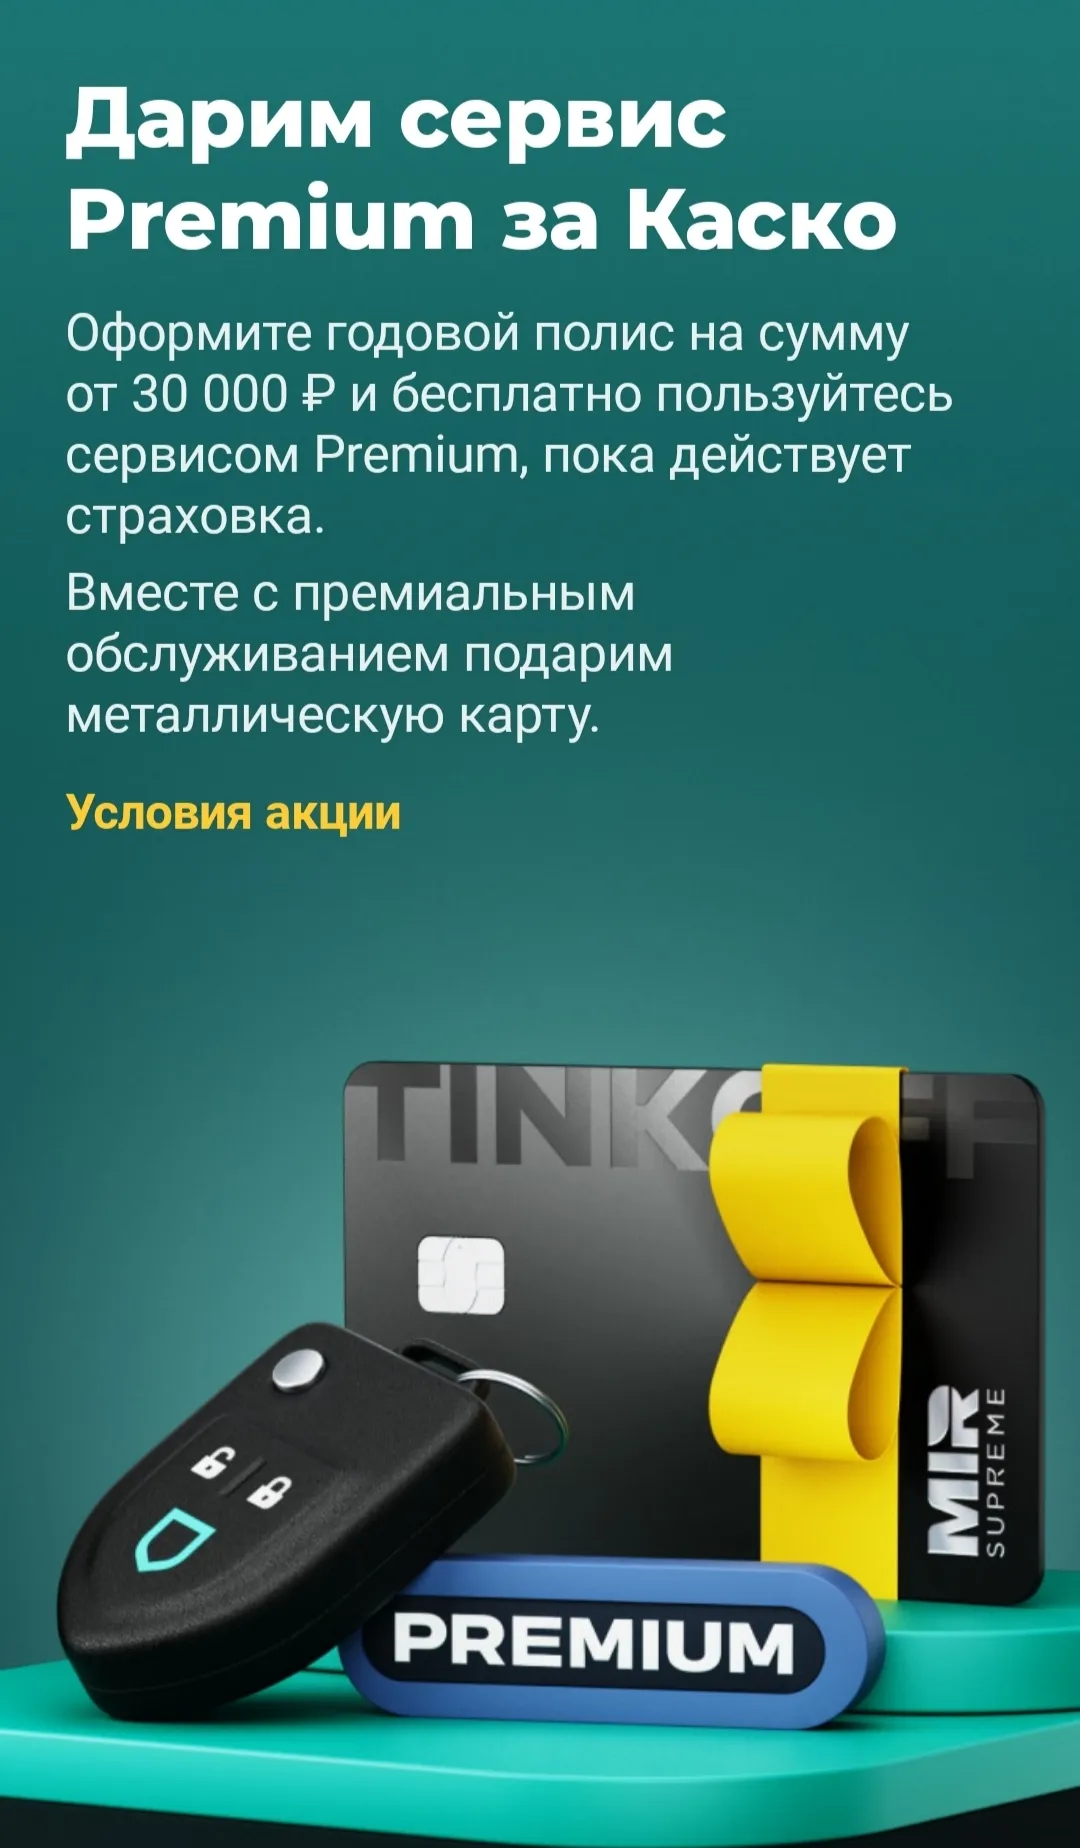
Пришло время обновлять КАСКО. Увидела в Т-Банке предложение: покупаешь полис от 30 тысяч — получаешь год подписки Premium бесплатно. В аттракционы щедрости от банков я не верю. Мне нужен ваш совет.
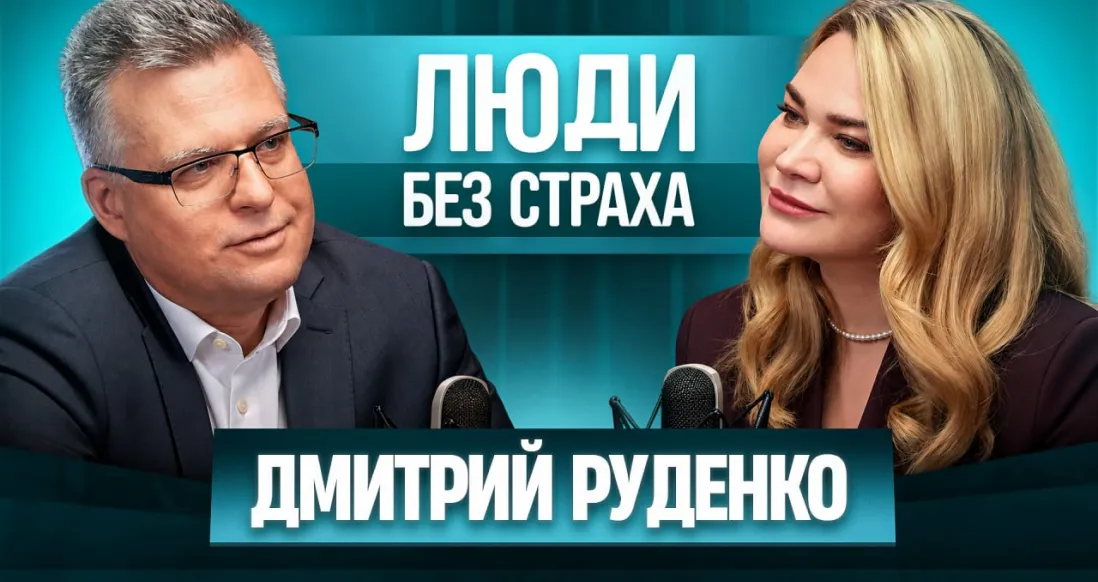
Генеральный директор, председатель правления «Абсолют Страхование» Дмитрий Руденко поделился своим подходом к развитию бизнеса, управлению и отношениям с клиентами.
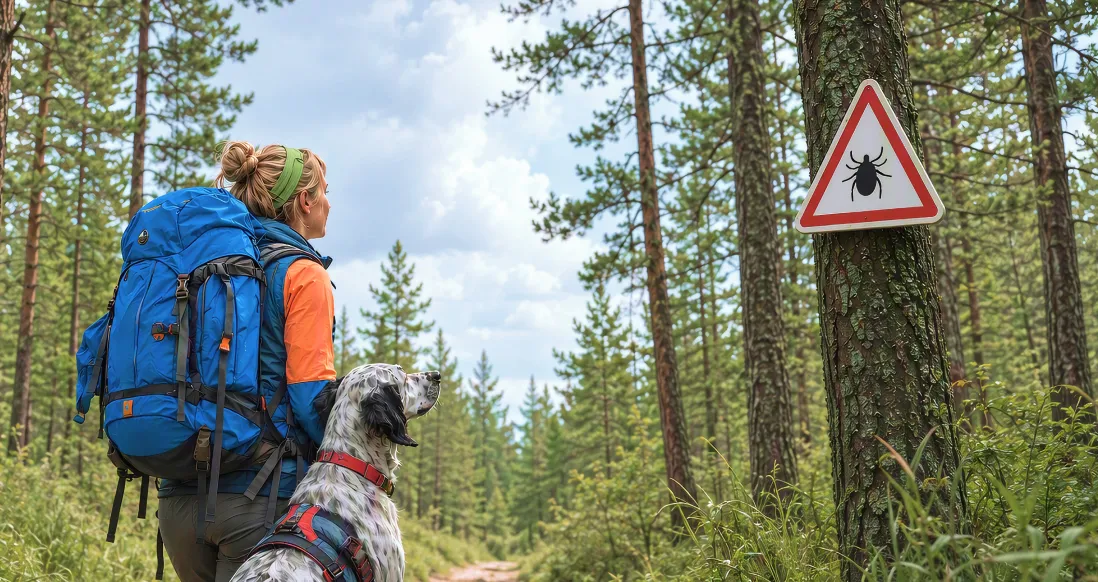
Многие считают, что сезон клещей заканчивается в начале лета. На самом деле в конце лета и начале осени начинается вторая волна активности этих насекомых.
Еще лет семь-восемь назад КАСКО с франшизой воспринималось большинством водителей как сомнительный компромисс. Логика казалась простой: если уж платишь за полис 50–70 тысяч рублей в год, страховая должна покрывать любую царапину на бампере.
Подрабатывают 38% работающих россиян, однако говорить об этом на основной работе готовы далеко не все. Каждый четвертый признался, что работодатель не знает о его дополнительной занятости. Опрос провели «HR Lab. – Лаборатория HR Инноваций» и платформа «Академия Здоровья» для Аналитического центра «АльфаСтрахование».
Страховщики все активнее передают искусственному интеллекту типовые операции. Одновременно растет ценность специалистов, способных работать со сложными рисками. Об этом рассказал Леонид Рабинер, руководитель управления по работе с брокерами и международным бизнесом «АльфаСтрахование», в подкасте Go4AI.
В 2025 г. 83,9% страховых случаев среди сотрудников, застрахованных по корпоративным программам от несчастных случаев, были связаны с бытовыми травмами. Полученное вне работы повреждение может на несколько недель ограничить трудоспособность человека, потребовать перераспределения его задач и увеличить нагрузку на коллег.
«Ингосстрах», один из лидеров рынка страхования в России, и Аналитический центр НАФИ провели совместное исследование об отношении россиян к страховым услугам. Эксперты выяснили, насколько россияне доверяют страховым компаниям, что влияет на их выбор и какие факторы сдерживают развитие добровольного страхования.
Полис обеспечивает расширенную защиту имущества - в перечень покрываемых рисков вошли не только стандартные имущественные угрозы, такие, как пожар, потоп, гражданская ответственность, но и риски чрезвычайных ситуаций внешнего характера, включая повреждения от воздушных объектов.

Путешествие во время беременности может стать прекрасным опытом: новые впечатления, отдых, смена обстановки. Однако поездка в другую страну или регион связана с дополнительными нагрузками на организм будущей мамы. Перелет, изменение климата, акклиматизация, стресс и непривычные условия могут повлиять на самочувствие даже при нормально протекающей беременности. Именно поэтому обычной туристической страховки может быть недостаточно. Оформление дополнительной защиты для беременных помогает...
«Ингосстрах», один из лидеров рынка страхования в России, выплатил своим клиентам более 6,3 миллиарда рублей в сегменте автострахования за период 20 июля — 2 августа. В том числе, по каско было выплачено почти 2 миллиарда рублей, а по ОСАГО — более 4,3 миллиарда рублей.
«Ингосстрах», один из лидеров рынка страхования в России, подвел итоги учебного года 2025/2026 года в сегменте страхования детей от несчастных случаев.