


Ловушка минимального платежа
Раньше, как и многие, я воспринимал кредитку просто как кошелек с бесконечными деньгами до определенной даты: «главное — внести минимальный платеж, а остальное можно гасить потихоньку». Из-за этого регулярно попадал на проценты там, где их быть не должно.
В чем заключалась ошибка
Когда вы совершаете покупку по кредитке 1 сентября, банк начинает отсчет льготного периода (допустим, 120 дней). Но когда вы вносите деньги на карту в октябре, они распределяются банком совсем не так, как ожидает пользователь. Очередность списания почти всегда выглядит так:
- Комиссии банка: плата за СМС-информирование, страховки, обслуживание карты.
- Штрафы и неустойки: если вы просрочили предыдущий платеж.
- Проценты за пользование лимитом: это самый коварный пункт. Если у вас есть хотя бы одна покупка, которая уже вылетела из льготного периода (например, совершенная три месяца назад), то любой ваш новый взнос пойдет сначала на погашение этих старых процентов, а не на закрытие текущей покупки.
- Минимальный платеж: обычно это 3–10% от суммы основного долга.
- Основной долг (Тело кредита): только после выполнения всех пунктов выше ваши деньги начнут уменьшать сумму самой покупки.
Неочевидный нюанс №1: «Ловушка минимального платежа»
Многие думают: «Я плачу минимальный платеж вовремя, значит, я добросовестный заемщик, и мне не начислят штраф». Это правда. Но банку невыгодно, чтобы вы закрывали долг быстро. Пока вы платите минимальные платежи, основная сумма долга практически не уменьшается, так как большая часть взноса уходит на покрытие набежавших процентов. Вы можете платить годами, но сумма общего долга будет стоять на месте.
Неочевидный нюанс №2: Смешивание покупок и снятия наличных
Это главная ловушка кредитных карт. Льготный период чаще всего распространяется только на безналичные покупки. Как только вы снимаете в банкомате даже 100 рублей или переводите их другу:
- Грейс-период на эту операцию выключается мгновенно.
- На нее ежедневно начинают капать огромные проценты (часто 40–60% годовых).
- Самое главное: согласно очередности погашения, о которой сказано выше, ваши деньги будут уходить на оплату этой дорогой операции в последнюю очередь (после комиссий и процентов по другим покупкам). Закрыть именно этот «плохой» долг становится сложнее всего.
Неочевидный нюанс №3: Дата выписки vs Дата платежа
Пользователи часто путают эти два понятия. Дата выписки — это день, когда банк фиксирует все ваши траты за месяц и выставляет счет. Дата платежа — это крайний срок внесения денег (обычно через 20–25 дней после выписки). Чтобы пользоваться грейсом грамотно, нужно гасить задолженность до формирования новой выписки, а не ждать календарной даты дедлайна. Если совершить крупную покупку сразу после даты выписки, у вас фактически будет максимальный срок беспроцентного пользования деньгами.
Как изменилось использование продукта
Разобравшись в механике распределения платежей, я перестроил свои финансовые привычки:
- Золотое правило одной цели. Теперь у меня жесткое разделение: эта карта — только для безналичных покупок. Снятие наличных, переводы и оплата коммунальных услуг возможны только с дебетовой карты. Кредитка больше никогда не касается живых денег.
- Правило «одной корзины». Я стараюсь совершать крупные целевые покупки (например, авиабилеты или бытовую технику) сразу после даты ежемесячной выписки. Так я получаю максимально длинный честный грейс-период на конкретную вещь.
- Гашение «в ноль» до выписки. Вместо того чтобы ждать конца льготного периода и вносить всю огромную сумму разом (рискуя забыть или столкнуться с задержкой перевода), я делю ее на части и вношу прямо перед датой формирования очередной выписки. В день выписки баланс должен быть нулевым. Это гарантирует обнуление процентов.
- Отказ от кредитного лимита под ноль. Я установил себе внутренний психологический лимит — тратить не более 30% от доступного объема карты. Это защищает долговую нагрузку и оставляет пространство для маневра, если вдруг потребуется срочная покупка.
- Еженедельный контроль. Раз в неделю я открываю мобильное приложение и смотрю не на общую сумму «К оплате», а на расшифровку: сколько там составляет тело долга, а сколько — уже начисленные проценты. Если вижу копейки процентов — ищу причину (забытая подписка, случайный перевод).
- Чтение мелкого шрифта при изменениях. Банки могут менять условия программ лояльности или порядок расчета грейс-периода. Теперь я всегда читаю пуш-уведомления об обновлении тарифов, особенно пункты про «Порядок погашения обязательств».
- Использование банковских инструментов. Почти во всех современных приложениях есть кнопка «Погасить задолженность полностью» или «Внести сумму для продления льготного периода». Она показывает точную цифру, которую нужно положить на счет прямо сейчас, чтобы не выйти на просрочку и не словить проценты. Пользоваться ей гораздо надежнее, чем считать самостоятельно.
- Автоплатеж с запасом. Настроен автоматический перевод суммы минимального платежа плюс небольшой запас (2–3 тысячи рублей) за 3 дня до дедлайна. Это моя страховка на случай забывчивости или проблем со связью.
После этого понимания кредитная карта превратилась из опасной игрушки, которая периодически бьет по карману скрытыми процентами, в точный финансовый инструмент. Он позволяет бесплатно пользоваться деньгами банка около 100 дней, получать кэшбэк, зарабатывать на краткосрочных вкладах (пока лежат отложенные на выплату деньги) и чувствовать себя абсолютно спокойно, потому что алгоритм начисления долга стал прозрачным.

Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.


Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.


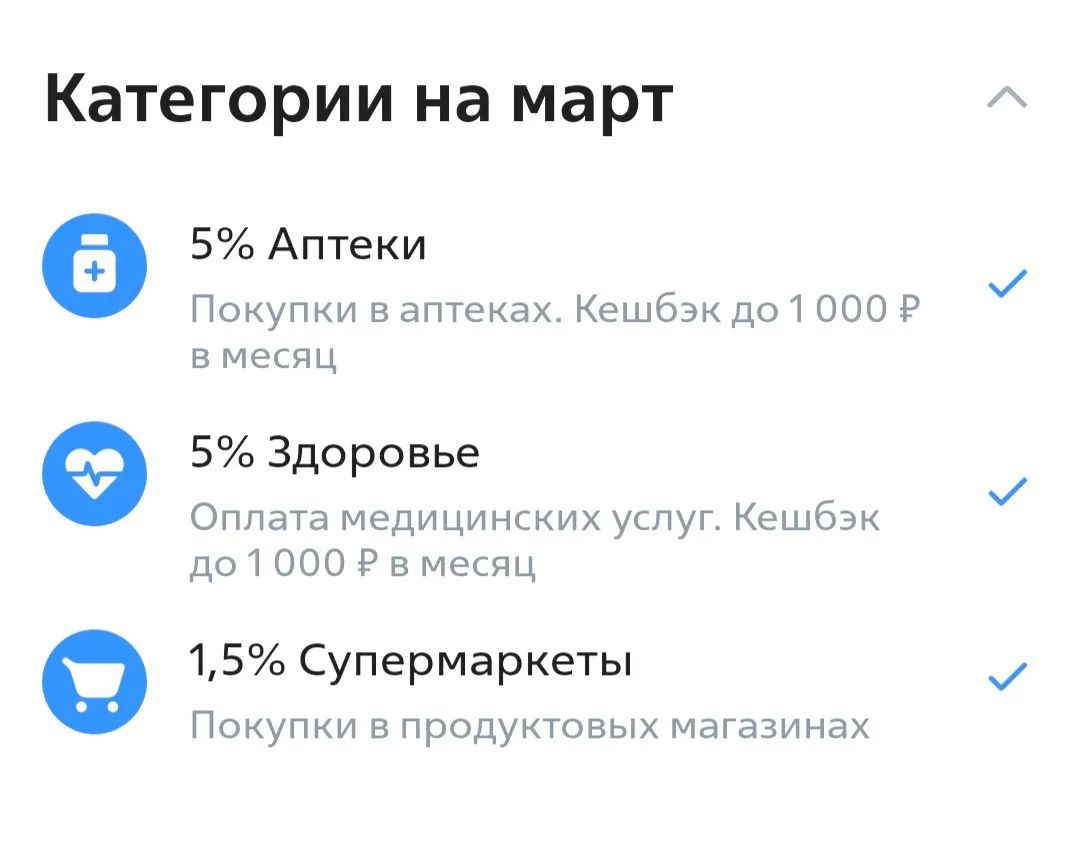
В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».

Оформил программу улучшения кредитной истории "Совкомбанк".
В последние месяцы на авторынке наблюдается странный парадокс: салоны завешаны баннерами про «авторассрочки» и кредиты без первоначального взноса, а реальные покупатели уходят из кредитных отделов ни с чем. На текущий момент, когда банковский сектор зажат жесткими макропруденциальными лимитами и высокими рисками, зайти в автосалон «с пустыми карманами» и уехать на новой машине стало практически нереальным сценарием. Недавно я сам помогал брату с подбором авто на вторичке и параллельно...
С 10 августа изменились условия тарифа по кредитной карте Альфа-Банка. Изменения существенные, по моемк анализу : резко повысилась % ставка за непогашение задолженности в Грейс период в срок . Стало: ~60%. Изменился алгоритм возобновление следующего периода . Стало : на следующий день , после погашения в дату окончания. Было: в тот же день , после обработки. Убрали : возможность оплаты налогов и платежей в Госорганы в Грейс- период ( оплату ЖКХ) оставили. По кэшбэку за...
Заявленный кэшбэк в 5% на популярные категории — это миф, если банк использует алгоритм округления чека в меньшую сторону за каждые полные 100 рублей. На рекламных баннерах всё выглядит красиво, но реальная математика мелких бытовых покупок оказывается совсем иной.
В последние месяцы на авторынке наблюдается странный парадокс: салоны завешаны баннерами про «авторассрочки» и кредиты без первоначального взноса, а реальные покупатели уходят из кредитных отделов ни с чем. На текущий момент, когда банковский сектор зажат жесткими макропруденциальными лимитами и высокими рисками, зайти в автосалон «с пустыми карманами» и уехать на новой машине стало практически нереальным сценарием. Недавно я сам помогал брату с подбором авто на вторичке и параллельно...
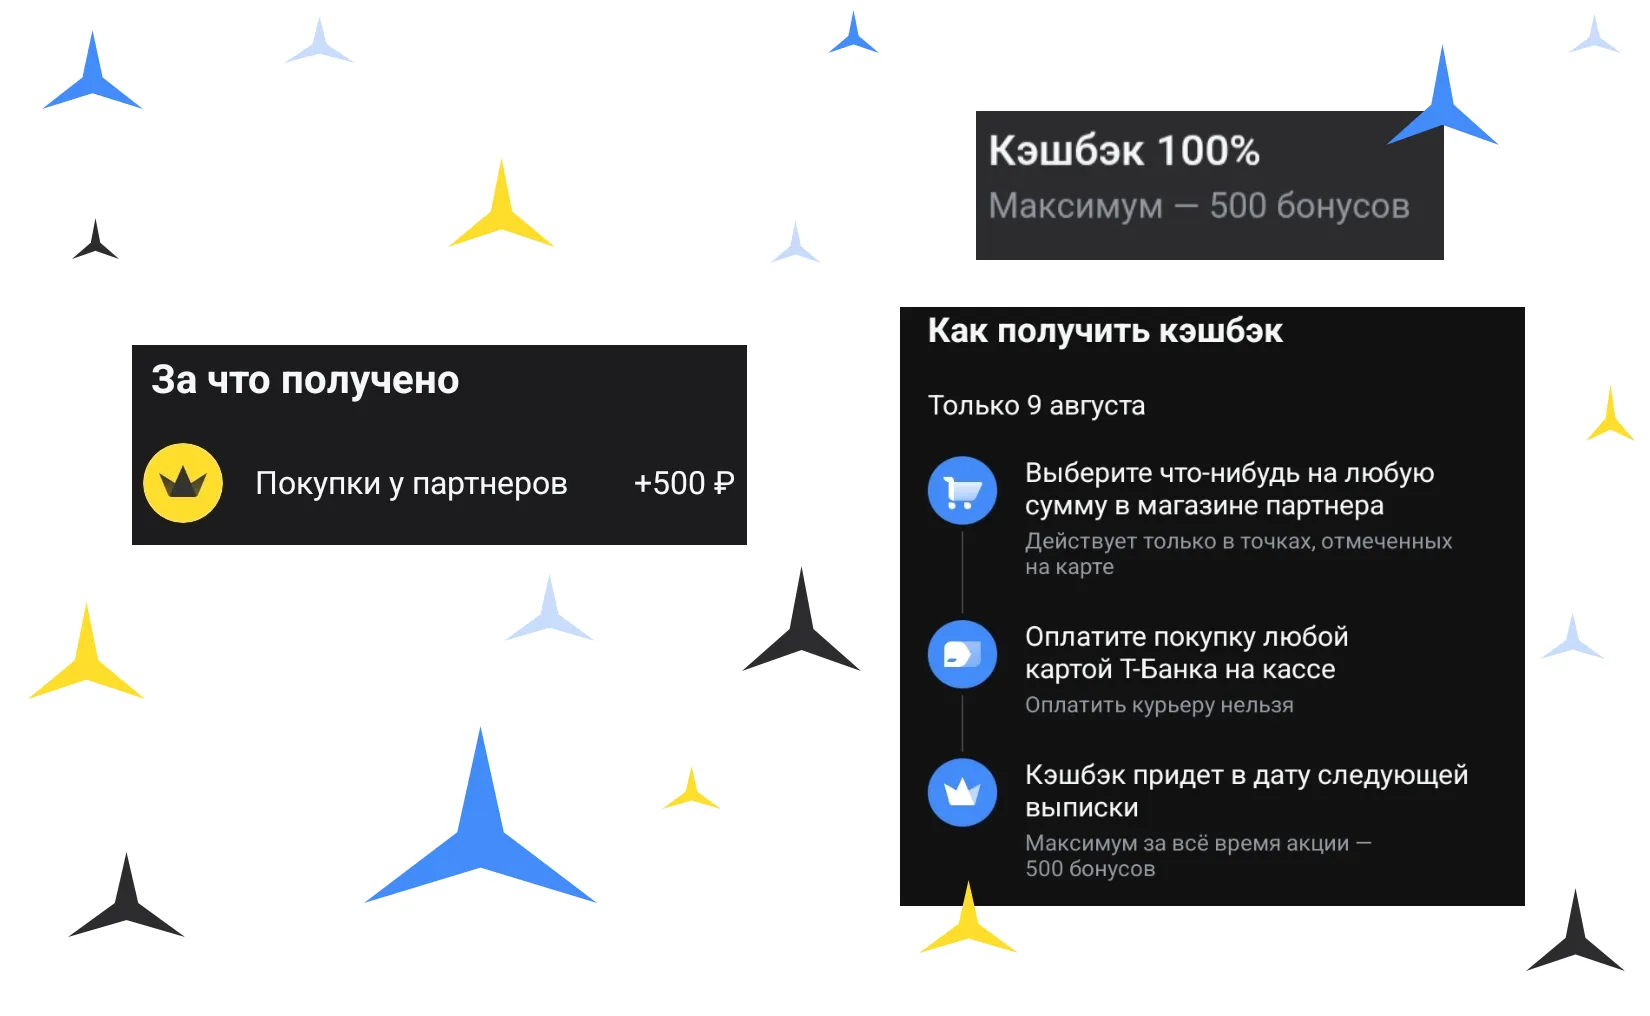
"Кэшбек на районе" - для меня это новый и дивный мир, о котором я раньше и не знала. А увидела случайно - смотрела какие есть выгодные предложения для доставок в разделе "Город" и наткнулась на информацию, что 9 августа есть возможность получить 100% кэшбек в разделе "Кэшбек на районе".
В этом посте я хочу поделиться с вами своим опытом использования лимитов кешбэка. Когда я впервые оформила банковскую карту с кешбэком, то не сразу поняла, что такое лимит кешбэка. Сперва мне казалось, что определённый процент кешбэка просто будет начисляться мне с покупок и всё. О том, что у итогового размера кешбэка за месяц есть свои рамки и ограничения, я поняла не сразу. А они есть.
300 000 рублей потребительского кредита, взятые в одном банке, чтобы дотянуть до минимального первоначального взноса по ипотеке в другом — классическая схема, которая в последнее время всё чаще превращается в глухой финансовый тупик
Как будущий потенциальный обладатель ипотеки, тщательно изучаю условия как ее получения так и досрочного погашения. Рассматриваю я все пока на примере Сбербанка, мне сказали, что лучше всего брать ипотечный кредит именно там.

И снова здравствуйте, уважаемые коллеги!

Да уж, Шок - это по - нашему. Желаю скорейшего завершения эпопеи🚨 Удачи, сил и терпения. Всё будет хорошо 👌