


Страховка в кредите: зачем вы платите 40% сверху и как от этого отказаться
Оформите страховку — тогда ставка будет ниже на 2%". Эту фразу слышал каждый, кто брал кредит в банке.
Звучит заманчиво: плачу 20–30 тыс. за полис, но экономлю на процентах. Разберём на цифрах, почему это почти всегда невыгодно, и как банки зарабатывают на вашем страхе.
Ситуация: Вы берёте потребкредит на 1 млн руб. на 5 лет. Базовая ставка — 22% годовых. Со страховкой предлагают 20%. Считаем:— Без страховки: переплата за 5 лет ≈ 650 000 руб.— Со страховкой: переплата ≈ 580 000 руб. Экономия — 70 000 руб.Кажется, выгодно? А теперь добавьте стоимость страховки. В большинстве банков её включают в тело кредита. То есть вы платите проценты ещё и на неё. Реальный размер страховки за 5 лет — от 80 000 до 120 000 руб. Итоговая переплата со страховкой: 580 000 + 80 000 = 660 000 руб. Вы не сэкономили, а переплатили на 10–15 тыс. сверху.Но это ещё не всё. Страховка покрывает только риски смерти, инвалидности или потери работы. Причём потерю работы признают только если вас уволили по сокращению, а не "по собственному". В 80% случаев выплаты не получает никто — банки и страховые компании разработали договоры так, чтобы найти причину для отказа.Что говорит закон?Согласно Указанию Банка России, вы имеете право отказаться от страховки в течение 14 дней (период охлаждения) и вернуть 100% премии, если кредит ещё не выплачен. А если вы погасили досрочно — тоже можете вернуть часть страховки за неиспользованный период. Банк обязан информировать вас об этом, но молчит.
Когда страховка реально нужна?
- Если у вас ипотека — она обязательна по закону (залог имущества).
- Если вы — единственный кормилец в семье с маленькими детьми.
- Если ваша работа связана с высоким риском для жизни.Во всех остальных случаях — это чистый доход банка. Моя рекомендация: всегда просите сотрудника банка рассчитать два варианта — со страховкой и без. Сравнивайте итоговую переплату в деньгах, а не проценты. И не стесняйтесь писать заявление на отказ в период охлаждения — это ваше право.
Вопрос к сообществу: сталкивались ли вы с тем, что банк отказывался возвращать страховку даже в период охлаждения? Или есть позитивные кейсы, когда страховка реально спасла? Делитесь — это поможет другим не попасться.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


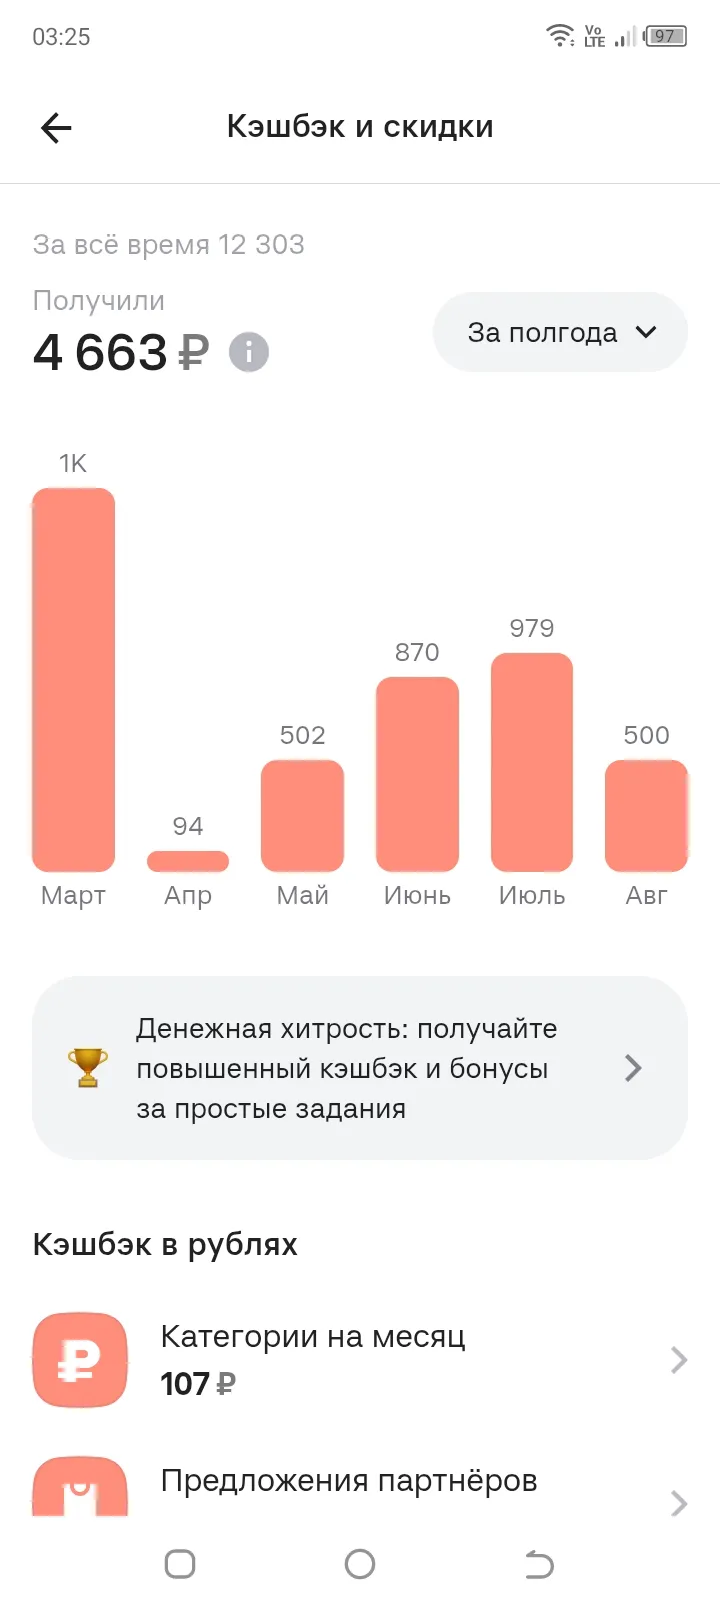
В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

«Переложу под более высокий процент в соседний банк, там дают на полпункта больше» — эта логика кажется абсолютно оправданной, когда перед глазами рекламный плакат. Но если перевести эти полпроцента в реальные деньги, арифметика выходит неоднозначной.
Ставка в рекламе — девять процентов. Красиво. А в договоре полная стоимость кредита — двадцать три. И это ещё без страховки, которую «добровольно-принудительно» вшивают в тело кредита.

«120 дней без процентов, платы ни за что», — обещал рекламный баннер очередного банка. Я посмотрела мелкий шрифт в тарифе и удивилась: красивая цифра с баннера и цифра в документе — две разные цифры.
Казалось бы, ключевая ставка уверенно идет вверх, и банки должны наперебой предлагать максимальную доходность, чтобы привлечь деньги вкладчиков. Логика рынка вроде бы проста: деньги дорожают — депозиты становятся выгоднее. Ожидаешь, что зайдешь в приложение и увидишь сплошные 19–20% на любые сроки.
Наверное, многие отмечают тот факт, что банки стали давать гораздо меньше прибыльных категорий кэшбэка, думаю, что эта тенденция будет продолжаться в будущем. Закономерно встаёт вопрос - а нужна ли теперь "колода" банковских карт в нашем кошельке?
Автор , давайте уточним. моменты. Амбассадоры - это в Совкомбанке , в банке Альфа-Банка -,, Свой в Альфе,, , но для этого нужна самозанятость. Вы, ранее , писали , что она у вас имеется , если не ошибаюсь. Что касается банка ПСБ , то почему не участвовать в акциях банка по размещению отзыва на банки ру, с вознаграждением 500₽ ( банк сам налоги платит ) . Об этой акции и сам НР в...

Теперь ставки по вкладу составляют:
С 13 августа 2026 года банк обновил условия по трем вкладам.
Всегда думала, что в ВТБ банке работают профессионалы и на самом деле все вопросы решались быстро и качественно. И вот в очередной раз обратившись, поняла как я ошибалась. С 13 июля, уже месяц!!!! не можем подключить кредитные каникулы по ипотеке УЧАСТНИКА СВО, пропавшего без вести. Эта целая эпопея, отказывали 3 раза и каждый раз по разным основаниям. В результате оказывается, что специалисты банка не понимают разницы между 353 ФЗ и 377 ФЗ. А чтобы подать обращение 3 раза звонили на горячую...
Банк Центр-инвест предлагает к выпуску дебетовую карту UnionPay для держателей в возрасте от 18 лет.
Стоимость смс-информирования в пакете «Оптимальный» по картам банка изменена с 79 рублей на 99 рублей ежемесячно.