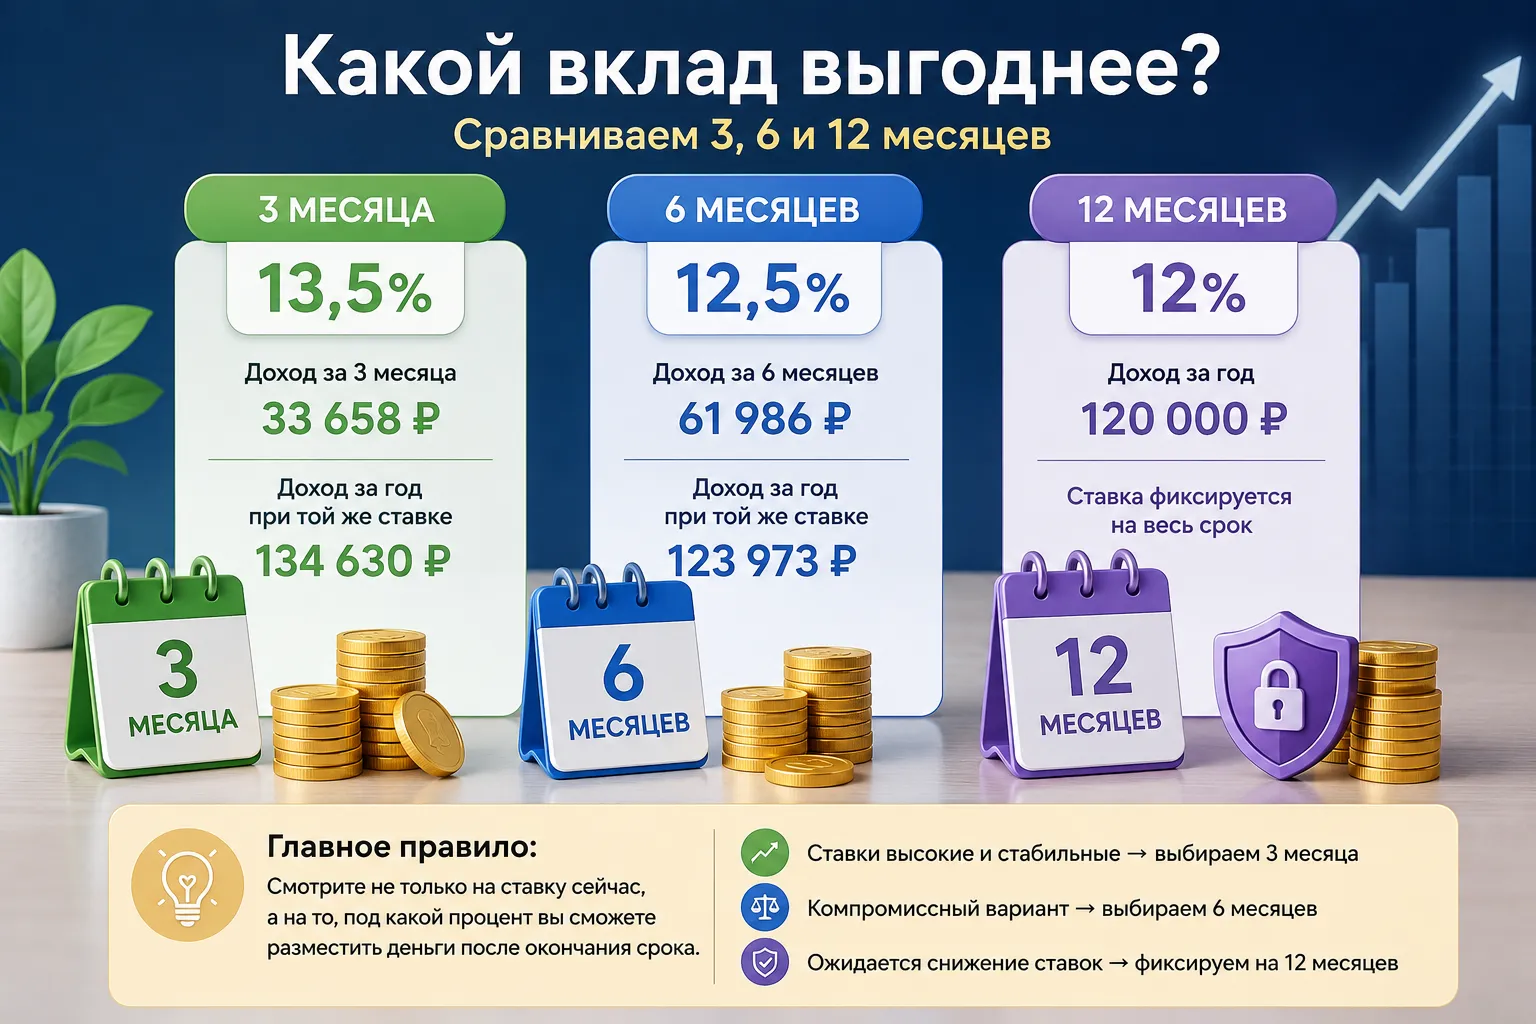
Вклад на 3, 6 или 12 месяцев: какой срок выбрать, если ставки снижаются?
Высокая ставка на короткий срок выглядит привлекательнее: зачем фиксировать 12% на год, если сегодня можно получить 13,5%?
Но при выборе вклада важно смотреть не только на процент сейчас, а на то, что произойдёт после окончания срока.
Разберём на примере 1 млн рублей.
💰 Сколько можно заработать?
Для простого расчёта используем формулу:
Доход = сумма × ставка × количество дней / 365
3 месяца — 13,5%
За 91 день:
1 000 000 × 13,5% × 91 / 365 ≈ 33 658 ₽
Если через три месяца снова удастся открыть вклад под те же 13,5%, за год можно получить около 134,6 тыс. ₽.
То есть на бумаге это самый доходный вариант.
Но проблема в том, что через три месяца ставка может быть уже другой.
6 месяцев — 12,5%
За 181 день:
1 000 000 × 12,5% × 181 / 365 ≈ 61 986 ₽
Если через полгода ставка останется на уровне 12,5%, за год получится около 124 тыс. ₽.
Это меньше, чем при постоянных 13,5% на коротких вкладах, но при этом переоткрывать депозит придётся всего один раз.
12 месяцев — 12%
Здесь всё проще:
1 000 000 × 12% = 120 000 ₽
Ставка фиксируется сразу на весь год.
Если через три или шесть месяцев банки начнут снижать доходность новых вкладов, ваш процент останется прежним.
📊 А теперь самое интересное — что будет при снижении ставок?
Представим, что через несколько месяцев ставки действительно пойдут вниз.
Сценарий 1: ставки почти не изменятся
Тогда короткие вклады выигрывают:
3 месяца под 13,5% → ~134,6 тыс. ₽ за год
6 месяцев под 12,5% → ~124 тыс. ₽
12 месяцев под 12% → 120 тыс. ₽
В этом сценарии максимальная ставка на короткий срок действительно выгоднее.
Сценарий 2: ставки снизятся на 2 процентных пункта
Для 3-месячного вклада представим:
13,5% → 11,5%
Первые три месяца принесут около 33,7 тыс. ₽.
Следующие девять месяцев под 11,5% — ещё около 86,4 тыс. ₽.
Итого — примерно 120,1 тыс. ₽.
То есть результат практически сравняется с годовым вкладом под 12%, который принесёт 120 тыс. ₽.
Для 6-месячного вклада:
12,5% → 10,5%
За первые полгода — около 62 тыс. ₽.
За следующие шесть месяцев — около 52,1 тыс. ₽.
Итого — примерно 114,1 тыс. ₽.
Здесь годовой вклад уже оказывается выгоднее.
Сценарий 3: ставки снизятся ещё сильнее
Допустим, после окончания первого срока ставки окажутся на 4 п.п. ниже:
3 месяца: 13,5% → 9,5%
Доход за год — около 104,7 тыс. ₽.
6 месяцев: 12,5% → 8,5%
Доход за год — около 104,1 тыс. ₽.
12 месяцев: 12% фиксировано
Доход — 120 тыс. ₽.
И вот здесь преимущество годового вклада становится очевидным.
Пока владельцу короткого вклада приходится переоткрывать его под всё меньший процент, вкладчик с фиксированной ставкой продолжает получать свои 12%.
🔎 Где находится точка перелома?
Есть интересный ориентир.
Чтобы 3-месячный вклад под 13,5% оказался примерно сопоставим с годовым вкладом под 12%, после первых трёх месяцев достаточно получить ставку около 11,5%.
Если после окончания первого срока банк предложит больше — короткий вариант будет интереснее.
Если меньше — преимущество годового вклада начнёт расти.
Для 6-месячного вклада ориентир находится примерно на том же уровне — около 11,5% на второй срок.
Поэтому вопрос при выборе вклада звучит не совсем так:
❌ «Где сейчас самая высокая ставка?»
Гораздо правильнее спросить:
✅ «Какую ставку я смогу получить после окончания короткого вклада?»
🧠 Какой срок выбрать?
3 месяца под 13,5%
Подходит, если вы считаете, что ставки останутся высокими и готовы через три месяца снова искать выгодное предложение.
Потенциальная доходность самая высокая, но и зависимость от будущих ставок — максимальная.
6 месяцев под 12,5%
Компромисс между доходностью и сроком фиксации.
Ставка выше годовой, а пересматривать условия придётся только через полгода.
12 месяцев под 12%
Рациональный вариант, если ожидается дальнейшее снижение ставок и деньги точно не понадобятся в течение года.
Вы один раз фиксируете доходность и больше не зависите от того, что банки будут предлагать через три или шесть месяцев.
💡 А если не хочется угадывать?
Можно использовать «лестницу вкладов» и разделить сумму на несколько частей.
Например, 1 млн рублей:
• 300 тыс. ₽ — на 3 месяца;
• 300 тыс. ₽ — на 6 месяцев;
• 400 тыс. ₽ — на 12 месяцев.
Так часть денег останется более мобильной, часть можно будет переоформить через несколько месяцев, а часть уже будет защищена от возможного снижения ставок.
Итог
При текущем соотношении ставок 13,5% / 12,5% / 12% короткий вклад действительно выглядит привлекательнее.
Но только при одном важном условии — после его окончания ставки останутся достаточно высокими.
Если ставки начнут снижаться, преимущество 13,5% быстро исчезнет.
Поэтому:
📌 ставки стабильны → интереснее 3 месяца;
📌 неопределённость → можно рассмотреть 6 месяцев;
📌 ожидается заметное снижение ставок → имеет смысл зафиксировать 12% на год.
Именно поэтому выбирать вклад только по максимальной цифре в рекламе не стоит.
Высокая ставка сегодня не гарантирует максимальный доход за год. Иногда чуть меньший процент, зафиксированный надолго, оказывается выгоднее.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.


С 10 августа 2026 года банк «Республиканский Кредитный Альянс» повысил плату за выпуск дебетовых карт со 150 рублей до 350 рублей.
Если вы допустили просрочку по кредиту или займу, это уже проблема, но ее можно и нужно решать. Урегулировать долг проще всего на досудебной стадии. И в этом можно убедиться на простом примере. Предположим, задолженность уже составляет 4000 рублей. В эту сумму входят основной долг, начисленные проценты и пени. Дальнейшее развитие событий зависит от того, какой вариант действий выберет должник. Руководитель департамента судебного взыскания ООО ПКО «Защита онлайн» Степан Бабко описал 2 возможных...
Когда смотришь на яркие баннеры с обещанием вернуть 5% за повседневные категории, легко поверить в ощутимую выгоду, но к концу расчетного периода итоговый бонус регулярно оказывается скромнее ожиданий.

На накопительных счетах часто привлекает повышенная доходность — скажем, 15% или 16% годовых, однако итоговый финансовый результат во многом зависит от принципа фиксации расчетной базы.

Консервативная стратегия сбережения капитала через среднесрочные депозиты традиционно считается самым надежным способом сохранения заработанных средств в России. Согласно аналитическим обзорам и макроэкономическим прогнозам, публикуемым на официальном портале Министерства экономического развития Российской Федерации, миллионы граждан предпочитают размещать накопления на фиксированные сроки, рассчитывая на стабильный пассивный доход. Обычная практика управления такими активами выглядит просто: вк...
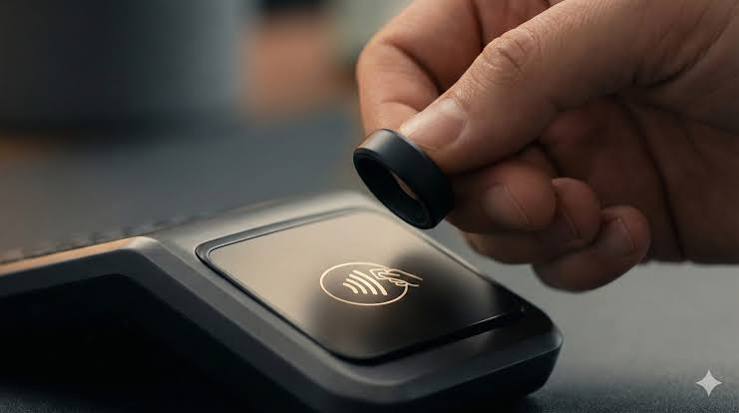
Современный финансовый сектор переживает масштабную трансформацию форм-факторов для проведения платежей. На смену традиционным пластиковым картам и смартфонам приходят альтернативные носимые устройства со встроенными микрочипами. Этот сегмент финтеха развивается лавинообразно, предлагая пользователям новые сценарии интеграции банковских инструментов в повседневные вещи и формируя абсолютно новый пользовательский опыт.
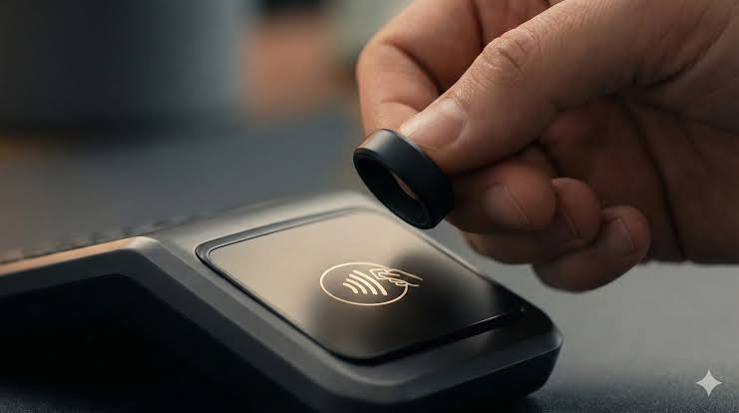
Современный финансовый сектор переживает масштабную трансформацию форм-факторов для проведения платежей. На смену традиционным пластиковым картам и смартфонам приходят альтернативные носимые устройства со встроенными микрочипами. Этот сегмент финтеха развивается лавинообразно, предлагая пользователям новые сценарии интеграции банковских инструментов в повседневные вещи и формируя абсолютно новый пользовательский опыт.
Недавно я стал пользователем кешбек-сервиса от ТБанк, и уже успел оценить все его преимущества! Это была отличная возможность не только экономить на повседневных покупках, но и получать возврат части потраченных средств. Кешбек начисляется на разные категории расходов: продукты, развлечения, путешествия - благодаря этому я смог вернуть деньги на то, что и так покупал регулярно.
В последние месяцы на долговом рынке развернулась интересная дискуссия. На текущий момент, когда ключевая ставка держится на высокой планке, многие частные инвесторы пытаются угадать идеальный момент для смены стратегии в облигациях. У меня была ситуация в начале этого года: висел портфель, забитый классическими ОФЗ с постоянным купоном (ПД), которые брались еще под идею «скорого разворота ставок». Когда стало понятно, что жесткая денежно-кредитная политика — это всерьез и ненадолго, тело этих...
В данном посте , на Площадке Диалог банки ру. я, хотел поделиться моментами и возможными сложностями , которые могут возникнуть при процедуре окончания срока действия вклада,, что является немаловажной деталью всего финансового процесса. Если, при открытии вклада, требуется осуществить подбор выгодного для себя банковского продукта, соответствующего персональным требованиям и осуществить пополнение , то и правильное закрытие вклада по...