«Системный Пупырышек»

Оценки частных технологических компаний заставляют хвататься за голову: практически каждый горячий пресс-релиз сообщает об оценке выше $1B.
Подобных «единорогов» стало настолько много, что отслеживать их и выбирать лучшие для портфеля крайне сложно.
В нашей команде прижилась шутка: вокруг одни миллионеры, так что обсуждать сделку на сотню тысяч долларов просто для этого рынка стало нелепо. Однако за этой шуткой скрывается тревожная тенденция.
💸 Покупательная способность той же суммы денег за последние 10–15 лет кратно упала. Этот инфляционный тренд очевиден не только в России, но и в США.
Простой пример: на запуск Slinky в 2011–2012 годах я привлекал $250K на стадии Seed / Pre-Series A. Этим средствам мы нашли применение от и до: создали продукт, вышли на рынок, дошли до клиентов, наняли топ-специалистов и даже успели масштабироваться в Азию.
Похожая история была с Teleport ($1M в 2017 году) и Stickeroid (всего $180K). В каждом из трёх случаев компании дошли до логичной точки, и их жизненный цикл завершился через M&A. Где-то всё сложилось более успешно в финансовом плане, где-то менее, но факт остаётся фактом.
- Slinky acqd [ SOHU '13]
- Teleport achrd [SNAP '18]
- Stickeroid acqd [ Naver '19]
Сегодня же сделка с выходом в $2–5M венчурному рынку попросту не интересна, а на стадиях Seed / Series A в США или Китае подобных оценок уже не существует, как и условий.
Мне как человеку, продавшему первую компанию за $2,2M (до вычета налогов), иронично наблюдать за происходящим.
«Ликвидность»
🧳Главная причина — избыточная ликвидность, которую генерируют центробанки по всему миру.
Реальная инфляция в России скорее составляет ~20–24% в год, в США — около 6–9%, в Китае — порядка 2%. Из-за постепенного характера этого процесса мы не замечаем изменений и быстро привыкаем к новым ценам 📌
Но на отрезке в 10–15 лет эффект разительный: 1000 рублей сегодня — это чашка кофе с булочкой, а $1000 в NYC — всего лишь визит к дантисту для лечения кариеса одного зуба.
👉 В результате компании на стадии Seed получают оценки в $50-150–200M, не имея не то чтобы готового продукта, а лишь амбиции, набор гипотез и команду из пары человек.
Для российского рынка такой сценарий нехарактерен из-за деформации локальной венчурной и финансовой системы, однако на глобальном уровне процессы идентичны.
- На момент написания текста в США насчитывается 1226 частных компаний с оценкой выше $1B, а в Китае — 470.
«Полоса»
⬆️ Этот макротренд неизбежно продолжится, сжигая покупательную способность валюты. Приток капитала в венчурные и публичные фонды будет только расти: инвесторы стремятся защитить активы от обесценивания.
- Мы видим разогрев оценок, миллиардные привлечения под управление — и деньги, тающие на глазах.
Самое печальное, что доходы большинства людей не успевают за этим темпом. В России реальные доходы населения сильно отстают от инфляции, а в США нарастает диспропорция: капитал стремительно концентрируется в руках тех, кто занят в технологическом секторе и той занятости, где происходит форвардирование инфляции.
Общественная тревожность будет расти вместе с расслоением общества: высшее и профессиональное образование больше не гарантируют высокого качества жизни, как и доступа к благам, создаваемым бизнесом и государством.
В долгосрочной перспективе этот макротренд может поставить под вопрос устойчивость текущей финансовой системы и ускорить пересмотр экономических нормативов, что на фоне снижения реальных доходов населения создаст предпосылки для политических сильных трансформаций.
---
Автор: Виктор Кох

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

дали фз обычному пользователю в день зп и не отвечают вторые сутки как вы думаете грамотное решение? я просто даже не могу ничего купить абсолютно каждый мой рубль заблокирован просто так и ответа никакого на телефоне автоответчик что напишите в чат в чате не отвечаю уже 30 часов как понять это вообще в 2026 в большой компании нету менеджеров от слова совсем? я просто не могу понять до этого я пользовался им очень долго и ниче такого не было отвечали за 5 минут если что то надо было что стало?
Честно, сколько раз вы проверяете баланс карты до зарплаты?

Покупки на крупных интернет-площадках прочно вошли в нашу повседневную жизнь. Бороться за долю в этом гигантском пироге классическим коммерческим банкам становится все сложнее. Чтобы удержать клиентов внутри своих экосистем, крупнейшие торговые платформы создали собственные полноценные финтех-структуры и цифровые банки.
Привет, Диалог! 👋
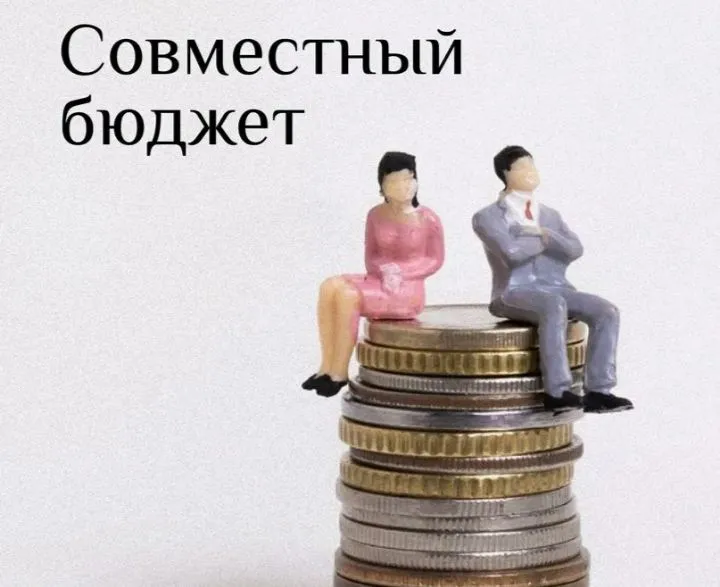
Любые пары, приходят к тому, что появлятся вопросы, как вести совместный бюджет.
Маткапитал на первого уже использовали. А за второго что-то положено?

Друзья, коллеги, диаложцы, здравствуйте!!! Всем удачи и хорошего настроения!!!

Иногда кажется, что крупные покупки почти не совершаешь, а денег к концу месяца всё равно становится заметно меньше. Возникает вопрос: куда они уходят?


В Альфа-Банке регулярно проходят акции с «Барабаном суперкэшбэка» (часто в рамках акции «Альфа-Пятница»), где можно выиграть случайный кэшбэк до 100% на покупку в магазинах, на сайте или в мобильном приложении сети РИВ ГОШ.