


Я начала откладывать деньги сразу после поступления — и перестала ждать
Раньше я откладывала деньги по принципу: «В конце месяца посмотрю, что осталось, и это отложу».
На первый взгляд казалось логичным. Сначала оплатить всё необходимое, потом купить то, что нужно, иногда позволить себе что-нибудь приятное — а остаток отправить в накопления.
Проблема была в одном: остатка почти никогда не было.
Даже если в начале месяца денег казалось достаточно, к концу они постепенно исчезали. И каждый раз я обещала себе: «В следующем месяце точно начну откладывать».
Тогда я решила поменять порядок
Я решила не ждать конца месяца.
После поступления денег я сразу переводила небольшую сумму в накопления. Не половину дохода и даже не какую-то огромную сумму — начала с 1 000 рублей.
Поначалу мне казалось, что это слишком мало.
Но через несколько месяцев я заметила интересную вещь: раньше я могла спокойно потратить эти 1 000 рублей на несколько мелочей и даже не вспомнить о них.
А теперь у меня появилась отдельная сумма, которую я не трогала.
Почему мне оказалось проще откладывать сразу
Когда деньги лежат на основной карте, они психологически воспринимаются как доступные.
Есть 20 000 рублей — кажется, что можно потратить 20 000.
Есть 15 000 — кажется, что можно потратить 15 000.
Но если сразу перевести часть денег отдельно, я уже планирую остальные расходы исходя из меньшей суммы.
Например, если после поступления у меня есть 25 000 рублей, я сначала откладываю 2 500 рублей, а уже потом распределяю оставшиеся 22 500 рублей.
Получается, что накопления становятся не тем, что «может остаться», а отдельной частью бюджета.
Я увеличила сумму постепенно
Когда привыкла откладывать 1 000 рублей, стала иногда увеличивать сумму.
Получилась примерно такая схема:
1 000 ₽ → 1 500 ₽ → 2 000 ₽ → 2 500 ₽.
Я не ставила себе цель откладывать максимум.
Мне было важнее сформировать привычку и не оказаться в ситуации, когда я отложила слишком много, а потом пришлось забрать деньги обратно.
Если в каком-то месяце расходов было больше обычного, я не ругала себя за то, что отложила меньше.
Что изменилось через несколько месяцев
Самое главное — я перестала думать, что накопления возможны только тогда, когда появляется много свободных денег.
Оказалось, что важнее регулярность.
Например, если откладывать по 2 000 рублей каждый месяц, за год получится 24 000 рублей.
Если иногда добавлять ещё по 500–1 000 рублей, сумма будет больше.
И это уже может стать началом финансовой подушки или накоплением на конкретную цель.
Что помогает не потратить накопленное
Я стараюсь не держать накопления вместе с деньгами на ежедневные расходы.
Отдельный счёт или накопительный продукт помогает психологически разделить:
«Это деньги на жизнь» и «это деньги на мою цель».
И я стараюсь не заходить туда без необходимости.
Мой вывод
Раньше я ждала, когда у меня появятся «лишние деньги», чтобы начать копить.
Но теперь понимаю, что лишними деньги становятся редко — обычно им просто заранее не назначают цель.
Поэтому мне гораздо удобнее сначала отложить небольшую сумму, а уже потом распределять оставшиеся деньги.
Пусть это будет даже 500 или 1 000 рублей.
Потому что финансовая привычка тоже имеет значение.
А вы откладываете деньги в начале месяца или ждёте, что что-нибудь останется в конце?

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Раньше слово «скидка» для меня почти автоматически означало «надо брать».
Раньше я относилась к небольшим тратам довольно спокойно. Казалось: ну что изменится от 200–300 ₽? Один кофе, доставка, небольшая покупка — это же не крупная сумма.
Здравствуйте, уважаемые эксперты и пользователи! Опишу свою ситуацию максимально подробно. Я стала жертвой мошенников — меня втянули в схему с переводами, я выступила в роли получателя и транзитного звена. Подала заявление в полицию, дело закрыли за ненахождением виновных. Затем подала заявление в Центральный банк об исключении из базы ОБДС. Получила официальный ответ с отказом. В ответе ЦБ (копия есть) разъяснён порядок действий: нужно обратиться в банк-получатель (АО «Яндекс Банк») и подать...
Банкротство подразумевает неспособность должника в полном объеме погашать требования кредиторов по денежным обязательствам.
Ровно столько потребовалось для последней продажи.
Чувство, когда видишь красный ценник со скидкой 70% и рука сама тянется положить товар в корзину? А потом дома оказывается, что это совсем не то, что вам нужно, и вы просто выбросили деньги на ветер?
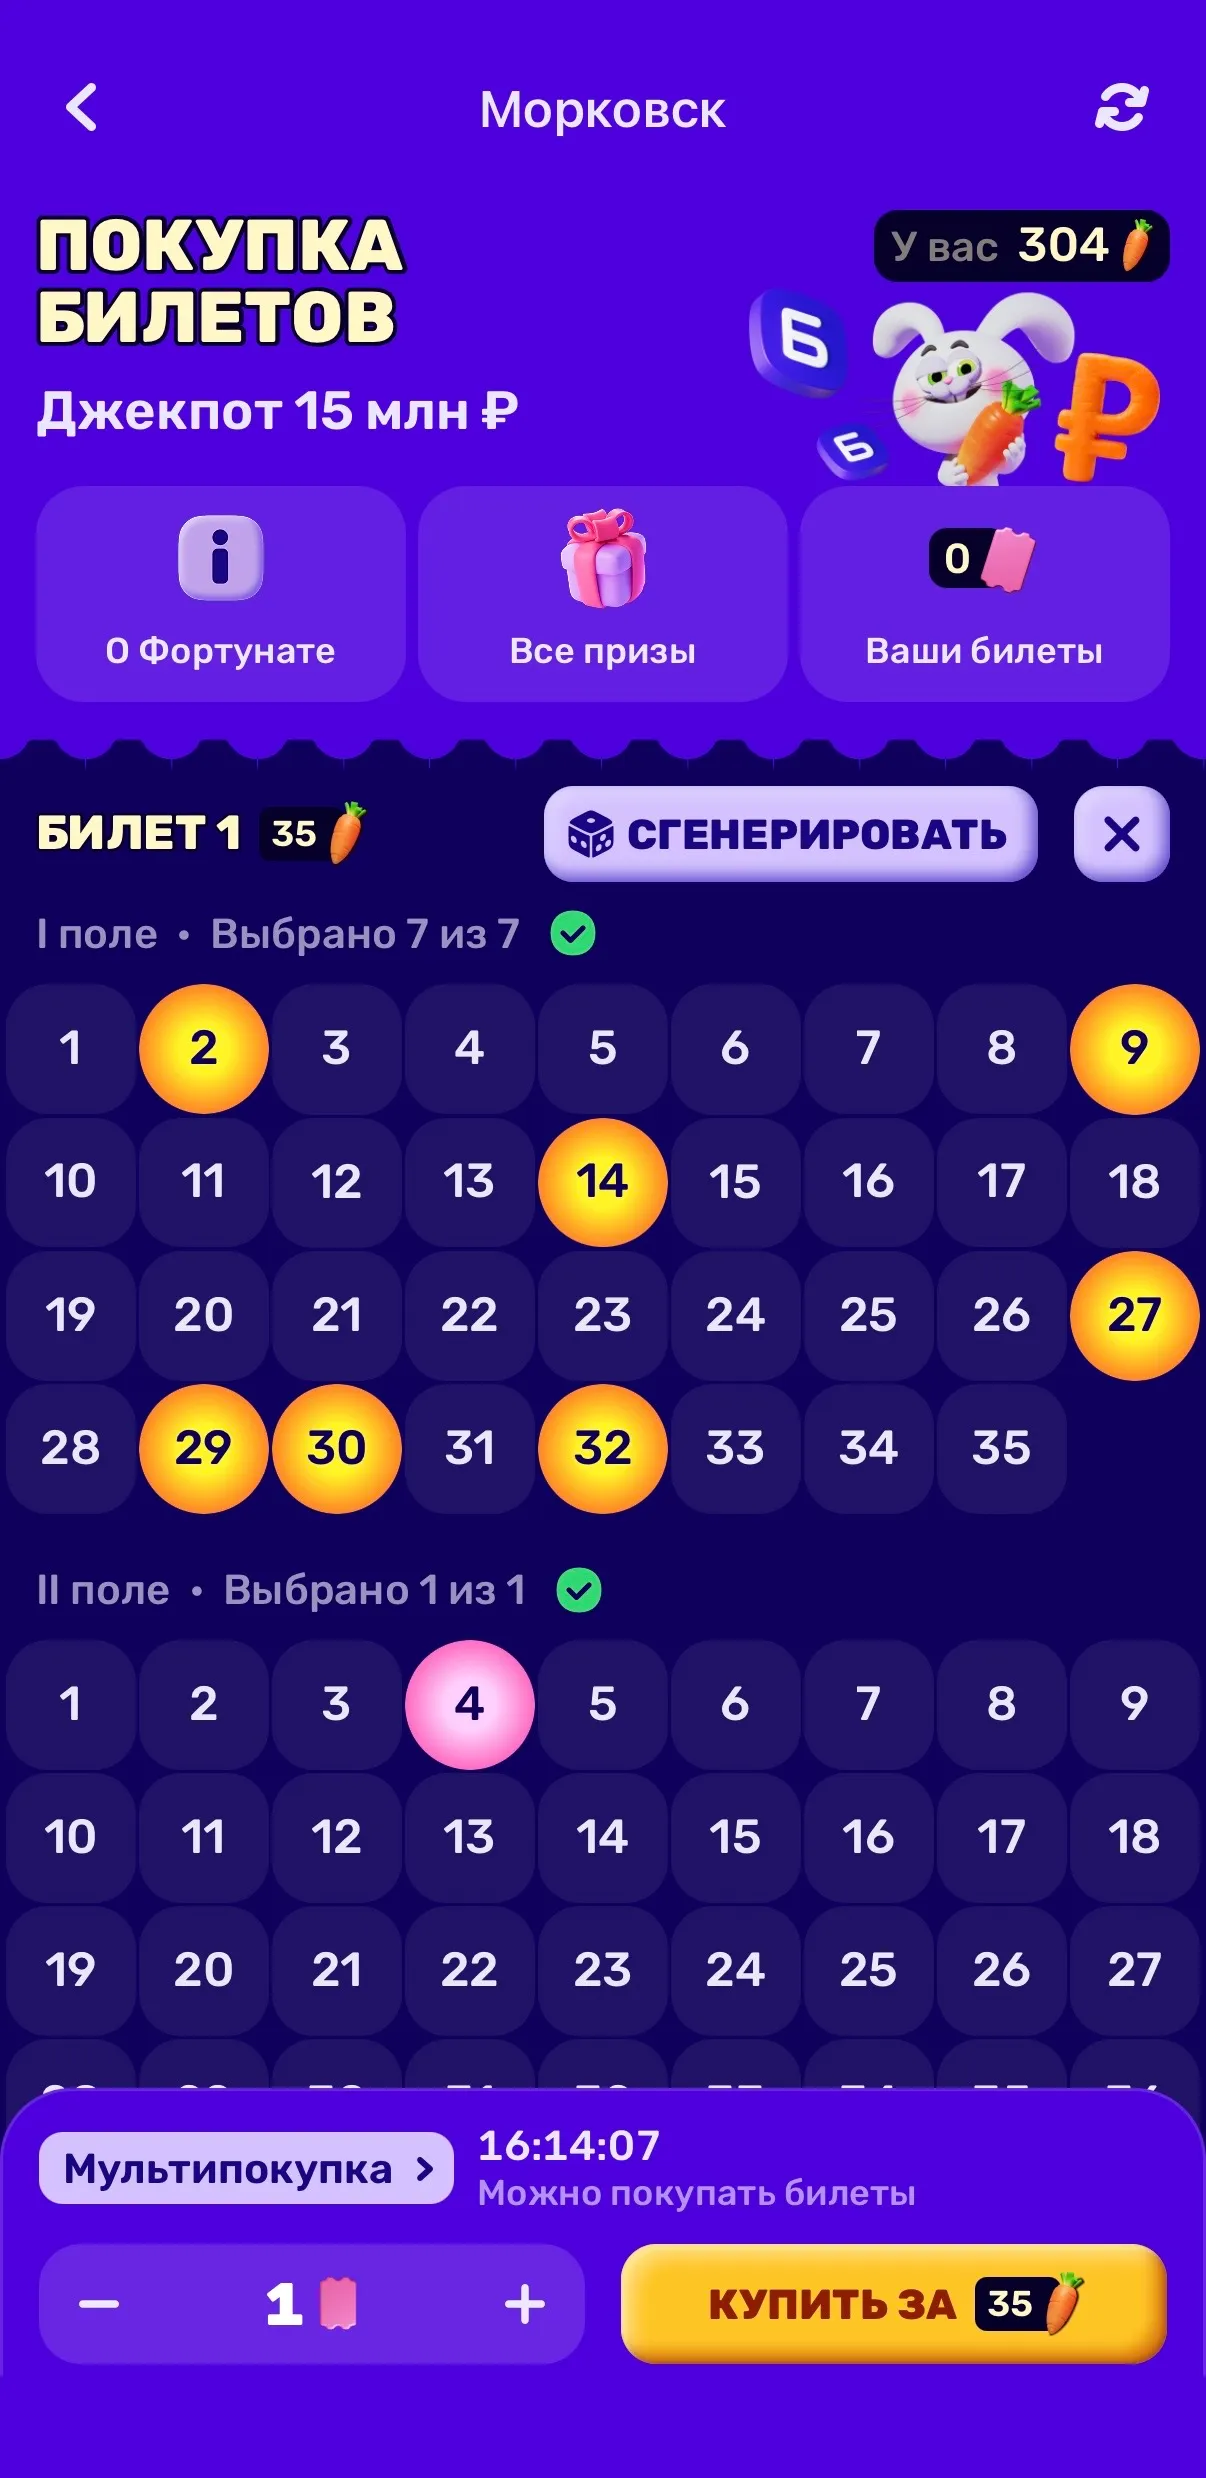
Знаете, меня всегда интересовало: а можно ли на Морковске реально заработать, если подойти к этому как к работе, а не как к игре? Не просто тыкать наугад, а продумать стратегию.
Знаете это чувство: заходишь в одно приложение, а выходишь с тремя заказами на ВБ и пониманием, что только что купила рюкзак, который тебе, в общем-то, был не нужен?

Каждый год мы слышим: «Цены выросли, рубль обесценился». И большинство просто вздыхает. Но есть те, кто не жалуется, а адаптируется. Разница не в доходе, а в подходе.

Моя сестра нашла бездомную кошку и очень хотела её забрать. Но прежде чем действовать на эмоциях, мы посчитали, сколько это будет стоить в первый год, чтобы не столкнуться с неприятными сюрпризами. Цель:подготовить бюджет и список обязательных трат, а также понять, где можно сэкономить без вреда для здоровья питомца.
