


Виды банковских счетов
Существует несколько видов банковских счетов: текущий, накопительный, депозитный (счет вклада) и обезличенный металлический. У каждого свои функции.
Текущий счет: позволяет хранить деньги, делать переводы, оплачивать покупки и услуги. Этот счет нельзя использовать для бизнеса.
Депозитный счет или счет вклада:
Может быть как в рублях, так и в валюте. С этого счета нельзя оплачивать покупки и услуги, но можно выводить проценты на текущий счет. Чтобы вывести все средства, счет нужно будет закрыть.
Накопительный счет:
На деньги, которые лежат на этом счете, начисляются проценты. Им пользоваться можно уже более свободно, но для оплаты, средства нужно будет перевести. Ставка по накопительному счету чаще выгоднее.
деньги на счетах защищены государством.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Система быстрых платежей (СБП) прочно вошла в нашу жизнь. Мы переводим деньги родственникам, скидываемся на подарки коллегам и оплачиваем покупки в магазинах по QR-кодам. Однако вокруг СБП до сих пор ходит огромное количество мифов. Главный страх обычного человека звучит так: «Правда ли, что налоговая автоматически видит каждый мой перевод по номеру телефона и может начислить на него налог?»Давайте разберем эту тему без паники и юридических дебрей, чтобы понять, как все устроено на самом деле.

Каждый день мы совершаем десятки привычных действий: покупаем продукты в магазине, переводим деньги друзьям за обед, оплачиваем коммунальные услуги через мобильное приложение. Нам кажется, что наши отношения с банком остаются полностью приватными. Однако внутри банковских систем круглосуточно работают умные роботы и алгоритмы, которые внимательно анализируют каждую нашу покупку.
18 июля 2026 года мной была полностью погашена вся сумма задолженности по кредитной карте с целью её закрытия. Однако банк своевременно не закрыл счет и продолжил списывать средства (операции "Прочее" от 03.08 и "Погашение кредита" от 06.08), из-за чего на счете образовался искусственный долг. Вчера, 20.08.2026 года, я была вынуждена перевести 2 025,89 рублей для обнуления баланса. Требую разобраться в несанкционированных списаниях, вернуть мне ошибочно уплаченные 2 025,89...

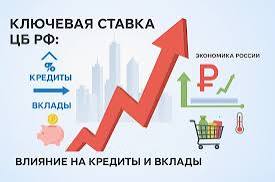
Динамика доходности по банковским вкладам и накопительным счетам - один из самых отслеживаемых показателей на российском финансовом рынке. Периоды, когда банки резко поднимают проценты по депозитам, сменяются этапами затишья и снижения ставок. Главным регулятором и ориентиром в этом процессе выступает ключевая ставка Центрального банка. Именно этот экономический инструмент определяет, сколько граждане смогут заработать на хранении своих сбережений в коммерческих финансовых организациях.Для...
Срочный вклад открывают на заранее выбранный период — от месяца до нескольких лет. Вы вносите деньги, банк фиксирует ставку в договоре и начисляет доход. В конце срока можно забрать сумму с процентами или продлить вклад на новых условиях.
Яндекс банк, с 20августа, запустил акцию, по повышенной % ставке, по вкладу ,,Сейв,, , для клиентов, у которых ранее не было вкладов в этом банке.

При выборе кредитной карты обязательно нужно обратить внимание на несколько моментов:
С 1 марта 2025 года граждане РФ могут установить в своей кредитной истории само запрет на заключение с ними банками и (или) микрофинансовыми организациями (МФО) договоров потребительского кредита (займа).
- 17 июля 2026 года Европейская комиссия приняла Communication о конкурентоспособности банковского сектора ЕС. Это первый столь масштабный документ с момента завершения Базеля III. Банки ЕС стали устойчивыми, хорошо капитализированными и прибыльными. Но проблема осталась: рынок слишком фрагментирован по национальным границам.
Американская банковская система в 2026 году демонстрирует впечатляющую устойчивость. В июне все 32 крупнейших банка США успешно прошли ежегодные стресс-тесты ФРС. В гипотетическом сценарии, предполагающем рост безработицы до 10% и падение ВВП на 4,6%, банки смогли бы выдержать совокупные потери почти в 708 млрд долларов. Совокупный капитал банков снизился бы с 12,8% до 11,2% – что всё равно значительно выше минимальных регуляторных требований.