Лайфхак с лимитом WB Кэш: как банк продлевает беспроцентный период
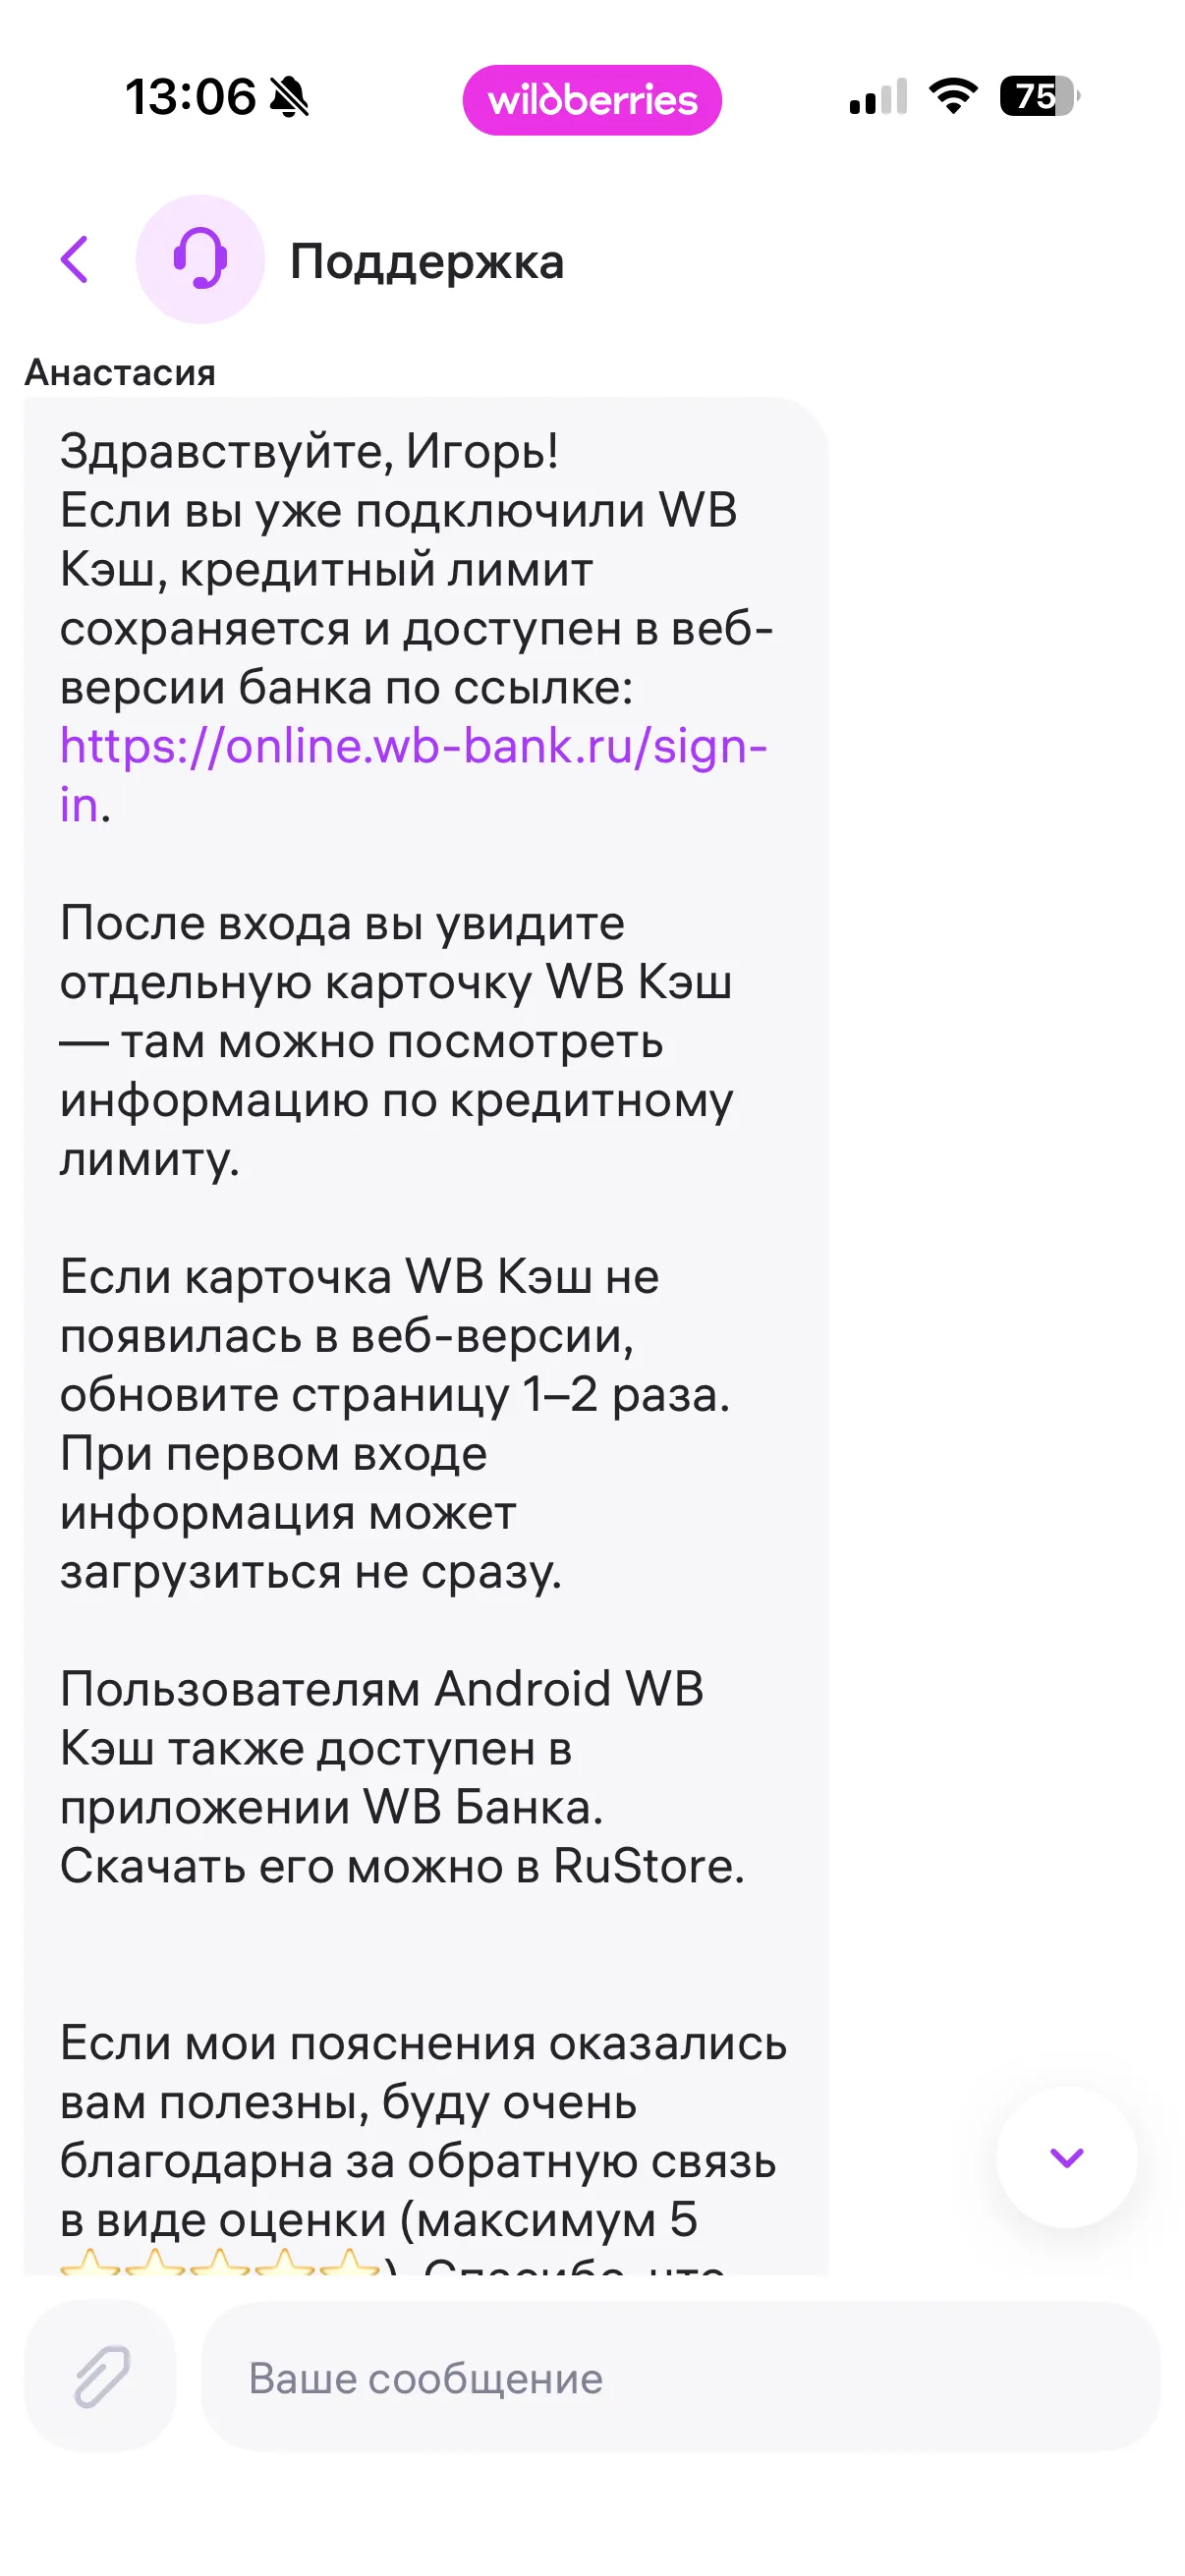
Всем привет! Хочу поделиться личным опытом и полезным финансовым лайфхаком по новому продукту от WB Банка — лимиту «WB Кэш». Недавно мне одобрили там приличную сумму в 70 000 рублей, и в процессе изучения условий я вскрыл очень выгодную для нас, клиентов, деталь. Главный плюс: как банк считает беспроцентный период? Я открыл лимит в этом месяце (в августе), и меня очень волновал вопрос: когда нужно возвращать средства, чтобы не попасть на комиссии? Как выяснилось из официального ответа поддержки и наглядной инфографики в личном кабинете,если первый месяц открытия лимита неполный, то беспроцентный период автоматически продлевается ещё на один полный месяц! Именно поэтому на моем экране горит дата: «Рассчитаем платёж 1 октября». То есть банк не заставляет меня гасить задолженность в сентябре, а даёт спокойно и абсолютно бесплатно пользоваться деньгами до середины осени. 1 октября система сформирует точный расчёт, укажет сумму и финальную дату платежа для сохранения грейс-периода.И ещё один важный технический нюанс:Если после одобрения лимита вы зайдёте в мобильное приложение и не увидите там вкладку «WB Кэш» — не паникуйте. Продукт новый, и сейчас он стабильнее всего отображается в веб-версии банка по адресу online.wb-bank.ru. Зайдите через браузер, обновите страницу 1–2 раза, и отдельная карточка со всеми датами и балансом мгновенно появится.Продукт в итоге оказался очень прозрачным, а поддержка в чате оперативно разложила все правила игры по полочкам. Надеюсь, этот разбор механики вам поможет! Кто-то уже сталкивался с таким автоматическим продлением грейса в других банках? Пишите в комментариях!



Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Завтра 1 октября - знаменательный день для моего бюджета) Не знаю, как по стране, а в Воронежской области ожидается повышение платы за пользование услугами ЖКХ на 10%, транспорт пока под вопросом....Есть и хорошие новости - мой работодатель (РЖД ) проиндексирует заработную плату аж на 2%.
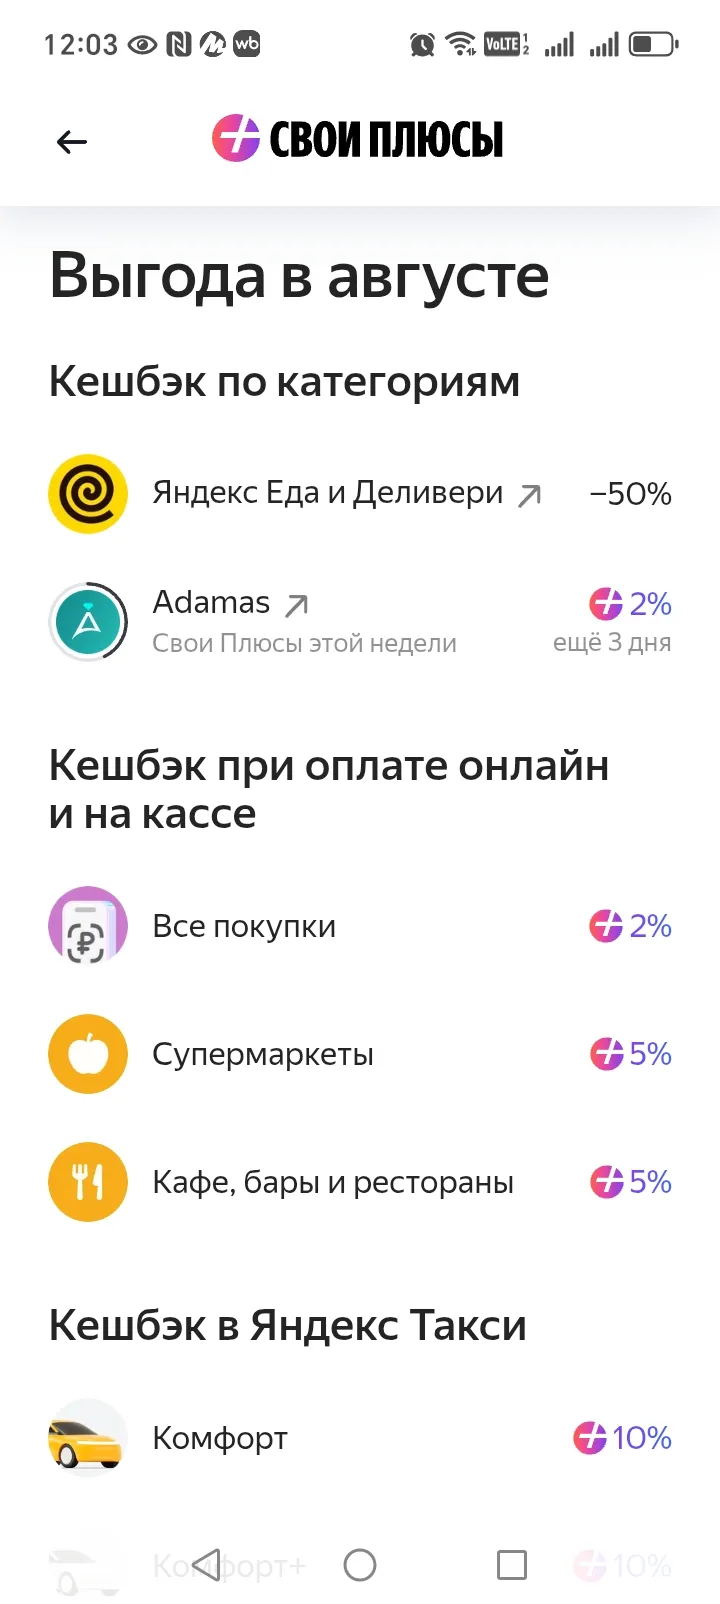
В данный момент происходит настоящая борьба за клиентов между банками. У каждого банка появляются новые способы привлечь клиентов. Кто то заманивает вкладами с повышенным процентом, но многие ориентируются на простых людей, которым и вкладывать нечего. Я о кэшбэках.
Существует несколько видов банковских счетов: текущий, накопительный, депозитный (счет вклада) и обезличенный металлический. У каждого свои функции.
Система быстрых платежей (СБП) прочно вошла в нашу жизнь. Мы переводим деньги родственникам, скидываемся на подарки коллегам и оплачиваем покупки в магазинах по QR-кодам. Однако вокруг СБП до сих пор ходит огромное количество мифов. Главный страх обычного человека звучит так: «Правда ли, что налоговая автоматически видит каждый мой перевод по номеру телефона и может начислить на него налог?»Давайте разберем эту тему без паники и юридических дебрей, чтобы понять, как все устроено на самом деле.

Каждый день мы совершаем десятки привычных действий: покупаем продукты в магазине, переводим деньги друзьям за обед, оплачиваем коммунальные услуги через мобильное приложение. Нам кажется, что наши отношения с банком остаются полностью приватными. Однако внутри банковских систем круглосуточно работают умные роботы и алгоритмы, которые внимательно анализируют каждую нашу покупку.
18 июля 2026 года мной была полностью погашена вся сумма задолженности по кредитной карте с целью её закрытия. Однако банк своевременно не закрыл счет и продолжил списывать средства (операции "Прочее" от 03.08 и "Погашение кредита" от 06.08), из-за чего на счете образовался искусственный долг. Вчера, 20.08.2026 года, я была вынуждена перевести 2 025,89 рублей для обнуления баланса. Требую разобраться в несанкционированных списаниях, вернуть мне ошибочно уплаченные 2 025,89...

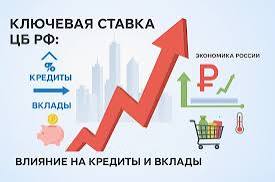
Динамика доходности по банковским вкладам и накопительным счетам - один из самых отслеживаемых показателей на российском финансовом рынке. Периоды, когда банки резко поднимают проценты по депозитам, сменяются этапами затишья и снижения ставок. Главным регулятором и ориентиром в этом процессе выступает ключевая ставка Центрального банка. Именно этот экономический инструмент определяет, сколько граждане смогут заработать на хранении своих сбережений в коммерческих финансовых организациях.Для...
Срочный вклад открывают на заранее выбранный период — от месяца до нескольких лет. Вы вносите деньги, банк фиксирует ставку в договоре и начисляет доход. В конце срока можно забрать сумму с процентами или продлить вклад на новых условиях.
Яндекс банк, с 20августа, запустил акцию, по повышенной % ставке, по вкладу ,,Сейв,, , для клиентов, у которых ранее не было вкладов в этом банке.

При выборе кредитной карты обязательно нужно обратить внимание на несколько моментов:
С 1 марта 2025 года граждане РФ могут установить в своей кредитной истории само запрет на заключение с ними банками и (или) микрофинансовыми организациями (МФО) договоров потребительского кредита (займа).