



Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Что получается выгоднее: расплатиться дебетовой картой с повышенным кэшбэком (до 5 %) или кредитной картой без кэшбэка, но с большим льготным периодом (до 120 дней)?

Очередной пост про меня и мою маму. В этот раз история печальная😔
При формировании сберегательной стратегии консервативные инвесторы традиционно опираются на ключевые параметры договоров: номинальную процентную ставку, возможность пополнения и периодичность выплаты дохода. Большинство вкладчиков уверены, что если они разместили средства под фиксированный процент на один год, то их итоговая прибыль будет в точности соответствовать математическим ожиданиям. Информационные калькуляторы в личных кабинетах подкрепляют эту уверенность, демонстрируя красивые...

- Банк «Русский Стандарт»: кэшбэк 15% на подготовку к школе с кредитными картами
- Совкомбанк изменил условие по кредитной карте «Халва»
- Инго Банк: дебетовая карта UnionPay
- ПСБ: розыгрыш денежных призов при оформлении дебетовой карты
- ВТБ: еженедельный розыгрыш 1 000 000 рублей от ВТБ
- ПСБ: обновление условий по дебетовым картам
- ПСБ: кэшбэк 10% в категориях «Супермаркеты» и «Маркетплейсы» и начисление до 4000 баллов за перевод пенсии в банк
- Совкомбанк изменил условия по кредитным картам
- Ак Барс Банк изменил...
- Яндекс Банк обновил условия по вкладу «Сейв»
- Банк ЗЕНИТ запустил новый вклад «Управляемый»
- ВБРР запустил новый вклад «Стратегический ход»
- Солид Банк запустил новый вклад и повысил ставки по вкладу «Солидный»
Август 2026 года. Приемная кампания в вузы подходит к концу, и тысячи абитуриентов решают, как оплачивать обучение. Государство меняет правила игры. Льготный образовательный кредит под 3% годовых больше не доступен для всех специальностей. Правительство сократило перечень направлений, по которым можно получить господдержку. Кто остался в списке, а кто теперь будет платить по рыночным ставкам?
Представьте: вы приходите в банк, чтобы открыть вклад. Логика подсказывает: чем дольше замораживаешь деньги, тем выше должен быть процент. Банк ведь может использовать их дольше. Но в августе 2026 года эта логика не работает.
Смысл стратегии прост: вы оплачиваете повседневные покупки кредитной картой с беспроцентным периодом (грейс-периодом), а свои реальные деньги (зарплату) держите на накопительном счете под высокий процент.

Это случилось в обычный вторник. Я пила чай, проверяла почту и вдруг — звонок из банка. Милый голос на том конце провода рассказывал про «уникальную программу накопительного страхования жизни», которая «и сохранит деньги, и защитит от несчастных случаев, и принесёт доход выше инфляции».
Свежая статистика от НБКИ: в июле 2026 года россияне оформили всего 1,27 млн новых кредитных карт — на 1,6% меньше, чем месяцем ранее (в июне было 1,30 млн). Цифра сама по себе небольшая, но интереснее контекст: по сравнению с июлем 2024 года, когда регулятор ещё не начал «охлаждать» рынок розничного кредитования, выдач было почти в 2 раза больше. Тренд явно не разовый — рынок методично сжимается уже второй год подряд.
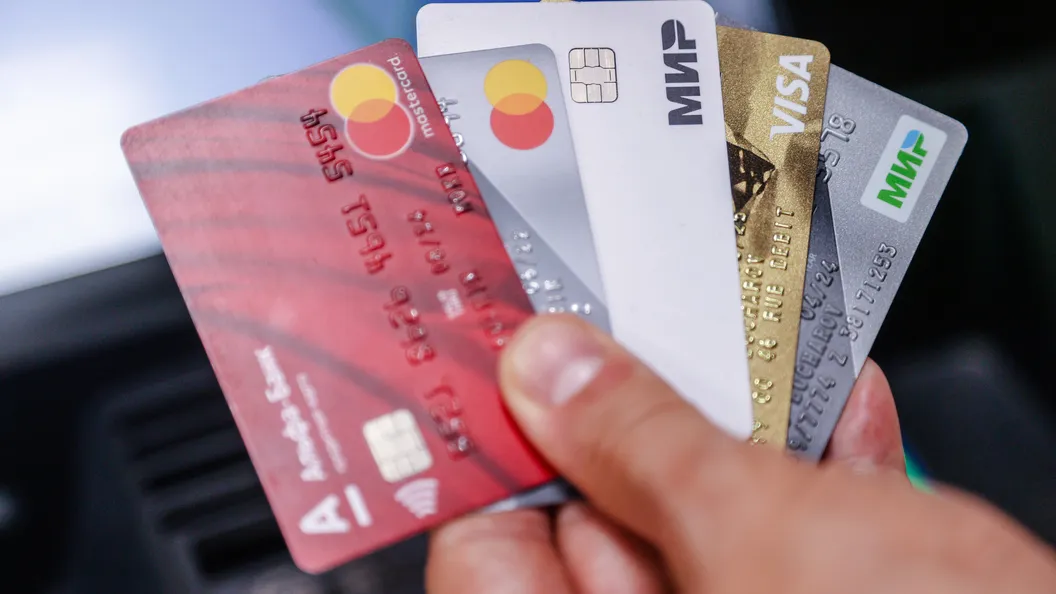


у меня как раз созрел пост на тему, как один известный банк при оформлении заявки на кредитную карту, да еще по реферальной ссылке друга, одобряет выдачу кредитной карты но на совсем ИНЫХ условиях, на не выгодных для клиента. Фактически банк намеренно совершает ПОДМЕНУ одной кредитной карты на ДРУГУЮ! Вечером напишу об этом пост