Короткие vs длинные вклады: где ставки выше в августе
Представьте: вы приходите в банк, чтобы открыть вклад. Логика подсказывает: чем дольше замораживаешь деньги, тем выше должен быть процент. Банк ведь может использовать их дольше. Но в августе 2026 года эта логика не работает.
Цифры, которые ломают стереотипы
По данным Банка России, в первой декаде августа средние максимальные ставки по вкладам в топ-10 банков распределились так:
- до 90 дней – 12,33%
- от 91 до 180 дней – 12,65%
- от 181 дня до 1 года – 12,48%
- свыше 1 года – 11,47%
Банки готовы платить больше за деньги, которые вы доверяете им на 3–6 месяцев, чем за те, что оставляете на год и дольше. Годовые и более длинные вклады оказались на последнем месте. Некоторые банки и вовсе предлагают по трёхмесячным вкладам до 19%, тогда как по годовым ставки могут быть ниже 12%.
Почему банки не хотят длинных денег
Первая причина – дефицит ликвидности. С начала года россияне активно снимают наличные: только за первые две недели августа со счетов ушло 286 млрд рублей, а общий объём наличных в обращении достиг 21,3 трлн рублей. Банкам срочно нужно пополнять запасы свободных средств.
Вторая – конкуренция за вкладчика. Короткие вклады – самый гибкий инструмент для банков. Они позволяют быстро привлечь новых клиентов, не удорожая весь портфель. Как только ситуация с ликвидностью нормализуется, банк может скорректировать условия без серьёзных потерь.
Третья – неопределённость. Банки не готовы фиксировать высокие ставки на годы. ЦБ уже повысил прогноз средней ключевой ставки на 2026 год до 14,5–14,6%. В таких условиях держать дорогие длинные пассивы – слишком рискованно.
На что обратить внимание при выборе
При выборе вклада важно смотреть не только на процентную ставку, но и на условия. Некоторые банки предлагают высокий процент только на первые 1–3 месяца, а затем ставка падает до базового уровня. Это особенно актуально для накопительных счетов, где промо-ставка может действовать только первые 62 дня. Внимательно читайте договор и уточняйте, сохраняется ли высокая ставка на весь срок или только на стартовый период. Иначе можно получить обещанные 12,65% лишь в первый месяц, а затем – гораздо меньше.
Что это значит для вкладчика
Короткие вклады (3–6 месяцев) сегодня дают максимальную доходность. Это «окно возможностей», которое может закрыться в любой момент. Если ключевая ставка продолжит снижаться, доходность по депозитам последует за ней.
Но короткий вклад – это и про гибкость. Вы не замораживаете деньги надолго и можете переложить их в более выгодный инструмент, когда появится такая возможность.
Какая стратегия лучше
Универсального ответа нет – всё зависит от ваших целей.
Если вам важна максимальная доходность и вы готовы следить за рынком, лучший вариант – открыть вклад на 3–6 месяцев под 12,65% и выше. Через полгода пересмотреть условия и, если ставки не упали, пролонгировать.
Если вам нужна стабильность и предсказуемость, а перекладывать деньги каждые полгода не хочется, можно зафиксировать годовую ставку. Да, она ниже – 11,47%. Но вы будете точно знать, сколько получите через год, независимо от того, что решит ЦБ.
Если у вас есть крупная сумма, имеет смысл диверсифицировать: часть разместить на короткий срок под высокий процент, часть – на длинный, чтобы зафиксировать доходность.
Главный вывод
Август 2026 года – время, когда банки готовы переплачивать за короткие деньги. Трёх- и шестимесячные вклады выгоднее годовых. Но это не ошибка рынка, а отражение дефицита ликвидности и конкуренции. Воспользоваться этим «окном» стоит сейчас: пока ставки по коротким вкладам остаются высокими, а длинные продолжают проигрывать.
А вы какой срок выбираете для вклада – три месяца или год?

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Смысл стратегии прост: вы оплачиваете повседневные покупки кредитной картой с беспроцентным периодом (грейс-периодом), а свои реальные деньги (зарплату) держите на накопительном счете под высокий процент.

Это случилось в обычный вторник. Я пила чай, проверяла почту и вдруг — звонок из банка. Милый голос на том конце провода рассказывал про «уникальную программу накопительного страхования жизни», которая «и сохранит деньги, и защитит от несчастных случаев, и принесёт доход выше инфляции».
Свежая статистика от НБКИ: в июле 2026 года россияне оформили всего 1,27 млн новых кредитных карт — на 1,6% меньше, чем месяцем ранее (в июне было 1,30 млн). Цифра сама по себе небольшая, но интереснее контекст: по сравнению с июлем 2024 года, когда регулятор ещё не начал «охлаждать» рынок розничного кредитования, выдач было почти в 2 раза больше. Тренд явно не разовый — рынок методично сжимается уже второй год подряд.


у меня как раз созрел пост на тему, как один известный банк при оформлении заявки на кредитную карту, да еще по реферальной ссылке друга, одобряет выдачу кредитной карты но на совсем ИНЫХ условиях, на не выгодных для клиента. Фактически банк намеренно совершает ПОДМЕНУ одной кредитной карты на ДРУГУЮ! Вечером напишу об этом пост

Банк «Русский Стандарт» в рамках акции «Скоро в школу» начислит кэшбэк 15% от суммы покупок, совершенных в течение 30 дней с даты активации кредитной карты «Мир» или «Мир в кармане». Для участия карту необходимо оформить до 16 сентября 2026 года включительно и активировать не позднее 30 сентября 2026 года. Кэшбэк начисляется за покупки в категориях: «Учебные заведения», «Магазины детской одежды», «Товары для детей», «Цветы», «Канцтовары» и «Книги». Максимальная сумма кэшбэка — 3 000 рублей.
Недавно делилась впечатлениями от приобретения Апельсиновой карты от Альфа-банка - https://www.banki.ru/dialog/blog/36437/.
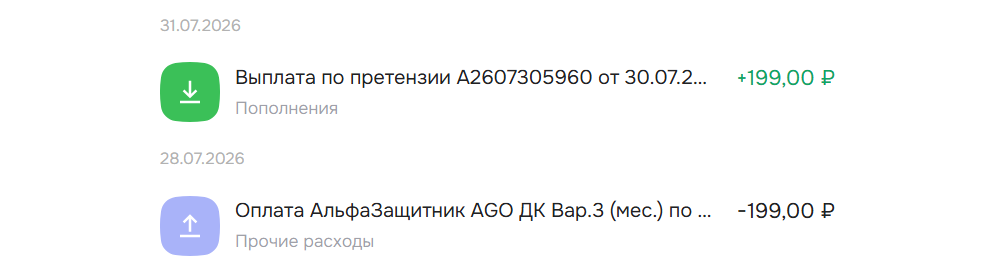
Всем привет! Хочу поделиться личным опытом и полезным финансовым лайфхаком по новому продукту от WB Банка — лимиту «WB Кэш». Недавно мне одобрили там приличную сумму в 70 000 рублей, и в процессе изучения условий я вскрыл очень выгодную для нас, клиентов, деталь. Главный плюс: как банк считает беспроцентный период? Я открыл лимит в этом месяце (в августе), и меня очень волновал вопрос: когда нужно возвращать средства, чтобы не попасть на комиссии? Как выяснилось из официального ответа...
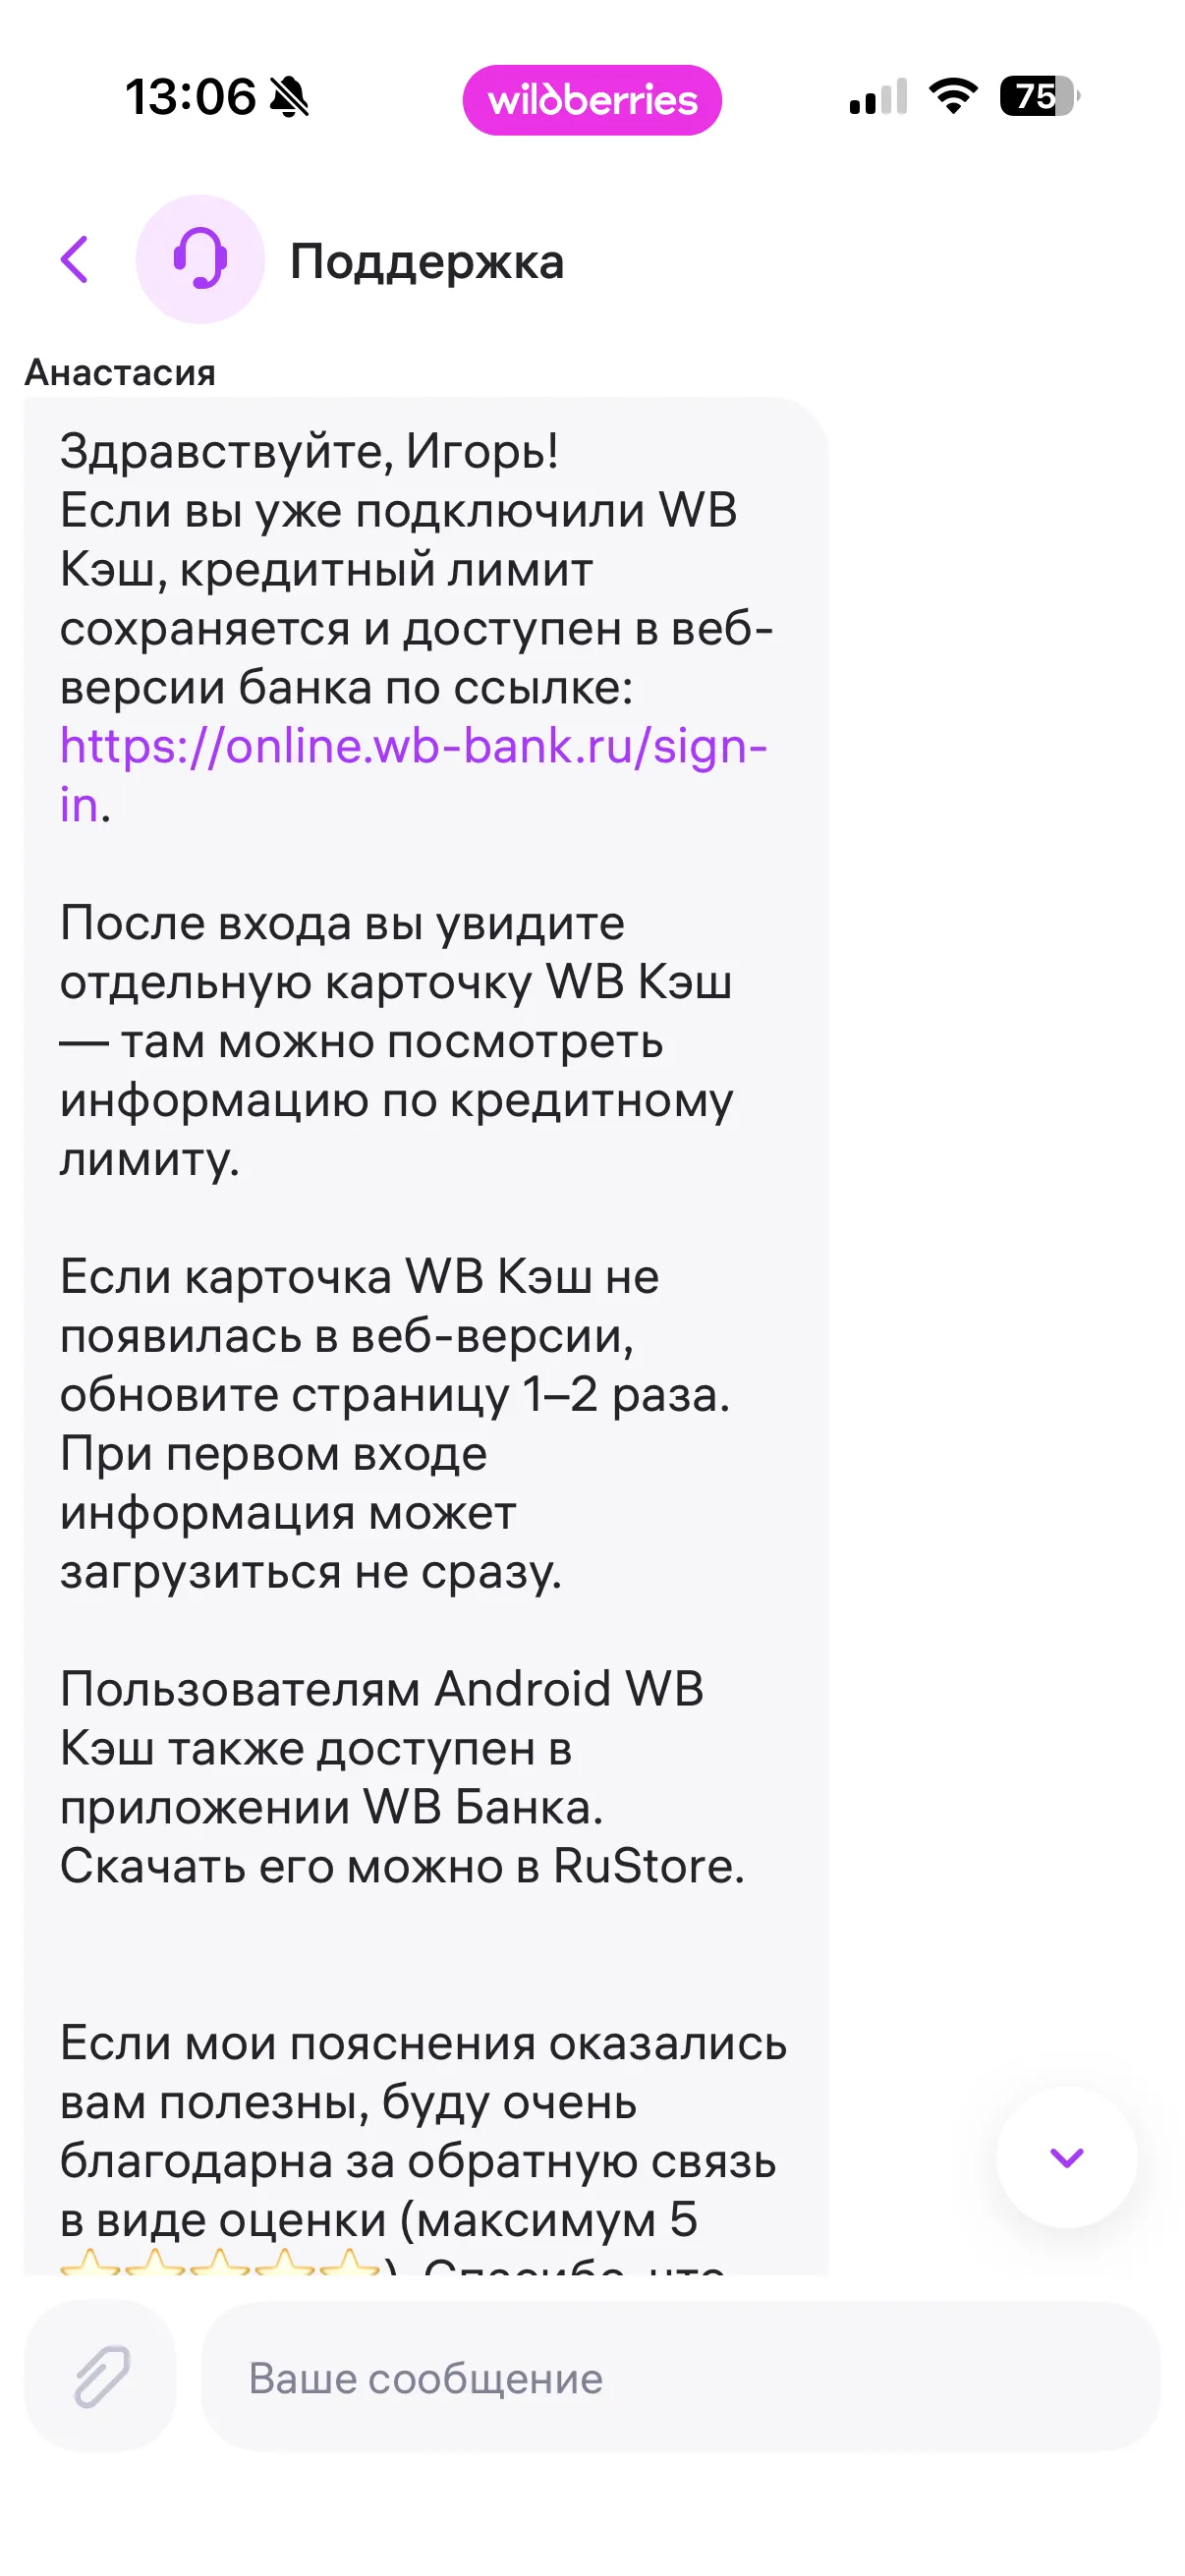
В данный момент происходит настоящая борьба за клиентов между банками. У каждого банка появляются новые способы привлечь клиентов. Кто то заманивает вкладами с повышенным процентом, но многие ориентируются на простых людей, которым и вкладывать нечего. Я о кэшбэках.
Существует несколько видов банковских счетов: текущий, накопительный, депозитный (счет вклада) и обезличенный металлический. У каждого свои функции.
Система быстрых платежей (СБП) прочно вошла в нашу жизнь. Мы переводим деньги родственникам, скидываемся на подарки коллегам и оплачиваем покупки в магазинах по QR-кодам. Однако вокруг СБП до сих пор ходит огромное количество мифов. Главный страх обычного человека звучит так: «Правда ли, что налоговая автоматически видит каждый мой перевод по номеру телефона и может начислить на него налог?»Давайте разберем эту тему без паники и юридических дебрей, чтобы понять, как все устроено на самом деле.

Каждый день мы совершаем десятки привычных действий: покупаем продукты в магазине, переводим деньги друзьям за обед, оплачиваем коммунальные услуги через мобильное приложение. Нам кажется, что наши отношения с банком остаются полностью приватными. Однако внутри банковских систем круглосуточно работают умные роботы и алгоритмы, которые внимательно анализируют каждую нашу покупку.