Я выбрала карту с кэшбэком 10%, но в итоге получила намного меньше, чем ожидала
Когда я выбирала новую банковскую карту, главным критерием для меня был кэшбэк. Я регулярно трачу деньги на продукты, кафе, транспорт и покупки в интернете, поэтому решила, что карта с повышенным возвратом поможет немного сократить расходы.
На одной из карт меня привлек кэшбэк до 10%. На рекламе всё выглядело очень заманчиво: тратишь деньги на обычные покупки и получаешь обратно заметную сумму.
Я решила проверить на собственных расходах.
В среднем за месяц я тратила около 60 000 ₽. Примерно 20 000 ₽ уходило на продукты, 10 000 ₽ — на кафе и доставку, ещё около 15 000 ₽ — на покупки в интернете и оставшиеся 15 000 ₽ — на транспорт, бытовые расходы и разные мелочи.
Если просто умножить 60 000 ₽ на 10%, получается 6 000 ₽ кэшбэка в месяц.
Звучит отлично.
Но именно здесь я совершила первую ошибку: посчитала рекламный максимальный процент вместо реального.
Когда я изучила условия программы, оказалось, что повышенный кэшбэк действует только на определённые категории. По остальным операциям процент был значительно ниже.
Кроме того, были ограничения по максимальной сумме кэшбэка за месяц.
В итоге мои расчёты выглядели уже совершенно иначе.
За месяц я потратила около 60 000 ₽, но кэшбэка получила примерно 1 500 ₽.
То есть фактическая доходность по всем моим расходам составила около 2,5%, а не рекламные 10%.
И вот тогда я решила разобраться, действительно ли карта мне выгодна.
Первое, на что я посмотрела, — стоимость обслуживания.
Если карта бесплатная, оценивать её проще: практически любой полученный кэшбэк становится приятным бонусом.
Но если за обслуживание нужно платить, эту сумму необходимо вычесть из дохода.
Второй момент — категории повышенного кэшбэка.
Раньше я смотрела только на максимальный процент. Теперь сначала смотрю, на какие именно покупки он распространяется.
Если банк обещает 10% на категорию, в которой я трачу 1 000 ₽ в месяц, это не так интересно.
А если 10% действует на категорию, где мои расходы составляют 15 000–20 000 ₽, ситуация уже совершенно другая.
Третий момент — лимит кэшбэка.
Допустим, карта даёт 10%, но вернуть можно максимум 2 000 ₽ в месяц. Тогда тратить дополнительные деньги ради кэшбэка бессмысленно.
Я для себя установила простое правило: никогда не увеличивать расходы только ради бонусов.
Если мне не нужна покупка, я её не делаю только потому, что банк обещает повышенный кэшбэк.
Четвёртый момент — условия получения самого кэшбэка.
Иногда нужно выполнить определённый оборот по карте, выбрать категории заранее или соблюдать другие условия. Если не выполнить требования, повышенный процент можно не получить.
После этого я перестала выбирать карты по принципу «где самый большой процент».
Теперь я считаю иначе:
мой средний расход × реальный процент кэшбэка − стоимость обслуживания = фактическая выгода.
Например, если я трачу 60 000 ₽ в месяц и в среднем получаю 2,5% кэшбэка, это около 1 500 ₽ в месяц или примерно 18 000 ₽ за год.
Но если обслуживание карты стоит 1 000 ₽ в год, реальная выгода уже составляет около 17 000 ₽.
А если другая бесплатная карта приносит мне 1 300 ₽ в месяц, она может оказаться выгоднее, несмотря на более низкий рекламный процент.
Мой главный вывод: максимальный кэшбэк не всегда означает максимальную выгоду.
Теперь перед оформлением карты я смотрю не на красивую цифру «до 10%», а минимум на пять вещей:
- Какие категории дают повышенный кэшбэк.
- Сколько я реально трачу в этих категориях.
- Есть ли месячный лимит.
- Сколько стоит обслуживание.
- Какие условия нужно выполнить для получения бонусов.
И только после этого решаю, стоит ли карта своих денег.
Раньше я выбирала карту по самой большой цифре в рекламе. Сейчас сначала беру свои реальные расходы за последние 2–3 месяца и считаю, сколько конкретно я смогу получить.
Оказалось, что это гораздо точнее и помогает не переплачивать за красивое обещание.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.

В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.


Проверила я тут сегодня одну акцию, которую обнаружила в нашей беседке на страничке одного "миролюбивого эмпата".😉😊👍https://www.banki.ru/dialog/communities/10/

Я хотела досрочно погасить кредит, но сначала посчитала: оказалось, есть вариант выгоднее

Сегодня воскресенье и я решила заказать доставку из Пятерочки😎
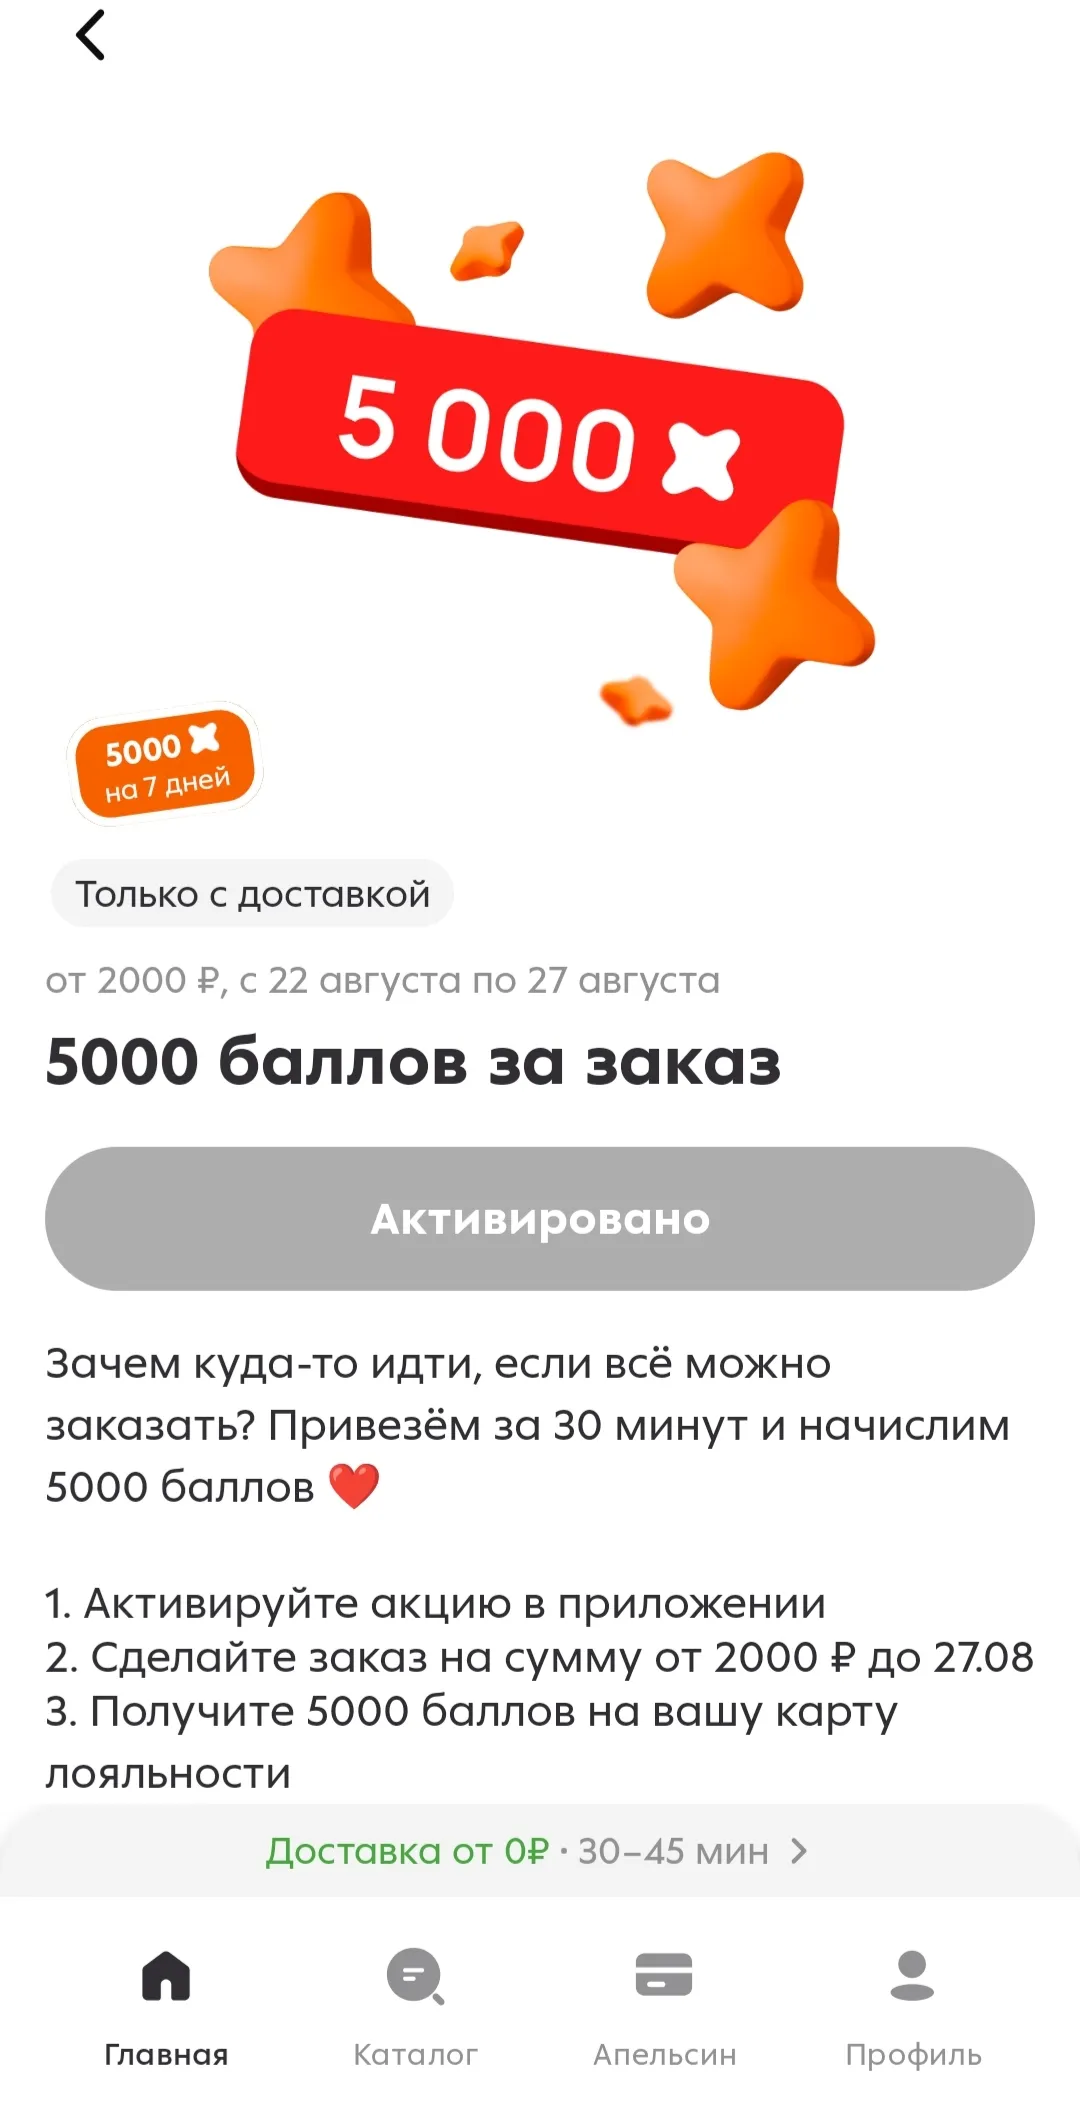


Можно в комментариях сборщикам писать прошу собрать корзину не менее 2100, допустим, или указать замену в приложении при отсутствии товара или, чтобы позвонили при сборке для уточнения состава корзины. В таких предложениях стараюсь с большим запасом собирать корзину, на всякий случай.
Управление личными финансами — это необходимый навык, который помогает достигать разных целей, избегать долгов и обеспечивать финансовую стабильность. Вот несколько советов из личного опыта, которые могут помочь Вам в этом:
На портале Банки.ру есть предложение в программе лояльности: открыть карту ПСБ, выполнить условия и получить банкимани. Воспользовалась этой опцией впервые, оформив дебетовую карту "Твой кэшбэк". Если раньше в ПСБ действовало другое предложение: нужно было тратить по 5000 руб ежемесячно в течение 3 месяцев, то можно было получать кэшбэк 500 руб. Сейчас правила акции поменяли: нужно тратить по карте минимум 10000 рублей в течение 6 месяцев. И кэшбэк 10% (1000 руб) от этой суммы...
Индивидуальный пенсионный коэффициент!
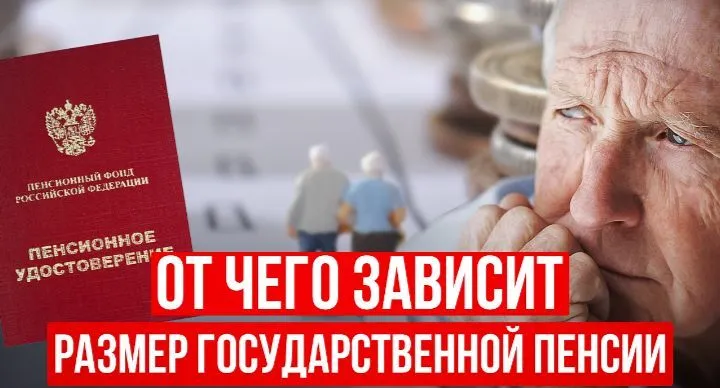
Благодаря пенсионному коэффициенту (ИПК) государство имеет возможность оценить трудовой вклад человека и учесть его при начислении пенсии по старости. Чтобы обеспечить хорошую пенсию, необходимо работать официально и получать высокую “белую” заработную плату. Также ИПК увеличивается при выполнении социально значимой деятельности. От накопленных пенсионных баллов напрямую будет зависеть размер...
Не секрет, что баллы X5 ( ранее они назывались апельсинки) начисляют не только за покупки в магазинах Пятерочка, Перекрёсток и ещё некоторых сетевых точках.
Тестирую тоже это приложение х5 run, 2 дня, вроде неплохо, иногда бывает не засчитывает шаги, нужно проверять периодически считает или нет. И по итогам недели тоже там около 10 км нужно было пройти и ещё 600 баллов. Если что то совсем тормозит приложение, можно его удалить и заново переустановить. Данные и прогресс пройденный сохранится.
Теперь ещё целый месяц буду надоедать вам своим шопоголизмом. Звание получила раньше, после зачтения трех отзывов, а пишу сейчас. Из-за недостатка времени. 👇

Друзья, прикинула, что если часть материалов придут практически, бесплатно, это же, какой ремонт! Супер-кэшбэк
Сегодня состоялась ещё одна продажа - клещи времен СССР. Из примечательного, им более 50 лет и на одной рукоятке неразборчивое клеймо. А так, клещи как клещи, были в использовании, состояние для своих лет отличное.