


Я чуть не согласилась на страховку при кредите, пока не посчитала её стоимость
Когда я оформляла потребительский кредит на 600 000 ₽, менеджер предложил мне оформить страховку. Объяснение звучало убедительно: дополнительная защита на случай непредвиденных обстоятельств, а при отказе условия кредита могут измениться.
Первой реакцией было согласиться.
Кредит мне действительно был нужен, и я не хотела в последний момент усложнять оформление.
Но перед подписанием документов я решила посмотреть, сколько именно стоит страховка и как она влияет на общую стоимость кредита.
Стоимость страховки составила около 60 000 ₽.
То есть это примерно 10% от суммы кредита.
На первый взгляд сумма казалась не такой большой: ведь речь шла о нескольких годах кредита. Но я решила посмотреть на ситуацию иначе.
Я спросила себя: если я беру 600 000 ₽, действительно ли мне нужно дополнительно платить 60 000 ₽ за страхование?
И главное — что именно я получаю за эти деньги?
Я внимательно прочитала условия страхования и выяснила, какие события покрываются, какие есть исключения и в каких случаях можно рассчитывать на выплату.
Оказалось, что страховка — это не просто дополнительная услуга «на всякий случай». У неё есть конкретные условия, ограничения и перечень страховых рисков.
И здесь я поняла свою главную ошибку.
Раньше я воспринимала страховку как обязательную часть кредита, не пытаясь разобраться, нужна ли она именно мне.
После этого я стала задавать менеджеру несколько вопросов.
Первый: изменится ли ставка по кредиту, если отказаться от страховки?
Это важно считать не отдельно от страховки, а в комплексе.
Допустим, без страховки ставка становится выше. Тогда нужно сравнивать не «кредит со страховкой» и «кредит без страховки», а итоговую стоимость обоих вариантов.
Второй: сколько страховка стоит в рублях?
Процент выглядит менее наглядно, чем конкретная сумма.
60 000 ₽ — это уже не просто «небольшая дополнительная защита», а ощутимая часть суммы кредита.
Третий: что именно покрывает полис?
Нужно понимать, какие события считаются страховыми, какие есть исключения и какие документы потребуются для получения выплаты.
Четвёртый: что произойдёт со страховкой при досрочном погашении кредита?
Если кредит будет закрыт раньше срока, условия возврата части страховой премии могут иметь большое значение.
В результате я не стала принимать решение только потому, что страховку предложил сотрудник банка.
Я сравнила два сценария: кредит со страховкой и кредит без неё.
И именно это оказалось самым полезным упражнением.
Я увидела, что решение нужно принимать не эмоционально и не по принципу «страховка всегда полезна» или «страховка всегда лишняя».
Всё зависит от конкретного кредита, стоимости полиса, условий договора и моей собственной финансовой ситуации.
После этого случая я изменила своё отношение к дополнительным услугам.
Теперь, когда мне предлагают страховку вместе с финансовым продуктом, я не говорю сразу «да» или «нет».
Сначала задаю четыре вопроса:
— сколько это стоит в рублях;
— как изменятся условия основного продукта без услуги;
— что именно входит в покрытие;
— что произойдёт при досрочном погашении или отказе.
И только после этого принимаю решение.
Главный вывод для меня оказался простым: любую дополнительную услугу в кредитном договоре нужно оценивать не по обещаниям, а по цифрам и условиям договора.
60 000 ₽ — это уже достаточно большая сумма, чтобы потратить несколько минут на внимательное изучение документов.
Теперь я всегда читаю не только размер ежемесячного платежа, но и полную стоимость кредита, дополнительные услуги и условия, которые могут изменить итоговую сумму.
Потому что маленькая строчка в договоре иногда стоит гораздо дороже, чем кажется на первый взгляд.

Многие жители нашей необъятной страны проходили опыт по сдаче и аренде (съёме) жилья. Я сам прошёл этот путь, сменил четырёх хозяев в арендованных квартирах. Общий "стаж" проживания на съёмной площади у меня составил около шести лет. Судьба была благосклонна - все хозяева были достаточно адекватные люди. Да и я не давал повода на какие-либо эксцессы. Вовремя вносил плату, поддерживал порядок и сохранность бытовых приборов. Делал мелкий ремонт по мере необходимости.
В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.


Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.

Пока во многих регионах России глубокая ночь, у нас уже утро и происходит мистика.
Сегодня - ничего не подозревая, решила покрутить барабан кэшбека на покупки в Рив Гош в приложении Альфа-Банка.
Если вы столкнулись с финансовыми трудностями и не можете платить по кредитам, не ждите просрочки. Банки в 2026 году предлагают два основных инструмента поддержки - кредитные каникулы и реструктуризацию. Разбираем, в чём разница, кому они доступны и как оформить.
Когда я выбирала новую банковскую карту, главным критерием для меня был кэшбэк. Я регулярно трачу деньги на продукты, кафе, транспорт и покупки в интернете, поэтому решила, что карта с повышенным возвратом поможет немного сократить расходы.
Я хотела досрочно погасить кредит, но сначала посчитала: оказалось, есть вариант выгоднее

Сегодня воскресенье и я решила заказать доставку из Пятерочки😎
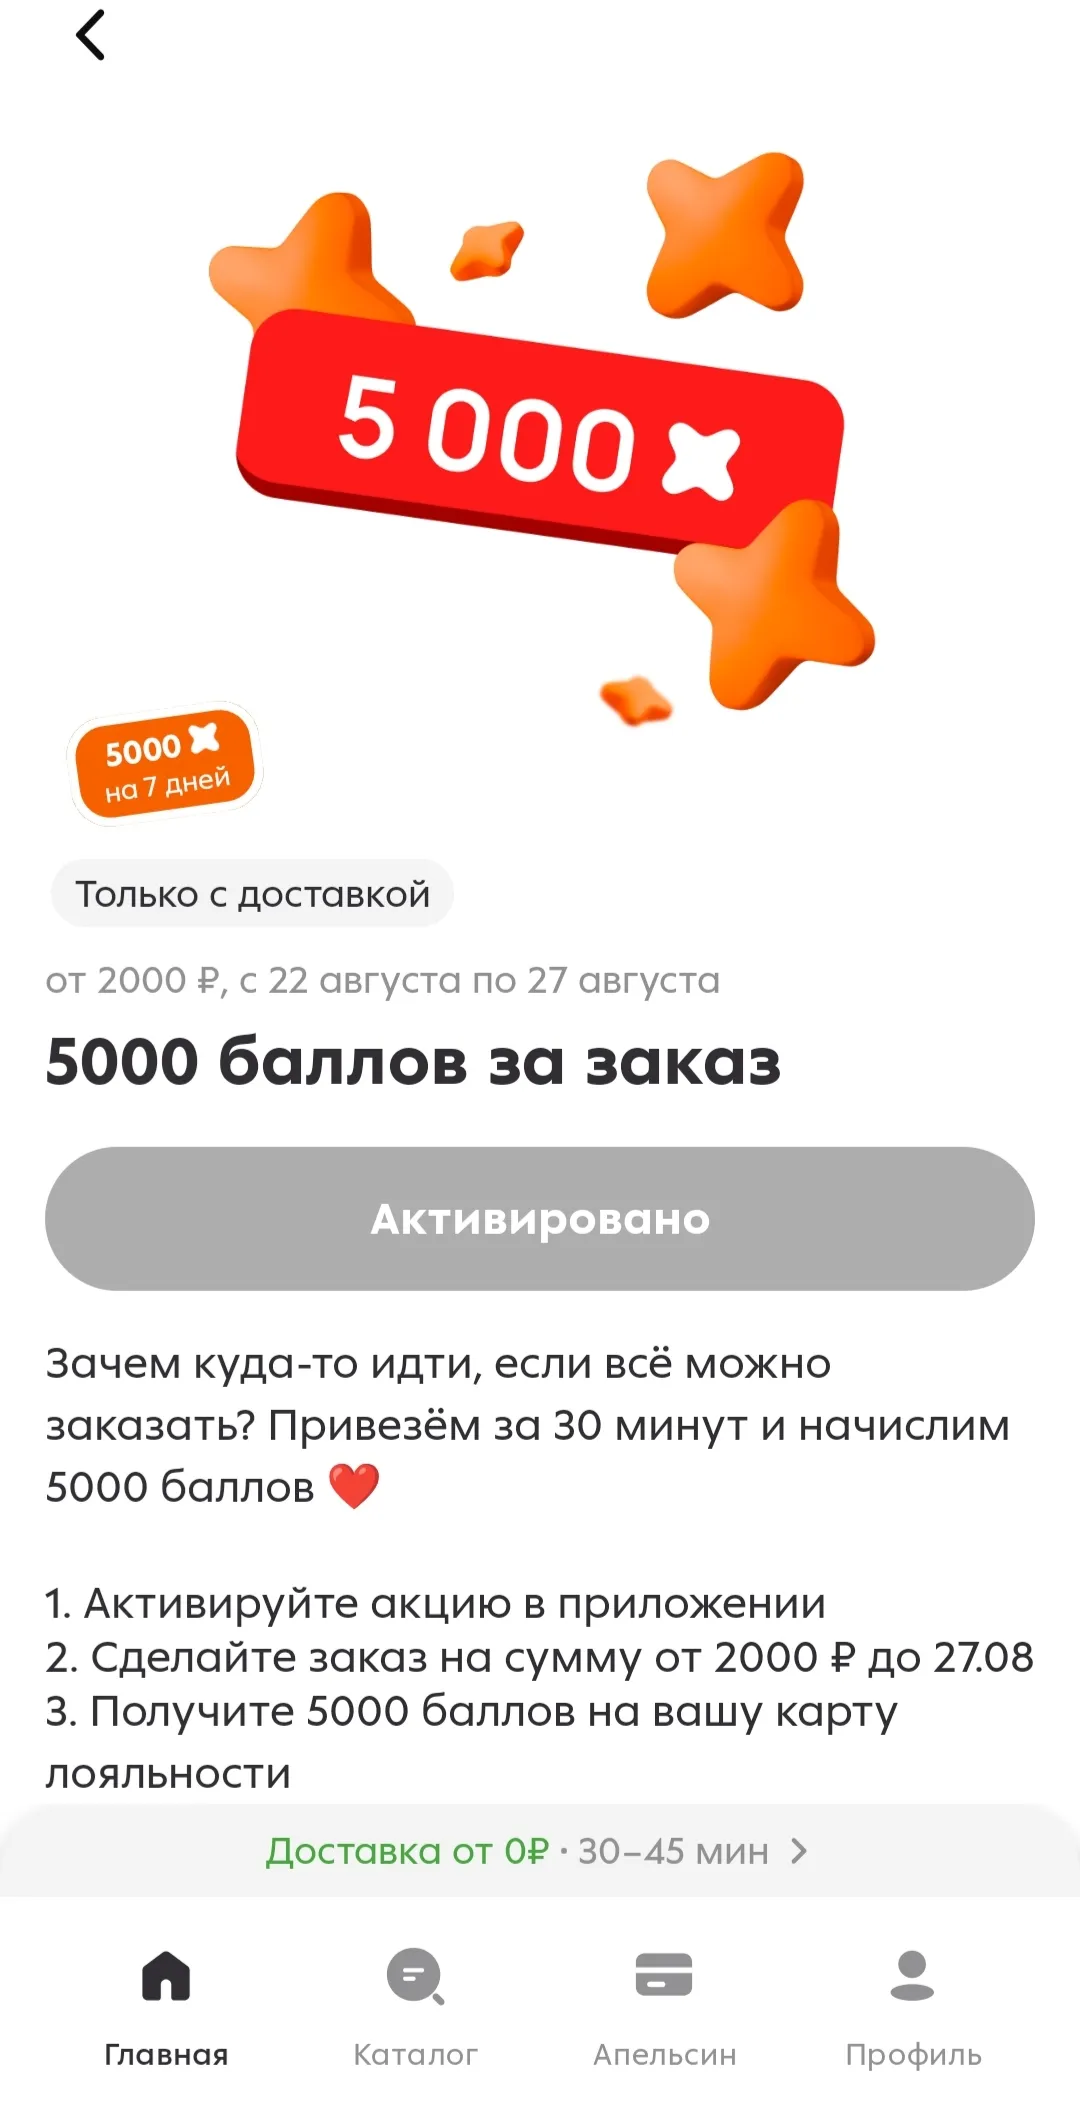


Можно в комментариях сборщикам писать прошу собрать корзину не менее 2100, допустим, или указать замену в приложении при отсутствии товара или, чтобы позвонили при сборке для уточнения состава корзины. В таких предложениях стараюсь с большим запасом собирать корзину, на всякий случай.
Управление личными финансами — это необходимый навык, который помогает достигать разных целей, избегать долгов и обеспечивать финансовую стабильность. Вот несколько советов из личного опыта, которые могут помочь Вам в этом:
На портале Банки.ру есть предложение в программе лояльности: открыть карту ПСБ, выполнить условия и получить банкимани. Воспользовалась этой опцией впервые, оформив дебетовую карту "Твой кэшбэк". Если раньше в ПСБ действовало другое предложение: нужно было тратить по 5000 руб ежемесячно в течение 3 месяцев, то можно было получать кэшбэк 500 руб. Сейчас правила акции поменяли: нужно тратить по карте минимум 10000 рублей в течение 6 месяцев. И кэшбэк 10% (1000 руб) от этой суммы...
Индивидуальный пенсионный коэффициент!
Благодаря пенсионному коэффициенту (ИПК) государство имеет возможность оценить трудовой вклад человека и учесть его при начислении пенсии по старости. Чтобы обеспечить хорошую пенсию, необходимо работать официально и получать высокую “белую” заработную плату. Также ИПК увеличивается при выполнении социально значимой деятельности. От накопленных пенсионных баллов напрямую будет зависеть размер...
Не секрет, что баллы X5 ( ранее они назывались апельсинки) начисляют не только за покупки в магазинах Пятерочка, Перекрёсток и ещё некоторых сетевых точках.
Тестирую тоже это приложение х5 run, 2 дня, вроде неплохо, иногда бывает не засчитывает шаги, нужно проверять периодически считает или нет. И по итогам недели тоже там около 10 км нужно было пройти и ещё 600 баллов. Если что то совсем тормозит приложение, можно его удалить и заново переустановить. Данные и прогресс пройденный сохранится.